国务院日å‰�决定,自2016å¹´5月1日起,全é�¢æŽ¨å¼€è�¥æ”¹å¢žè¯•ç‚¹ï¼Œå°†å»ºç‘业ã€�房地产业ã€�金èž�业ã€�生活æœ�务业纳入试点范围,并将所有ä¼�业新增ä¸�动产所å�«å¢žå€¼ç¨Žçº³å…¥æŠµæ‰£èŒƒå›´ï¼Œç¡®ä¿�所有行业税负å�ªå‡�ä¸�增。3月24日,财政部和国家税务总局å�‘布《关于全é�¢æŽ¨å¼€è�¥ä¸šç¨Žæ”¹å¢žå€¼ç¨Žè¯•ç‚¹çš„通知》。
  什么是增值税与�业税?
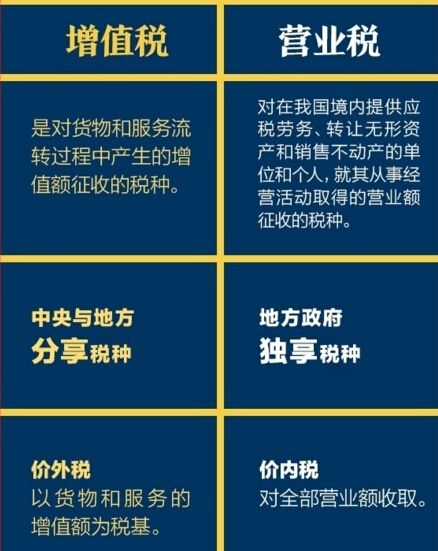
  增值税是对货物和æœ�务æµ�转过程ä¸äº§ç”Ÿçš„增值é¢�å¾�收的税ç§�。
  è�¥ä¸šç¨Žæ˜¯å¯¹åœ¨æˆ‘国境内æ��供应税劳务ã€�è½¬è®©æ— å½¢èµ„äº§å’Œé”€å”®ä¸�动产的å�•ä½�和个人,就其从事ç»�è�¥æ´»åŠ¨å�–å¾—çš„è�¥ä¸šé¢�å¾�收的税ç§�。
  增值税和�业税的主�区别:
  ①增值税是ä¸å›½ç¬¬ä¸€å¤§ç¨Žç§�,是ä¸å¤®ä¸Žåœ°æ–¹åˆ†äº«ç¨Žç§�,è�¥ä¸šç¨Žä¸ºåœ°æ–¹æ”¿åºœç‹¬äº«çš„第一大税ç§�。
  ②增值税为价外税,�计入�业收入和�本;以货物和�务的增值�为税基,应纳税�为销项税�抵�进项税�的余�。�业税是价内税,对全部�业�收�,按照应税劳务或应税行为的�业�或转让��销售��法定的税率计算缴纳。
  手机用户请访问:二级消防工程师手机网(http://m.233.com/cfe2/)
  考试交�区:
   (二级消防群4:314299078)