第一节远期与期货定价
1.æŸ�投资者ç¾è®¢äº†ä¸€ä»½æœŸé™�为9个月的沪深300指数远期å�ˆçº¦ï¼Œè¯¥å�ˆçº¦ç¾è®¢æ—¶æ²ªæ·±300指数为2000点,年股æ�¯è¿žç»æ”¶ç›ŠçŽ‡ä¸º3%ï¼Œæ— é£Žé™©è¿žç»åˆ©çŽ‡ä¸º6%,则该远期å�ˆçº¦çš„ç�†è®ºç‚¹ä½�为()。
A�2015.5
B�2045.5
C�2455.5
D�2055
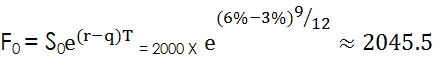
2.å�‡è®¾é»„é‡‘çŽ°è´§ä»·æ ¼ä¸º500美元,借款利率为8%,贷款利率为6%,交易费率为5%,å�–空黄金的ä¿�è¯�金为12%。则1å¹´å�Žäº¤å‰²çš„é»„é‡‘æœŸè´§çš„ä»·æ ¼åŒºé—´ä¸ºï¼ˆ )。
A�[443.8,568.7]
B�[444.8,568.7]
C�[443.8,569.7]
D�[444.8,569.7]


3.( ï¼‰å›½å€ºæœŸè´§æ ‡çš„èµ„äº§é€šå¸¸æ˜¯é™„æ�¯ç¥¨çš„å��义债券,符å�ˆæŒ�有收益情形。
A�长期
Bã€�çŸæœŸ
Cã€�ä¸é•¿æœŸ
Dã€�ä¸æœŸ
4.å…³äºŽæ— å¥—åˆ©å®šä»·ç�†è®ºçš„说法æ£ç¡®çš„是()。
Aã€�åœ¨æ— å¥—åˆ©å¸‚åœºä¸Šï¼ŒæŠ•èµ„è€…å�¯ä»¥â€œé«˜å�–低买â€�获å�–收益
Bã€�åœ¨æ— å¥—åˆ©å¸‚åœºä¸Šï¼ŒæŠ•èµ„è€…å�¯ä»¥â€œä½Žä¹°é«˜å�–â€�获å�–收益
Cã€�在å�‡è¡¡å¸‚场上,ä¸�å˜åœ¨ä»»ä½•å¥—利机会
Dã€�在有效的金èž�市场上,å˜åœ¨å¥—利的机会
5.åœ¨æ— å¥—åˆ©åŒºé—´ä¸ï¼Œå½“æœŸè´§çš„å®žé™…ä»·æ ¼é«˜äºŽåŒºé—´ä¸Šé™�时,å�¯é‡‡å�–( )进行套利。
A�买入期货�时�出现货
B�买入现货�时�出期货
C�买入现货�时买入期货
D��出现货�时�出期货