2026年9月的证券考试已结束,大家考得如何!小编为大家总结了这次考试的情况,希望能帮助到之后参加考试的学员。
一、考情概况
1、分值分布情况
章节 | 第1章 | 第2章 | 第3章 | 第4章 | 第5章 | 第6章 | 第7章 | 合计 |
分值 | 17.5 | 18 | 13.5 | 18.5 | 6 | 6.5 | 20 | 100 |
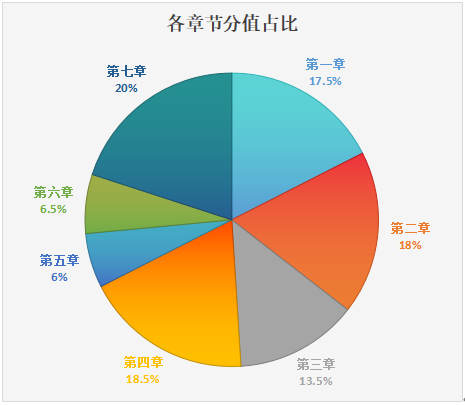
2、各章节分值占比
3、考情总结
根据收集的真题来看,有87.5%的分值分布在第1、2、3、4、7章,其中第1、2、4、7章是本次考试的重中之重,考试分值占比均在15%以上。考查重点内容有:
第1章的执业管理、工作规程(重中之重,此次考查将近10分)、法律责任、基金投资顾问业务;
第2章的货币的时间价值、利率理论、外汇理论、有效市场假说、证券投资组合理论(重点考查了最优证券组合)、资本资产定价理论;
第4章的基本分析的主要内容和技术分析的主要理论;
第7章的各类投资组合和资产配置方法、证券组合的业绩评价。
此次考试整体难度不高,但理解性知识点考查较多,注重理论联系实际。第5、6章考查比重较小,且相较以往仍有所下降。
二、各章节高频考点汇总
章节 | 高频考点 |
第1章 | 证券投资顾问业务的要求;禁止性行为的要求;服务提供;证券投资顾问业务的相关法规 |
第2章 | 货币的时间价值的基本参数、复利期间和有效年利率(计算);有效市场的特征及应用;最优证券组合;资本资产定价模型的假设条件及应用 |
第3章 | 资产负债表、现金流量表的项目及内容(计算);投资者风险偏好及风险承受能力;适当性管理要求 |
第4章 | 基本分析主要内容及方法;行业分析的主要内容;财务比率分析(计算);技术分析的假设与要素;股票估值(计算);波浪理论;切线理论 |
第5章 | 证券投资顾问业务面临的主要风险类别;客户评级;敏感性风险度量;久期分析;流动性风险的内生因素 |
第6章 | 信托、基金、保险的分类;债务管理 |
第7章 | 投资组合管理的概述与步骤;股票投资风格分类体系;消极型股票投资策略;积极型、消极型债券组合管理策略;衍生品对冲交易;资产配置的方法;证券投资组合的业绩评价原则 |
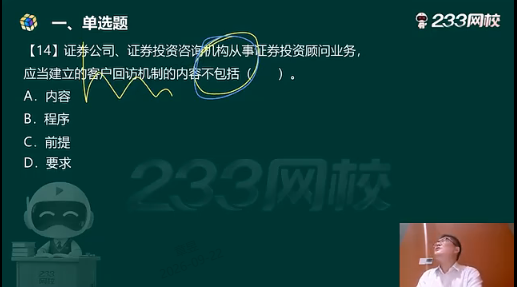
三、李泽瑞老师课程原题复现
【2026年9月真题】证券公司、证券投资咨询机构从事证券投资顾问业务,应当建立的客户回访机制的内容不包括( )。
A. 要求
B. 内容
C. 程序
D. 前提
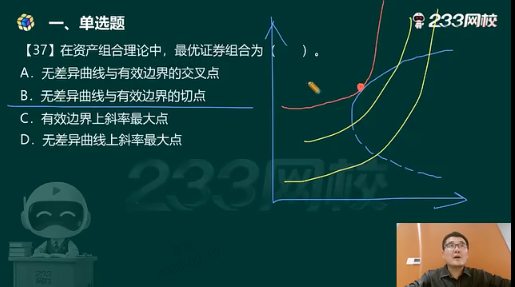
【2026年9月真题】根据预期效用理论,投资者能够得到最优效用的证券组合是在( )。
A. 有效边界上斜率最大点处
B. 无差异曲线与有效边界的切点处
C. 无差异曲线与有效边界的交叉点处
D. 无差异曲线上斜率最大点处
B选项正确:根据预期效用理论,最优证券组合是投资者主观偏好(无差异曲线)与客观投资机会集(有效边界)的平衡点。切点代表了在既定风险约束下所能达到的最高效用水平,或在既定期望效用下风险最小的组合。
C选项错误:无差异曲线与有效边界若存在交叉点,说明在该风险水平下,投资者可以通过沿有效边界移动到达更高层级的无差异曲线,因此交叉点绝非最优解。
D选项错误:无差异曲线上斜率最大的点仅反映该曲线上某处的边际替代率特征,脱离了有效边界的约束,不具备实际投资可行性,无法确定最优组合。
【2026年9月真题】一般来说,以下属于确认支撑线对当前影响重要性时应考虑的因素是( )。
A. 支撑线位置的高低和股价在这个区域停留时间的长短
B. 在这个区域伴随的成交量大小和股价在这个区域波动的幅度
C. 股价在这个区域停留时间的长短和在这个区域伴随的成交量大小
D. 支撑线的陡峭程度和支撑线位置的高低
股价在该区域停留时间的长短(时间越长越重要);
在该区域伴随的成交量大小(成交量越大越重要);
该区域发生的时间距离当前的远近(越近越重要)。
【2026年9月真题】下列不属于信用风险管理领域常用的违约概率模型的是( )。
A. RiskCalc模型
B. APT模型
C. Credit Monitor模型
D. 风险中性定价模型
APT(套利定价理论)是多因子资产定价模型,用于解释资产预期收益率与系统性风险因子的关系,属于市场风险/资产定价领域,而非信用违约概率模型。
【2026年9月真题】下列各项中,不属于消极型投资策略特点的是( )。
A. 获得超越基准指数的收益
B. 被动接受市场变化而不进行积极主动性调整
C. 可以避免过多的交易成本
D. 可以避免误判市场走势造成相对损失
【2026年9月真题】认为证券市场是有效市场的机构投资者一般倾向于选择( )证券组合。
A. 增长型
B. 收入型
C. 平衡型
D. 指数型
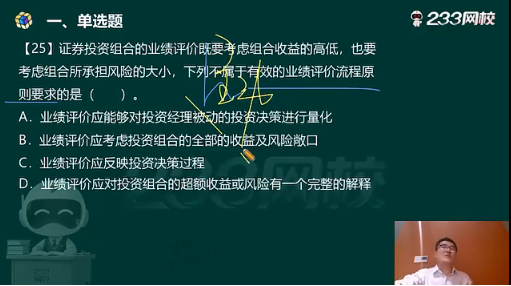
【2026年9月真题】证券投资组合的业绩评价既要考虑组合收益的高低,也要考虑组合所承担风险的大小,下列不属于有效的业绩评价流程原则要求的是( )。
A. 业绩评价应反映投资决策过程
B. 业绩评价应对投资组合的超额收益或风险有一个完整的解释
C. 业绩评价应能够对投资经理被动的投资决策进行量化
D. 业绩评价应考虑投资组合全部的收益及风险敞口
①业绩评价应考虑投资组合全部的收益及风险敞口;(D项)
②业绩评价应反映投资决策过程;(A项)
③业绩评价应能够对投资经理主动的投资决策进行量化;(C项错误)
④业绩评价应对投资组合的超额收益或风险有一个完整的解释。(B项)
【2026年9月真题】证券投资顾问向客户提供投资建议,应当具有合理的依据。投资建议的依据包括( )。
A. 基于证券研究报告形成的投资分析意见
B. 证券研究报告
C. 基于理论模型形成的投资分析意见
D. 基于分析方法形成的投资分析意见
温馨提示:文章由作者233网校-ljt独立创作完成,未经著作权人同意禁止转载。