




2015å¹´åˆ�级ç»�æµŽåŸºç¡€é¢„ä¹ çŸ¥è¯†ï¼šç¬¬å��二ç«
  第四节 所得税类
  所得税类的�义�课税特点:
  1.所得税类是对所有以所得为课税对象的税�的总称。
  2.所得课税的特点:
  (1)税负相对比较公平。
  (2)所得税类一般ä¸�å˜åœ¨é‡�å¤�å¾�税问题,税负也ä¸�易转å«�。
  (3)税æº�å�¯é� ,收入具有弹性。
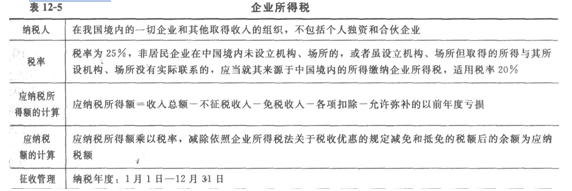
  �业所得税:
  个人所得税:
  1.纳税人
  分为居民纳税人和é�žå±…民纳税人两ç§�。居民纳税人是在ä¸å›½å¢ƒå†…有ä½�æ‰€ï¼Œæˆ–è€…æ— ä½�所而在ä¸å›½å¢ƒå†…å±…ä½�满一年的个人。居民纳税人就其æ�¥æº�于境内ã€�境外的所得纳税;é�žå±…民纳税人仅就æ�¥æº�于ä¸å›½å¢ƒå†…的所得纳税。
  2.课税对象
  我国个人所得税课税项目为11项,包括工资薪金所得;个体工商户(包括个人独资ä¼�业和å�ˆä¼™ä¼�业投资者)的生产ã€�ç»�è�¥æ‰€å¾—ç‰ã€‚
  3.税率
ã€€ã€€æ ¹æ�®æ‰€å¾—类别的ä¸�å�Œï¼Œåˆ†åˆ«å®žè¡Œè¶…é¢�累进税率和比例税率。
  4.计税方法
  个人所得税应纳税�=应纳税所得�×适用税率
  �例题·多选题】适用�业所得税法的�业有( )。
  A.个人独资�业
  B.股份有�公�
  C.�伙�业
  D.有�责任公�
  E.个体工商户
  『æ£ç¡®ç”案ã€�BD
  2015æ–°ä¿¡æ�¯ï¼š233ç½‘æ ¡è®²å¸ˆæŒ‡å¯¼2015å¹´ç»�济师å¤�ä¹ å¤‡è€ƒï½œå…¨å¹´è§„åˆ’ï½œæŠ¥è€ƒæŒ‡å�—|考试科目
  真题推è��:2004-2014ä¸çº§ç»�济师真题å�Šç”案 2005å¹´-2014åˆ�级ç»�济师真题å�Šç”案
  考试交�区:QQ群:313457624 316048990 326276316
ã€€ã€€ç½‘æ ¡è¾…å¯¼ï¼šä¸ºå¸®åŠ©è€ƒç”Ÿåœ¨è‡ªå¦çš„基础上能较好地掌æ�¡2015å¹´ç»�济师考试内容,233ç½‘æ ¡ç²¾å¿ƒä¸ºå¤§å®¶æ��供了2015å¹´ç»�济师åˆ�ä¸çº§ç»�济基础冲刺ç�ã€�ä¹ é¢˜ç�ç‰è¯¾ç¨‹ï¼Œç‚¹å‡»å…�费试å�¬>>
相关推�
- 2016å¹´ç»�济师åˆ�级ç»�æµŽåŸºç¡€ç« èŠ‚è®²ä¹‰:第å��ç« 05-23
- 2016å¹´åˆ�级ç»�济师ç»�æµŽåŸºç¡€ç« èŠ‚è®²ä¹‰ï¼šç¬¬å��äºŒç« 05-23
- 2016å¹´ç»�济师åˆ�级ç»�æµŽåŸºç¡€ç« èŠ‚è®²ä¹‰:第ä¹�ç« 05-23
- 2016å¹´åˆ�级ç»�济师ç»�æµŽåŸºç¡€ç« èŠ‚è®²ä¹‰ï¼šç¬¬å��ä¸€ç« 05-23
- 2016å¹´åˆ�级ç»�济师ç»�æµŽåŸºç¡€ç« èŠ‚è®²ä¹‰æ±‡æ€»05-03
| ¿Î³ÌרҵÃû³Æ | ½²Ê¦ | Ô¼Û/ÓÅ»Ý¼Û | Ãâ·ÑÌåÑé | ±¨Ãû |
|---|---|---|---|---|
| 2017Äê³õ¼¶¾¼Ã»ù´¡¾«½²°à | ºúÔö·¼ | £¤640 / £¤280 |  |
±¨Ãû |
| 2017Äê³õ¼¶½ðÈÚרҵ֪ʶÓëʵÎñ¾«½²°à | »±¿¡Éý | £¤640 / £¤280 | |
±¨Ãû |
| 2017Äê³õ¼¶ÈËÁ¦×ÊÔ´¹ÜÀíרҵ֪ʶÓëʵÎñ¾«½²°à | ³ÂÁÕ | £¤640 / £¤280 | |
±¨Ãû |
| 2017Äê³õ¼¶¹¤É̹ÜÀíרҵ֪ʶÓëʵÎñ¾«½²°à | Åíá° | £¤640 / £¤280 | |
±¨Ãû |
| 2017Äê³õ¼¶²ÆÕþË°ÊÕרҵ֪ʶÓëʵÎñ¾«½²°à | »ÆÐÇ | £¤640 / £¤280 | |
±¨Ãû |







