
您现在的ä½�置:233ç½‘æ ¡ >> ç»�济师 >> ç« èŠ‚çŸ¥è¯†ç‚¹ >> ç»�济基础知识 >> 知识点内容
�债能力分�
进入ç»�æµŽå¸ˆé¢˜åº“ç« èŠ‚ç»ƒä¹ åœ¨çº¿æµ‹è¯•é…�å¥—ä¹ é¢˜ï¼Œå�¯æŸ¥çœ‹ç”案å�Šè§£æž� 开始练ä¹
  财务报表分æž�从比率分æž�的角度划分,包括ä¼�业的å�¿å€ºèƒ½åŠ›åˆ†æž�ã€�è�¥è¿�能力分æž�和盈利能力分æž�三个方é�¢çš„åŸºæœ¬æŒ‡æ ‡ã€‚
  �债能力分�
  �债能力是指�业�还到期债务的能力。
  能å�¦å�Šæ—¶å�¿è¿˜åˆ°æœŸå€ºåŠ¡ï¼Œæ˜¯å��æ˜ ä¼�业财务状况好å��çš„é‡�è¦�æ ‡å¿—ã€‚
  ä¼�业å�¿å€ºèƒ½åŠ›åŒ…括çŸæœŸå�¿å€ºèƒ½åŠ›å’Œé•¿æœŸå�¿å€ºèƒ½åŠ›ä¸¤ä¸ªæ–¹é�¢ã€‚
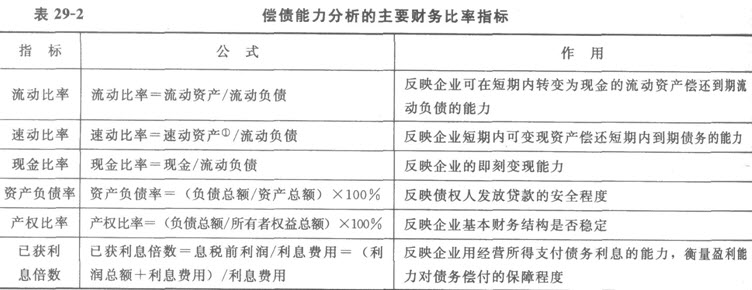
  注:①速动资产ç‰äºŽæµ�动资产å‡�去å˜è´§å�Žçš„金é¢�,包括货å¸�资金ã€�çŸæœŸæŠ•èµ„和应收账款ç‰ã€‚å˜è´§æ˜¯ä¼�业æµ�动资产ä¸æµ�动性差的一ç§�。
  æµ�动比率是衡é‡�çŸæœŸå€ºåŠ¡æ¸…å�¿èƒ½åŠ›å¸¸ç”¨çš„比率,是衡é‡�ä¼�业çŸæœŸé£Žé™©çš„æŒ‡æ ‡ã€‚ä¸€èˆ¬åº”ç»´æŒ�在2:1å·¦å�³ï¼Œæ‰€ä»¥ï¼Œä¹Ÿç§°ä¸º2与1比率。
  速动比率一般应维�在1:1左�。
  资产负债表是衡é‡�ä¼�业长期å�¿å€ºèƒ½åŠ›çš„æŒ‡æ ‡ä¹‹ä¸€ã€‚
  已获利æ�¯å€�数至少应ç‰äºŽ1。
  �债能力分�
  �债能力是指�业�还到期债务的能力。
  能å�¦å�Šæ—¶å�¿è¿˜åˆ°æœŸå€ºåŠ¡ï¼Œæ˜¯å��æ˜ ä¼�业财务状况好å��çš„é‡�è¦�æ ‡å¿—ã€‚
  ä¼�业å�¿å€ºèƒ½åŠ›åŒ…括çŸæœŸå�¿å€ºèƒ½åŠ›å’Œé•¿æœŸå�¿å€ºèƒ½åŠ›ä¸¤ä¸ªæ–¹é�¢ã€‚
  注:①速动资产ç‰äºŽæµ�动资产å‡�去å˜è´§å�Žçš„金é¢�,包括货å¸�资金ã€�çŸæœŸæŠ•èµ„和应收账款ç‰ã€‚å˜è´§æ˜¯ä¼�业æµ�动资产ä¸æµ�动性差的一ç§�。
  æµ�动比率是衡é‡�çŸæœŸå€ºåŠ¡æ¸…å�¿èƒ½åŠ›å¸¸ç”¨çš„比率,是衡é‡�ä¼�业çŸæœŸé£Žé™©çš„æŒ‡æ ‡ã€‚ä¸€èˆ¬åº”ç»´æŒ�在2:1å·¦å�³ï¼Œæ‰€ä»¥ï¼Œä¹Ÿç§°ä¸º2与1比率。
  速动比率一般应维�在1:1左�。
  资产负债表是衡é‡�ä¼�业长期å�¿å€ºèƒ½åŠ›çš„æŒ‡æ ‡ä¹‹ä¸€ã€‚
  已获利æ�¯å€�数至少应ç‰äºŽ1。
对本知识点:�问 补充
进入ç»�æµŽå¸ˆé¢˜åº“ç« èŠ‚ç»ƒä¹ åœ¨çº¿æµ‹è¯•é…�å¥—ä¹ é¢˜ï¼Œå�¯æŸ¥çœ‹ç”案å�Šè§£æž� 开始练ä¹
相关推�
| ¿Î³ÌרҵÃû³Æ | ½²Ê¦ | Ô¼Û/ÓÅ»Ý¼Û | Ãâ·ÑÌåÑé | ±¨Ãû |
|---|---|---|---|---|
| ³õ¼¶½ðÈÚרҵ֪ʶÓëʵÎñ¸ß¶Ë°à£¨°üº¬¾¼Ã»ù´¡£©£¨Ëͽ̲ģ© | ¿µ¿¡½Ü | £¤3860 / £¤1980 |  |
|
| ³õ¼¶¹¤É̹ÜÀíרҵ֪ʶÓëʵÎñ¸ß¶Ë°à£¨°üº¬¾¼Ã»ù´¡£©£¨Ëͽ̲ģ© | Åíá° | £¤3860 / £¤1980 | |
|
| ³õ¼¶ÈËÁ¦×ÊԴרҵ֪ʶÓëʵÎñ¸ß¶Ë°à£¨°üº¬¾¼Ã»ù´¡£©£¨Ëͽ̲ģ© | ³ÂÁÕ | £¤3860 / £¤1980 | |
|
| ³õ¼¶²ÆÕþË°ÊÕרҵ֪ʶÓëʵÎñ¸ß¶Ë°à£¨°üº¬¾¼Ã»ù´¡£©£¨Ëͽ̲ģ© | »ÆÐÇ | £¤3860 / £¤1980 | |
|
| Öм¶½ðÈÚרҵ֪ʶÓëʵÎñ¸ß¶Ë°à£¨°üº¬¾¼Ã»ù´¡£©£¨Ëͽ̲ģ© | »±¿¡Éý | £¤3860 / £¤1980 | |
|
| Öм¶¹¤É̹ÜÀíרҵ֪ʶÓëʵÎñ¸ß¶Ë°à£¨°üº¬¾¼Ã»ù´¡£©£¨Ëͽ̲ģ© | ÀîÕù | £¤3860 / £¤1980 | |




