




2014å¹´ä¸çº§ç»�济师《ç»�济基础知识》应试指å�—:第三å��ç«
- 第1页:第三å��ç« è€ƒæƒ…è€ƒç‚¹åˆ†æž�
- 第2页:行政事业å�•ä½�会计è¦�ç´ å’Œæ ¸ç®—ç‰¹ç‚¹
  �点�难点讲解�典型例题
  考点一 行政事业å�•ä½�会计è¦�ç´ å’Œæ ¸ç®—ç‰¹ç‚¹
  行政事业å�•ä½�设鼢五项会计è¦�ç´ ï¼Œå…¶ä¸å��æ˜ è´¢åŠ¡çŠ¶å†µçš„ä¼šè®¡è¦�ç´ åŒ…æ‹¬èµ„äº§ã€�负债ã€�净资产,å��æ˜ è¡Œæ”¿
  事业活动æˆ�果的会计è¦�ç´ åŒ…æ‹¬æ”¶å…¥å’Œæ”¯å‡ºã€‚
  (一)资产
  
  ã€�例1·å�•é€‰é¢˜ã€‘下列关于å˜è´§æ ¸ç®—的说法ä¸ï¼Žä¸�æ£ç¡®çš„是(  )。
  A.行政å�•ä½�æ£å¸¸çš„å˜è´§ç›˜ç›ˆæˆ–盘äº�应作为å‡�å°‘æˆ–å¢žåŠ å½“æœŸæ”¯å‡ºå¤„ç�†
  B.行政å�•ä½�å�–å¾—çš„å˜è´§ä»¥ä¹°ä»·åŠ 采è´ä¸çš„差旅费ã€�è¿�æ�‚费作为库å˜æ��料的入账值
  C.事业å�•ä½�çš„å˜è´§åº”当按照å�–得时的实际æˆ�本记账
  D.行政事业å�•ä½�å�‘出å˜è´§ï¼Œå�¯é‡‡ç”¨å…ˆè¿›å…ˆå‡ºæ³•ã€�åŠ æ�ƒå¹³å�‡æ³•ç‰
  ã€�ç”案】B
  ã€�解æž�】本题考查å˜è´§çš„æ ¸ç®—ã€‚é€‰é¡¹B,行政å�•ä½�å�–得时以è´ä»·ä½œä¸ºå…¥è´¦ä»·æ ¼ï¼Œé‡‡è´ä¸çš„差旅费ã€�è¿�æ�‚è´¹ç‰ä¸�计入库å˜æ��料,直接列入有关支出科目。
  (二)负债
  
  说明:行政事业å�•ä½�å�‘放给è�Œå·¥çš„工资ã€�离退休费ã€�地方部门津贴补贴å�Šå…¶ä»–ä¸ªäººæ”¶å…¥ï¼Œåº”å½“æŒ‰è§„å®šè®¾ç«‹ä¸“é—¨è´¦ç°¿è¿›è¡Œæ˜Žç»†æ ¸ç®—ï¼›ä½¿ç”¨å·¥ä¼šç»�è´¹å�‘ç»™è�Œå·¥çš„相关收入,应当由å�•ä½�工会å�•ç‹¬è®°è´¦ã€‚
  ã€�例2·å�•é€‰é¢˜ã€‘事业å�•ä½�å�–å¾—çš„æ— ä¸»è´¢ç‰©å�˜ä»·æ”¶å…¥ï¼Œåœ¨ä¼šè®¡å¤„ç�†æ—¶åº”贷记的会计科目是(  )。
  A.事业收入
  B.其他收入
  C.应缴财政专户款
  D.应缴预算款
  ã€�ç”案】D
  ã€�解æž�ã€‘æœ¬é¢˜è€ƒæŸ¥åº”ç¼´é¢„ç®—æ¬¾çš„æ ¸ç®—ã€‚åº”ç¼´é¢„ç®—æ”¶å…¥ä¸»è¦�包括:(1)事业å�•ä½�代收的纳入预算管ç�†çš„基金;(2)行政性收费收入;(3)罚没收入;(4)æ— ä¸»è´¢ç‰©å�˜ä»·æ”¶å…¥ï¼›(5)其他按规定应上缴预算的款项。
  (三)净资产
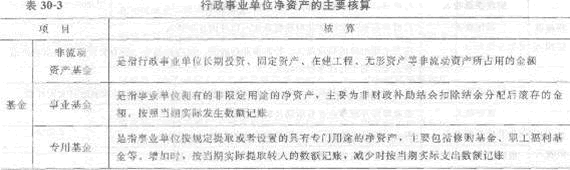
  行政å�•ä½�的净资产,是指行政å�•ä½�结转资金和结余资金。事业å�•ä½�的净资产,是指事业å�•ä½�资产扣除负债å�Žçš„ä½™é¢�,包括事业基金ã€�é�žæµ�动资产基金ã€�专用基金ã€�财政补助结转结余ã€�é�žè´¢æ”¿è¡¥åŠ©ç»“转结余ç‰ã€‚
  
  �例3·�选题】��动资产基金盘盈固定资产时,按(  )入账。
  A.实际支付的租金
  B.账�原价冲���动资产基金
  C.�置完全价值
  D.å�Œç±»èµ„äº§çš„å¸‚åœºä»·æ ¼
  ã€�ç”案】C
  �解�】��动资产基金盘盈固定资产时,按�置完全价值入账。
  ã€�例4·多选题】下列å�„项ä¸ï¼Œä¸�会引起事业结余å�‘生增å‡�å�˜åŠ¨çš„有(  )。
  A.从事��活动�得的收入
  B.附属��按规定缴纳的款项
  C.开展专业业务活动�得的收入
  D.拨出�费支出
  E.��业务负担的销售税金
  ã€�ç”案】AE
  �解�】本题考查事业结余的处�。��活动�得的收入�影�事业结余的金�。
  (四)收入
  
  ã€�例5·å�•é€‰é¢˜ã€‘下列å�„项ä¸ï¼Œå…³äºŽäº‹ä¸šå�•ä½�收入会计处ç�†çš„表述ä¸ï¼Œä¸�æ£ç¡®çš„是(  )。
  A.事业��的投资收益记入其他收入
  B.事业��开展专业业务活动�辅助活动所�得的收入记入事业收入
  C.从主管部门�得的�政府补助收入记入上级补助收入
  D.事业å�•ä½�é™„å±žçš„ç‹¬ç«‹æ ¸ç®—å�•ä½�按规定缴纳的å�„项收入记入ç»�è�¥æ”¶å…¥
  ã€�ç”案】D
  ã€�解æž�】本题考查事业å�•ä½�收入的会计处ç�†ã€‚选项D,事业å�•ä½�é™„å±žçš„ç‹¬ç«‹æ ¸ç®—å�•ä½�按规定缴纳的å�„项收入应该记入附属å�•ä½�上缴的收入。
  (五)支出
  行政å�•ä½�的支出.是指行政å�•ä½�为ä¿�障机构æ£å¸¸è¿�转和完æˆ�工作任务所å�‘生的资金耗费å�Šæ�Ÿå¤±ã€‚
  事业��的支出,是指事业��为开展业务活动或其他活动�生的�项资金耗费��失。
  
  考点一 行政事业å�•ä½�会计è¦�ç´ å’Œæ ¸ç®—ç‰¹ç‚¹
  行政事业å�•ä½�设鼢五项会计è¦�ç´ ï¼Œå…¶ä¸å��æ˜ è´¢åŠ¡çŠ¶å†µçš„ä¼šè®¡è¦�ç´ åŒ…æ‹¬èµ„äº§ã€�负债ã€�净资产,å��æ˜ è¡Œæ”¿
  事业活动æˆ�果的会计è¦�ç´ åŒ…æ‹¬æ”¶å…¥å’Œæ”¯å‡ºã€‚
  (一)资产
  

  ã€�例1·å�•é€‰é¢˜ã€‘下列关于å˜è´§æ ¸ç®—的说法ä¸ï¼Žä¸�æ£ç¡®çš„是(  )。
  A.行政å�•ä½�æ£å¸¸çš„å˜è´§ç›˜ç›ˆæˆ–盘äº�应作为å‡�å°‘æˆ–å¢žåŠ å½“æœŸæ”¯å‡ºå¤„ç�†
  B.行政å�•ä½�å�–å¾—çš„å˜è´§ä»¥ä¹°ä»·åŠ 采è´ä¸çš„差旅费ã€�è¿�æ�‚费作为库å˜æ��料的入账值
  C.事业å�•ä½�çš„å˜è´§åº”当按照å�–得时的实际æˆ�本记账
  D.行政事业å�•ä½�å�‘出å˜è´§ï¼Œå�¯é‡‡ç”¨å…ˆè¿›å…ˆå‡ºæ³•ã€�åŠ æ�ƒå¹³å�‡æ³•ç‰
  ã€�ç”案】B
  ã€�解æž�】本题考查å˜è´§çš„æ ¸ç®—ã€‚é€‰é¡¹B,行政å�•ä½�å�–得时以è´ä»·ä½œä¸ºå…¥è´¦ä»·æ ¼ï¼Œé‡‡è´ä¸çš„差旅费ã€�è¿�æ�‚è´¹ç‰ä¸�计入库å˜æ��料,直接列入有关支出科目。
  (二)负债
  

  说明:行政事业å�•ä½�å�‘放给è�Œå·¥çš„工资ã€�离退休费ã€�地方部门津贴补贴å�Šå…¶ä»–ä¸ªäººæ”¶å…¥ï¼Œåº”å½“æŒ‰è§„å®šè®¾ç«‹ä¸“é—¨è´¦ç°¿è¿›è¡Œæ˜Žç»†æ ¸ç®—ï¼›ä½¿ç”¨å·¥ä¼šç»�è´¹å�‘ç»™è�Œå·¥çš„相关收入,应当由å�•ä½�工会å�•ç‹¬è®°è´¦ã€‚
  ã€�例2·å�•é€‰é¢˜ã€‘事业å�•ä½�å�–å¾—çš„æ— ä¸»è´¢ç‰©å�˜ä»·æ”¶å…¥ï¼Œåœ¨ä¼šè®¡å¤„ç�†æ—¶åº”贷记的会计科目是(  )。
  A.事业收入
  B.其他收入
  C.应缴财政专户款
  D.应缴预算款
  ã€�ç”案】D
  ã€�解æž�ã€‘æœ¬é¢˜è€ƒæŸ¥åº”ç¼´é¢„ç®—æ¬¾çš„æ ¸ç®—ã€‚åº”ç¼´é¢„ç®—æ”¶å…¥ä¸»è¦�包括:(1)事业å�•ä½�代收的纳入预算管ç�†çš„基金;(2)行政性收费收入;(3)罚没收入;(4)æ— ä¸»è´¢ç‰©å�˜ä»·æ”¶å…¥ï¼›(5)其他按规定应上缴预算的款项。
  (三)净资产
  行政å�•ä½�的净资产,是指行政å�•ä½�结转资金和结余资金。事业å�•ä½�的净资产,是指事业å�•ä½�资产扣除负债å�Žçš„ä½™é¢�,包括事业基金ã€�é�žæµ�动资产基金ã€�专用基金ã€�财政补助结转结余ã€�é�žè´¢æ”¿è¡¥åŠ©ç»“转结余ç‰ã€‚


  �例3·�选题】��动资产基金盘盈固定资产时,按(  )入账。
  A.实际支付的租金
  B.账�原价冲���动资产基金
  C.�置完全价值
  D.å�Œç±»èµ„äº§çš„å¸‚åœºä»·æ ¼
  ã€�ç”案】C
  �解�】��动资产基金盘盈固定资产时,按�置完全价值入账。
  ã€�例4·多选题】下列å�„项ä¸ï¼Œä¸�会引起事业结余å�‘生增å‡�å�˜åŠ¨çš„有(  )。
  A.从事��活动�得的收入
  B.附属��按规定缴纳的款项
  C.开展专业业务活动�得的收入
  D.拨出�费支出
  E.��业务负担的销售税金
  ã€�ç”案】AE
  �解�】本题考查事业结余的处�。��活动�得的收入�影�事业结余的金�。
  (四)收入
  

  ã€�例5·å�•é€‰é¢˜ã€‘下列å�„项ä¸ï¼Œå…³äºŽäº‹ä¸šå�•ä½�收入会计处ç�†çš„表述ä¸ï¼Œä¸�æ£ç¡®çš„是(  )。
  A.事业��的投资收益记入其他收入
  B.事业��开展专业业务活动�辅助活动所�得的收入记入事业收入
  C.从主管部门�得的�政府补助收入记入上级补助收入
  D.事业å�•ä½�é™„å±žçš„ç‹¬ç«‹æ ¸ç®—å�•ä½�按规定缴纳的å�„项收入记入ç»�è�¥æ”¶å…¥
  ã€�ç”案】D
  ã€�解æž�】本题考查事业å�•ä½�收入的会计处ç�†ã€‚选项D,事业å�•ä½�é™„å±žçš„ç‹¬ç«‹æ ¸ç®—å�•ä½�按规定缴纳的å�„项收入应该记入附属å�•ä½�上缴的收入。
  (五)支出
  行政å�•ä½�的支出.是指行政å�•ä½�为ä¿�障机构æ£å¸¸è¿�转和完æˆ�工作任务所å�‘生的资金耗费å�Šæ�Ÿå¤±ã€‚
  事业��的支出,是指事业��为开展业务活动或其他活动�生的�项资金耗费��失。
  

  真题推è��:2003å¹´-2013å¹´ä¸çº§ç»�济师历年真题|《ä¸çº§åŸºç¡€çŸ¥è¯†ã€‹åŽ†å¹´è€ƒé¢˜è§£æž�
  2014新信�:2014�济师报�时间|考试时间|考试指�|报考指�|报考�件
  编辑推è��:2014ä¸çº§æˆ¿åœ°äº§è®²ä¹‰ï½œå·¥å•†ç®¡ç�†ç¬”记|人力资æº�应试指å�—|基础知识公å¼�/è¦�点
ã€€ã€€ç½‘æ ¡è¾…å¯¼ï¼šä¸ºå¸®åŠ©è€ƒç”Ÿåœ¨è‡ªå¦çš„基础上能较好地掌æ�¡2014å¹´ç»�济师考试内容,233ç½‘æ ¡æ��供了2014å¹´ç»�济师åˆ�ä¸çº§ç»�济基础冲刺ç�ã€�ä¹ é¢˜ç�ç‰è¯¾ç¨‹ï¼�å…�费试å�¬>>
责编:lq评论
| ¿Î³ÌרҵÃû³Æ | ½²Ê¦ | Ô¼Û/ÓÅ»Ý¼Û | Ãâ·ÑÌåÑé | ±¨Ãû |
|---|---|---|---|---|
| 2017ÄêÖм¶¾¼Ã»ù´¡ÖªÊ¶¾«½²°à | »±¿¡Éý | £¤350 / £¤350 |  |
±¨Ãû |
| 2017ÄêÖм¶½ðÈÚ¾«½²°à | »±¿¡Éý | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶ÈËÁ¦×ÊÔ´¹ÜÀí¾«½²°à | ÍõöÎöÎ | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶¹¤É̹ÜÀí¾«½²°à | ¹ùÏþÍ® | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶²ÆÕþË°ÊÕ¾«½²°à | ´¢³É±ø | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶½¨Öþ¾¼Ãר¾«½²°à | ¹ùì¿ | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶·¿µØ²ú¾¼Ã¾«½²°à | ¹ùì¿ | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶¾¼Ãʦũҵ¾¼Ã¾«½²°à | κ¾´ÖÜ | £¤350 / £¤350 | |
±¨Ãû |











