




2014å¹´ç»�济师《ä¸çº§å»ºç‘》新应试指å�—:第七ç«
- 第1页:考情分��分值分布�主�考点
- 第2é¡µï¼šè€ƒç‚¹ä¸€ã€€å·¥ç¨‹é€ ä»·çš„è®¡ä»·æ–¹æ³•
考点一 投资决ç–é˜¶æ®µå·¥ç¨‹é€ ä»·çš„è®¡ä»·æ–¹æ³•
(一)建设投资估算
1.概述
建设投资å�¯æŒ‰æ¦‚算法和形æˆ�资产法进行分类。按照概算法,建设投资估算应包括工程费用ã€�工程建设其他费用和预备费;按照形æˆ�资产法,建设投资估算应包括固定资产费用(å�«å·¥ç¨‹è´¹ç”¨ã€�固定资产其他费用)ã€�æ— å½¢èµ„äº§è´¹ç”¨ã€�其他资产费用和预备费。
建设投资分类
|
按照概算法分
|
工程费用 |
|
按照形�资产法分
|
固定资产费用(�工程费用��定资产其他费用 |
2.建设投资估算的编制方法
(1)资金周转率法
这�方法是用资金周转率�推测投资�的一�方法。资金周转率法比较简便,计算速度快,但度较低。 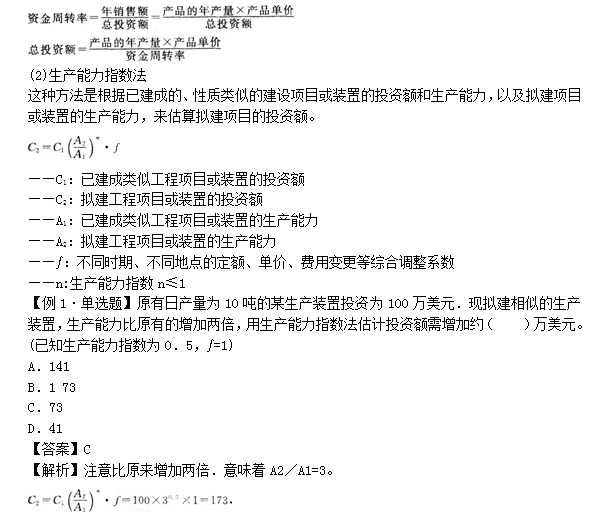
1 73-l00=3(万美元)。
(3)设备费用百分比估算法
C=I(1+F1K1+ƒ2K2+…)+Q
——C:拟建项目或装置的投资�
——I2ï¼šæ‹Ÿå»ºé¡¹ç›®æˆ–è£…ç½®æŒ‰å½“æ—¶å½“åœ°ä»·æ ¼è®¡ç®—çš„è®¾å¤‡è´¹
一——K1ã€�K2…:已建æˆ�çš„å�Œç±»é¡¹ç›®æˆ–装置ä¸ï¼Žå»ºç‘安装费å�Šå·¥ç¨‹å»ºè®¾å…¶ä»–费用å� 设备费的百分比
——ƒ1ã€�ƒ2ã€�ƒ3â€¦ï¼šè¡¨ç¤ºç”±äºŽæ—¶é—´å› ç´ å¼•èµ·çš„å®šé¢�ã€�ä»·æ ¼ã€�è´¹ç”¨æ ‡å‡†ç‰å�˜åŒ–的综å�ˆè°ƒæ•´ç³»æ•°
——Q:拟建工程的其他有关费用
(4)é€ ä»·æŒ‡æ ‡ä¼°ç®—æ³•
â‘ æ¦‚ç®—æŒ‡æ ‡â€”â€”æŒ‰å®Œæ �建ç‘物以m2ã€�m3或座ç‰è®¡ã€‚
â‘¡ä¼°ç®—æŒ‡æ ‡â€”â€”ä»¥å»ºæ²¡é¡¹ç›®ã€�å�•é¡¹å·¥ç¨‹æˆ–å�•ä½�工程计。
(二)�动资金估算
1.分项详细估算法
æ ¹æ�®èµ„金周转é¢�和周转速度之问的关系,对构æˆ�æµ�动资金的å�„项æµ�动资产和æµ�动负债分别进行估算。
æ¥éª¤å¦‚下:
(1)周转次数的计算公�
①周转次数=380/周转天数
â‘¡å�„项æµ�动资金平å�‡å� 用é¢�=周转é¢�ï¼�周转次数
(2)�动资产的估算
â‘ å˜è´§ä¼°ç®—:å˜è´§=外è´åŽŸæ��æ–™ã€�燃料+其他æ��æ–™+在产å“�+产æˆ�å“�
在产å“�=(年外è´åŽŸæ��æ–™ã€�燃料动力费+年工资å�Šç¦�利费+å¹´ä¿®ç�†è´¹+å¹´å…¶ä»–åˆ¶é€ è´¹)÷在产å“�周转次数
产��:=(年���本一年�业费用)÷产��周转次数
②应收账款估算:应收账款=年销售收入÷应收账款周转次数
③预付账款估算:预付账款=外è´å•†å“�或æœ�务年费用÷预付账款周转次数
④现金需��估算:现金需��=(年工资��利费+年其他费用)÷现金周转次数
(3)�动负债估算
2ï¼Žæ‰©å¤§æŒ‡æ ‡æ³•
æ ¹æ�®çŽ°æœ‰å�Œç±»ä¼�业的实际资料,求得å�„ç§�æµ�åŠ¨èµ„é‡‘çŽ‡æŒ‡æ ‡ï¼Œæˆ–æ ¹æ�®è¡Œä¸šæˆ–部门给定的å�‚考值或ç»�验确定比率。
�例2·多选题】�动资金估算方法包括(  )。
Aï¼Žé€ ä»·æŒ‡æ ‡ä¼°ç®—æ³•
B.分项详细估算法
Cï¼Žæ‰©å¤§æŒ‡æ ‡æ³•
D.设备费用百分比估算法
E.资金周转率法
ã€�ç”案】BC
ã€�解æž�】æµ�åŠ¨èµ„é‡‘ä¼°ç®—æ–¹æ³•åŒ…æ‹¬åˆ†é¡¹è¯¦ç»†ä¼°ç®—æ³•å’Œæ‰©å¤§æŒ‡æ ‡æ³•ã€‚ADE属于建设投资估算的编制方法C
  2014新辅导:2014å¹´ä¸çº§ç»�济基础知识完美备考 |2014ä¸çº§ç»�济师å�„ç§‘ç»ƒä¹ é¢˜
  真题推è��:2003-2013å¹´ä¸çº§ç»�济师考试真题汇总 2003-2013å¹´åˆ�级ç»�济基础真题å�Šç”案
ã€€ã€€ç½‘æ ¡è¾…å¯¼ï¼šä¸ºå¸®åŠ©è€ƒç”Ÿåœ¨è‡ªå¦çš„基础上能较好地掌æ�¡2014å¹´ç»�济师考试内容,233ç½‘æ ¡ç²¾å¿ƒä¸ºå¤§å®¶æ��供了2014å¹´ç»�济师åˆ�ä¸çº§ç»�济基础冲刺ç�ã€�ä¹ é¢˜ç�ç‰è¯¾ç¨‹ï¼Œç‚¹å‡»å…�费试å�¬>>
| ¿Î³ÌרҵÃû³Æ | ½²Ê¦ | Ô¼Û/ÓÅ»Ý¼Û | Ãâ·ÑÌåÑé | ±¨Ãû |
|---|---|---|---|---|
| 2017ÄêÖм¶¾¼Ã»ù´¡ÖªÊ¶¾«½²°à | »±¿¡Éý | £¤350 / £¤350 |  |
±¨Ãû |
| 2017ÄêÖм¶½ðÈÚ¾«½²°à | »±¿¡Éý | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶ÈËÁ¦×ÊÔ´¹ÜÀí¾«½²°à | ÍõöÎöÎ | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶¹¤É̹ÜÀí¾«½²°à | ¹ùÏþÍ® | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶²ÆÕþË°ÊÕ¾«½²°à | ´¢³É±ø | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶½¨Öþ¾¼Ãר¾«½²°à | ¹ùì¿ | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶·¿µØ²ú¾¼Ã¾«½²°à | ¹ùì¿ | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶¾¼Ãʦũҵ¾¼Ã¾«½²°à | κ¾´ÖÜ | £¤350 / £¤350 | |
±¨Ãû |











