




233ç½‘æ ¡æ§�ä¿Šå�‡è€�师:2014年《ä¸çº§ç»�济基础》试题å�Šç”案
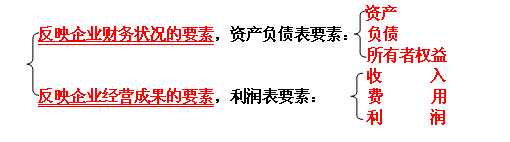
51.下列会计è¦�ç´ ç»„å�ˆä¸ï¼Œå��应ä¼�业财务状况的是( )。
A.资产�负债�费用
B.收入�费用�利润
C.资产�负债�所有者�益
D.资产�负债�利润
ç”案:C
233ç½‘æ ¡æ§�俊生è€�师解æž�:第26ç« ç²¾è®²ç�例题第12题å�˜å½¢é¢˜ã€‚课å�Žç»ƒä¹ 题会计部分多选第2题。
52.预计在一个æ£å¸¸è�¥ä¸šå‘¨æœŸä¸å�˜çŽ°ã€�出售或者耗用的资产是( )。
A.�动资产
B.固定资产
C.递延资产
D.æ— å½¢èµ„äº§
ç”案:A
233ç½‘æ ¡æ§�俊生è€�师解æž�:第26ç« ç²¾è®²ç�例题第18题原题。
æµ�动资产是指预计在一个æ£å¸¸è�¥ä¸šå‘¨æœŸä¸å�˜çŽ°ã€�出售或耗用,或者主è¦�为交易目的而æŒ�有,或者预计在资产负债表日起一年内(å�«1年)å�˜çŽ°çš„资产,以å�Šè‡ªèµ„产负债表日起一年内交æ�¢å…¶ä»–资产或清å�¿è´Ÿå€ºçš„能力ä¸�å�—é™�制的现金或现金ç‰ä»·ç‰©ã€‚
53.�业在进行会计确认�计�和报告时采用的主�计���是( )。
A.货�
B.实物数�
C.��
D.长度
ç”案:A
233ç½‘æ ¡æ§�俊生è€�师解æž�:第26ç« è¯¾å�Žç»ƒä¹ 题会计部分å�•é€‰ç¬¬11题。
è´§å¸�计é‡�是指ä¼�业在进行会计确认ã€�计é‡�和报告时采用货å¸�为主è¦�计é‡�å�•ä½�进行记录,å��æ˜ ä¼�业财务状况ã€�ç»�è�¥æˆ�果和现金æµ�é‡�,并å�‡å®šè´§å¸�çš„å¸�值ä¿�æŒ�ä¸�å�˜ã€‚
我国《�业会计准则》规定,�业会计应当以货�计�,以人民�为记账本��。
以货å¸�作为统一计é‡�å�•ä½�还包å�«ç�€å¸�值稳定的å�‡è®¾ã€‚è´§å¸�计é‡�çš„å�‡è®¾ä¸�表示货å¸�是一的计é‡�å�•ä½�ï¼Œæœ‰æ—¶åœ¨ä¼šè®¡æ ¸ç®—ä¸ä¹Ÿè¾…以实物数é‡�ç‰è®¡é‡�å�•ä½�。
54.�业应当对应收账款计��账准备,这体现的会计信�质��求是( )。
A.��性
B.谨慎性
C.清晰性
D.å�¯é� 性
ç”案:B
233ç½‘æ ¡æ§�俊生è€�师解æž�:第26ç« ç²¾è®²ç�例题第52题å�˜å½¢é¢˜ã€‚
谨慎性在会计上的应用是多方é�¢çš„,如å˜è´§åœ¨ç‰©ä»·ä¸Šæ¶¨æ—¶é‡‡ç”¨å�Žè¿›å…ˆå‡ºæ³•ï¼Œé‡‡ç”¨æˆ�本与å�¯å�˜çŽ°å‡€å€¼å°ä½Žæ³•å¯¹å˜è´§è¿›è¡ŒæœŸæœ«è®¡ä»·ï¼Œå¯¹åº”收å¸�款计æ��å��å¸�å‡†å¤‡ï¼Œå¯¹å›ºå®šèµ„äº§é‡‡ç”¨åŠ é€ŸæŠ˜æ—§æ³•ã€�对å�¯èƒ½å�‘生的资产æ�Ÿå¤±è®¡æ��å‡�值准备ç‰ã€‚谨慎性原则的应用并ä¸�å…�许ä¼�业设置秘密准备。
55.ä¼�业在计é‡�会计è¦�ç´ æ—¶ï¼Œä¸€èˆ¬åº”é‡‡ç”¨ï¼ˆ )进行计é‡�。
A.历��本
B.现值
C.�置�本
D.公�价值
ç”案:A
233ç½‘æ ¡æ§�俊生è€�师解æž�:第27ç« ç²¾è®²ç�例题第4题原题。
ä¼�业对会计è¦�ç´ è¿›è¡Œè®¡é‡�时,一般应当采用历å�²æˆ�本,采用é‡�ç½®æˆ�本ã€�å�¯å�˜çŽ°å‡€å€¼ã€�现值ã€�å…¬å…�价值计é‡�的,应当ä¿�è¯�所确定的会计è¦�ç´ é‡‘é¢�能够å�–得并å�¯é� 计é‡�。
56.按照所å��æ˜ ç»�济内容的ä¸�å�Œï¼Œä¼�业会计报表å�¯åˆ†ä¸ºï¼ˆ )。
A.对外会计报表和对内会计报表
B.年度会计报表.å£åº¦ä¼šè®¡æŠ¥è¡¨.月份会计报表
C.财务状况报表,���果报表和现金��报表
D.预算报表和决算报表
ç”案:C
233ç½‘æ ¡æ§�俊生è€�师解æž�:第27ç«
会计报表按照其å��æ˜ ç»�济内容ä¸�å�Œï¼Œå�¯åˆ†ä¸ºå��æ˜ è´¢åŠ¡çŠ¶å†µçš„æŠ¥è¡¨ã€�å��æ˜ ç»�è�¥æˆ�果的报表和å��æ˜ çŽ°é‡‘æµ�é‡�的报表三类。
57.�业编制现金��表的作用在于( )。
A.æ��ä¾›ä¼�业一定会计期内现金和现金ç‰ä»·ç‰©æµ�入和æµ�出的信æ�¯
B.�供�业盈利能力方�的信�
C.�供�业所拥有和控制的�济资��其构�的信�
D.�供�业财务状况��债能力和支付能力的信�
ç”案:A
233ç½‘æ ¡æ§�俊生è€�师解æž�:第28ç« ç²¾è®²ç�例题第15题å�˜å½¢é¢˜ã€‚
资产负债表为报表使用者æ��ä¾›ä¼�业所拥有和控制掌æ�¡çš„ç»�济资æº�å�Šå…¶çš„分布和构æˆ�çš„ä¿¡æ�¯ï¼Œä¸ºç»�è�¥è€…分æž�资产分布是å�¦å�ˆç�†æ��ä¾›ä¾�æ�®ã€‚通过对资产负债表的分æž�å�¯ä»¥ä½¿ä½¿ç”¨è€…了解ä¼�业的财务状况,判æ–ä¼�业的å�¿å€ºèƒ½åŠ›å’Œæ”¯ä»˜èƒ½åŠ›ã€‚
利润表为报表使用者�供�业盈利能力方�的信�。
58.财务报表分æž�æŒ‡æ ‡ä¸ï¼Œæµ�动比率主è¦�å��æ˜ ä¼�业的( )能力。
A.长期�债
B.盈利
C.çŸæœŸå�¿å€º
D.�刻�现
ç”案:C
233ç½‘æ ¡æ§�俊生è€�师解æž�:第29ç« ç²¾è®²ç�例题第4题近似原题。
æµ�动比率是衡é‡�çŸæœŸå€ºåŠ¡æ¸…å�¿èƒ½åŠ›å¸¸ç”¨çš„比率,å��æ˜ ä¼�业å�¯åœ¨çŸæœŸå†…转å�˜ä¸ºçŽ°é‡‘çš„æµ�动资产å�¿è¿˜åˆ°æœŸå€ºåŠ¡çš„能力。
现金比率å��æ˜ ä¼�业的å�³åˆ»å�˜çŽ°èƒ½åŠ›ã€‚
59.�业�税�利润与利�费用的比率为( )。
A.市盈率
B.已获利��数
C.资金�本
D.产�比率
ç”案:B
233ç½‘æ ¡æ§�俊生è€�师解æž�:第29ç« è¯¾å�Žç»ƒä¹ 题会计部分多选第6题。
60.关于“ç»�济法â€�和“调整ç»�济的法â€�的说法,æ£ç¡®çš„是( )。
A.两个概念内涵一致
B.“调整�济的法�包括“�济法�
C.“�济法�的外延比“调整�济的法�的外延大
D.“�济法�是与“调整�济的法�并列的法律部门
ç”案:B
233ç½‘æ ¡æ§�俊生è€�师解æž�:第31ç« æ¨¡è€ƒé¢˜äºŒç¬¬60题。
“ç»�济法â€�是与民法ã€�商法ã€�行政法ã€�刑法ç‰éƒ¨é—¨æ³•å¹¶åˆ—的一个法律部门,是现代法律体系的一个é‡�è¦�组æˆ�部分。 “调整ç»�济的法â€�ï¼Œå®ƒæ—¢åŒ…æ‹¬ä¼ ç»Ÿæ³•å¾‹ä½“ç³»ä¸çš„民法ã€�商法,也包括近代产生的ç»�济法,它既包括调整国内ç»�济关系的法,也包括调整国际ç»�济关系的国际ç§�法和国际ç»�济法,它是一国所有调整ç»�济关系的法律规范的总和。
  考å�Žæ—¶é—´å…³æ³¨ï¼š2014å¹´ç»�济师考试æˆ�绩查询时间å�Šå…¥å�£ | å�ˆæ ¼åˆ†æ•°çº¿
  233ç½‘æ ¡ç»�æµŽå¸ˆèµ„æ ¼è€ƒè¯•ç½‘ï¼Œå¼ºå¼ºé›†ç»“ç»�æµŽå¸ˆè®²å¸ˆæ•™ç ”å›¢é˜Ÿï¼Œä¸“ä¸ºç»�济师考è¯�äººå‘˜æ‰“é€ ç»�济师VIPç�,å�Œæ—¶ä¸ºå¤§å®¶æ��ä¾›å�Œå¸ˆèµ„授课,您å�¯ä»¥é€‰æ‹©è‡ªå·±å–œçˆ±çš„è€�å¸ˆè®²è¯¾ï¼Œæ ¹æ�®æœºè€ƒå½¢å¼�,我们为大家精心准备了全真机考模拟考场,让考å�‹è½»æ�¾å¤‡è€ƒã€‚
相关推�
- 2016å¹´ä¸çº§ç»�济师《ç»�济基础知识》真题å�Šç”案10-26
- ä¸çº§ã€Šç»�济基础知识》历年真题精选å�Šè§£æž�第二套09-09
- ä¸çº§ã€Šç»�济基础知识》历年真题精选å�Šè§£æž�套09-09
- 233ç½‘æ ¡2015å¹´ä¸çº§ç»�济师ç»�济基础命ä¸çœŸé¢˜ï¼ˆéƒ¨åˆ†ï¼‰06-14
- 2016å¹´ä¸çº§ç»�济基础真题实战测试å�·4套05-09
| ¿Î³ÌרҵÃû³Æ | ½²Ê¦ | Ô¼Û/ÓÅ»Ý¼Û | Ãâ·ÑÌåÑé | ±¨Ãû |
|---|---|---|---|---|
| 2017ÄêÖм¶¾¼Ã»ù´¡ÖªÊ¶¾«½²°à | »±¿¡Éý | £¤350 / £¤350 |  |
±¨Ãû |
| 2017ÄêÖм¶½ðÈÚ¾«½²°à | »±¿¡Éý | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶ÈËÁ¦×ÊÔ´¹ÜÀí¾«½²°à | ÍõöÎöÎ | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶¹¤É̹ÜÀí¾«½²°à | ¹ùÏþÍ® | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶²ÆÕþË°ÊÕ¾«½²°à | ´¢³É±ø | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶½¨Öþ¾¼Ãר¾«½²°à | ¹ùì¿ | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶·¿µØ²ú¾¼Ã¾«½²°à | ¹ùì¿ | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶¾¼Ãʦũҵ¾¼Ã¾«½²°à | κ¾´ÖÜ | £¤350 / £¤350 | |
±¨Ãû |











