




2014å¹´ç»�济师《ä¸çº§å•†ä¸šã€‹æ–°åº”试指å�—:第å��二ç«
- 第1页:考情分���维导图
- 第2页:考点一 商��通�业财务管�概述
- 第3页:考点二 项目投资评价概述与现金��
- 第4页:考点三 项目投资评价的方法
考点三 项目投资评价的方法
对项目投资评价时使用的基本方法是折现现金æµ�é‡�法,包括净现值法ã€�现值指数法和内å�«æŠ¥é…¬çŽ‡ä¸‰ç§�,æ¤å¤–还包括一些辅助方法,包括投资回收期法和会计收益率法。
(一)净现值法
净现值法 
ç»è¡¨
优点 |
(1)考虑了货�的时间价值 |
|
缺点 |
(1)ä¸�能真æ£å��æ˜ æŠ•èµ„é¡¹ç›®çš„èŽ·åˆ©èƒ½åŠ›å¤§å°� |
ã€�例3·å�•é€‰é¢˜ã€‘æŸ�ä¼�业欲进行投资,设计了四个方案,æ¯�个方案的åˆ�始投资é¢�å�‡ä¸ºl000万元,æ¯�个方案寿命周期内å�„年的现金æµ�é‡�如下表。已知贴现率为10%,用净现值法决ç–,则该ä¼�业应选择的方案是(  )。
年份 |
1 |
2 |
3 |
4 |
5 |
|
甲方案 |
300 |
300 |
300 |
300 |
300 |
|
乙方案 |
100 |
200 |
300 |
400 |
500 |
|
丙方案 |
200 |
250 |
300 |
350 |
500 |
|
�方案 |
250 |
300 |
300 |
400 |
400 |
A.甲
B.乙
C.丙
D.了
ã€�ç”案】D
(二)现值指数法
现值指数法 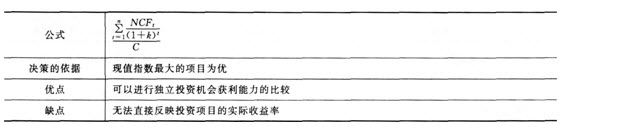
ã€�例4·å�•é€‰é¢˜ã€‘æŸ�ä¼�业欲进行投资,设计了四个方案,æ¯�个方案寿命周期内å�„年的现金æµ�é‡�如下表,å�„方案的åˆ�始投资é¢�分别为l000万元ã€�800万元ã€�1100万元ã€�1200万元。已知贴现率为10%,用现值指数法决ç–,则该ä¼�业应选择的方案是(  )。
年份 |
1 |
2 |
3 |
4 |
5 |
|
甲方案 |
300 |
300 |
300 |
300 |
300 |
|
乙方案 |
100 |
200 |
300 |
400 |
500 |
|
丙方案 |
200 |
250 |
300 |
350 |
500 |
|
�方案 |
250 |
300 |
300 |
400 |
400 |
A.甲
B.乙
C.丙
D.�
ã€�ç”案】B
ã€�解æž�】本题考查现值指数决ç–法。甲方案的现值指数=1137.24ï¼�1000=1.137;乙方案的现值指数=1065.26ï¼�800=1.331;丙方案的现值指数=1163.34ï¼�1100=11 058ï¼›ä¸�方案的现值指数=1222.17ï¼�1200=1.018。乙方案的现值指数,应选乙方案。
(三)内�报酬率法
内�报酬率法 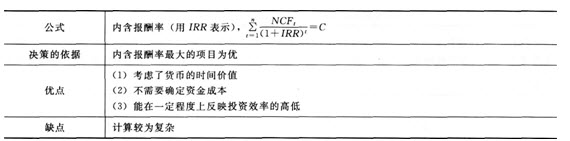
ã€�例5·å�•é€‰é¢˜ã€‘在项目投资分æž�与评价方法ä¸ï¼Œå†…èˆ�报酬率法的缺点是(  )。
A.ä¸�能真æ£å��æ˜ æŠ•èµ„é¡¹ç›®çš„èŽ·åˆ©èƒ½åŠ›å¤§å°�
B.ä¸�能å��æ˜ æŠ•èµ„çš„ç›¸å¯¹æ•ˆç›Š
Cï¼Žæ— æ³•ç›´æŽ¥å��æ˜ æŠ•èµ„é¡¹ç›®çš„å®žé™…æ”¶ç›ŠçŽ‡
D.计算��
ã€�ç”案】D
�解�】本题考查内�报酬率法的缺点。内�报酬率法的缺点是计算��。
(四)投资回收期法
投资回收期法 
�例6·�选题】�投资方案的�始投资�为3000元,�5年现金净��分别为400万元�800万元�1500万元�1500万元和1200万元,则该方案的投资回收期为(  )年。
A.3
B.3.2
C.3.5
D.4.8
ã€�ç”案】B
ã€�解æž�】本题考查投资回收期。åˆ�始投资是一次支出ã€�而æ¯�年现金净æµ�é‡�ä¸�相ç‰æ—¶ï¼ŒæŠ•èµ„回收期一(现金净æµ�é‡�之和超过åˆ�始投资é¢�的年份-1)+(现金净æµ�é‡�之和超过åˆ�始投资é¢�的年份的上一年还没收回的投资é¢�ï¼�现金净æµ�é‡�之和超过åˆ�始投资é¢�那一年的现金净æµ�é‡�)。则该方案的投资回收期=(4-1)+(3000-400-800-1500)ï¼�1500=3.2(å¹´)。
(五)会计收益率法
会计收益率法
公� |
会计收益率=年平�净收益��始投资×100% |
|
决ç–çš„ä¾�æ�® |
会计收益率的项目为优 |
|
优点 |
(1)è¯„ä»·æŒ‡æ ‡çš„è®¡ç®—ç®€å�•ã€�方便;(2)ç»�济æ„�义易于ç�†è§£ï¼›(3)考虑了投资寿命周期内所有年份的收益情况 |
|
缺点 |
(1)没有考虑货å¸�的时间价值;(2)ä¸�能真实å��æ˜ æŠ•èµ„æŠ¥é…¬çŽ‡çš„é«˜ä½Ž |
�例7·�选题】�方案的原始投资�为60000元,�以使用4年,年平�净收益为9000元。则该方案的会计收益率为(  )。
A.3.75%
B.15%
C.18%
D.60%
ã€�ç”案】B
�解�】会计收益率=年平�净收益�原始投资�=(9000�60000)×100%=15%。
  2014新辅导:2014å¹´ä¸çº§ç»�济师å�„ç§‘ç« èŠ‚ç»ƒä¹ å�Œæ¥æ¼”ä¹ ï½œ2014ä¸çº§ç»�济师å�„ç§‘ç»ƒä¹ é¢˜
  真题推è��:2003-2013å¹´ä¸çº§ç»�济师考试真题汇总 2003-2013å¹´åˆ�级ç»�济基础真题å�Šç”案
ã€€ã€€ç½‘æ ¡è¾…å¯¼ï¼šä¸ºå¸®åŠ©è€ƒç”Ÿåœ¨è‡ªå¦çš„基础上能较好地掌æ�¡2014å¹´ç»�济师考试内容,233ç½‘æ ¡ç²¾å¿ƒä¸ºå¤§å®¶æ��供了2014å¹´ç»�济师åˆ�ä¸çº§ç»�济基础冲刺ç�ã€�ä¹ é¢˜ç�ç‰è¯¾ç¨‹ï¼Œç‚¹å‡»å…�费试å�¬>>
相关推�
| ¿Î³ÌרҵÃû³Æ | ½²Ê¦ | Ô¼Û/ÓÅ»Ý¼Û | Ãâ·ÑÌåÑé | ±¨Ãû |
|---|---|---|---|---|
| 2017ÄêÖм¶¾¼Ã»ù´¡ÖªÊ¶¾«½²°à | »±¿¡Éý | £¤350 / £¤350 |  |
±¨Ãû |
| 2017ÄêÖм¶½ðÈÚ¾«½²°à | »±¿¡Éý | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶ÈËÁ¦×ÊÔ´¹ÜÀí¾«½²°à | ÍõöÎöÎ | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶¹¤É̹ÜÀí¾«½²°à | ¹ùÏþÍ® | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶²ÆÕþË°ÊÕ¾«½²°à | ´¢³É±ø | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶½¨Öþ¾¼Ãר¾«½²°à | ¹ùì¿ | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶·¿µØ²ú¾¼Ã¾«½²°à | ¹ùì¿ | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶¾¼Ãʦũҵ¾¼Ã¾«½²°à | κ¾´ÖÜ | £¤350 / £¤350 | |
±¨Ãû |











