




2014ä¸çº§ç»�济师考试《建ç‘ç»�济》备考讲义2
  一�数�法
  数é¢�法(é‡�值法)—是对资金时间价值的具体应用,将现金æµ�é‡�æ�¢ç®—æˆ�净现值(NPV)ã€�净年值(AW)ã€�净将æ�¥å€¼(PW),按照上述值大于ã€�å°�于或ç‰äºŽé›¶æ�¥åˆ¤æ–方案是å�¦æŽ¥å�—。
  应用分�
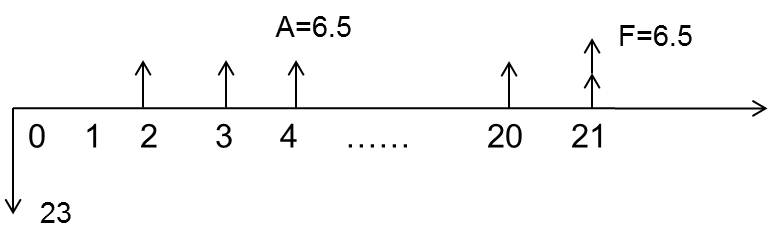
  æŸ�方案现时点投资23万元,æ¤å�Žä»Žç¬¬2年年末开始,连ç»20年,æ¯�年将有6.5万元的净收益,净残值为6.5万元。若基准收益率为20%,己知:(P/A,20%,20)=4.8696,(P/F,20%,21)=0.0217,则该方案的净现值是()万元。
  A. 2.57
  B. 3.23
  C. 3.52
  D. 4.35
  ç”案:C
  �解�】
  先画现金��图。
  把æ¯�年净收益A=6.5万,折为第2å¹´åˆ�第1年末现值(æ¤å¤„为A→P的转æ�¢ï¼Œæ¯�年的净收益6.5万元是年值A,是从第2年年末开始的,折现å�Žï¼ŒP值在个A值的å‰�一时间点1上,å�³ï¼šç¬¬1年年末,第2å¹´å¹´åˆ�)
  P1=A(P/A,20%,20)=6.5×4.8696=31.6524
  把时间点1上的净收益继ç»æŠ˜ä¸º0点ä½�置上的现值(æ¤æ—¶ä¸ºF→P的转æ�¢):
  P2=P1/(1+r)=31.6524/120%=26.377
  把净残值折为现值(F→P):
  P3=F(P/F,20%,21)=6.5×0.0217=0.14105
  所以,净现值=26.377+0.14105-23=3.52
  �:PW=6.5(P/A,20%,20)(P/F,20%,1)+6.5(P/F,20%,21)-23=3.52
  易错处:
  ①将20年收益折现时,忘记�折在第1年年末,还需��折算一次,折到0点�置。
  ②忘记残值也需�折现。
  ③忘记��去�始投资23万元。
  比率法(相对数法) 被广泛采用的是内部收益率法。
  (1)内部收益率(IRR)的概念 使投资方案å�„年现金æµ�é‡�的净现值(净将æ�¥å€¼ã€�净年值)ç‰äºŽé›¶æ—¶çš„利率。å�³ï¼šå�„年现金æµ�å…¥é‡�的总现值(å°†æ�¥å€¼ã€�年值)与å�„年现金æµ�出é‡�的总现值(å°†æ�¥å€¼ã€�年值)相ç‰çš„折现率(PW=0或FW=0ã€�AW=0时的折现率)
  真题推è��:2003-2013å¹´ä¸çº§ç»�济师真题汇总 2003-2013å¹´åˆ�级ç»�济基础真题å�Šç”案
  编辑推è��:2014ä¸çº§æˆ¿åœ°äº§è®²ä¹‰ï½œå·¥å•†ç®¡ç�†ç¬”记|人力资æº�应试指å�—|基础知识应试指å�—
ã€€ã€€ç½‘æ ¡è¾…å¯¼ï¼šä¸ºå¸®åŠ©è€ƒç”Ÿåœ¨è‡ªå¦çš„基础上能较好地掌æ�¡2014å¹´ç»�济师考试内容,233ç½‘æ ¡ç²¾å¿ƒä¸ºå¤§å®¶æ��供了2014å¹´ç»�济师åˆ�ä¸çº§ç»�济基础冲刺ç�ã€�ä¹ é¢˜ç�ç‰è¯¾ç¨‹ï¼Œç‚¹å‡»å…�费试å�¬>>
| ¿Î³ÌרҵÃû³Æ | ½²Ê¦ | Ô¼Û/ÓÅ»Ý¼Û | Ãâ·ÑÌåÑé | ±¨Ãû |
|---|---|---|---|---|
| 2017ÄêÖм¶¾¼Ã»ù´¡ÖªÊ¶¾«½²°à | »±¿¡Éý | £¤350 / £¤350 |  |
±¨Ãû |
| 2017ÄêÖм¶½ðÈÚ¾«½²°à | »±¿¡Éý | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶ÈËÁ¦×ÊÔ´¹ÜÀí¾«½²°à | ÍõöÎöÎ | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶¹¤É̹ÜÀí¾«½²°à | ¹ùÏþÍ® | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶²ÆÕþË°ÊÕ¾«½²°à | ´¢³É±ø | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶½¨Öþ¾¼Ãר¾«½²°à | ¹ùì¿ | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶·¿µØ²ú¾¼Ã¾«½²°à | ¹ùì¿ | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶¾¼Ãʦũҵ¾¼Ã¾«½²°à | κ¾´ÖÜ | £¤350 / £¤350 | |
±¨Ãû |











