




2015å¹´ä¸çº§å»ºç‘é¢„ä¹ çŸ¥è¯†ï¼šç¬¬å��ç«
(一)资产分类
1.概念
资产是指过去的交易�事项形�的并由�业拥有或者控制的资�,该资�预期会给�业带��济利益。
2.分类
â‘ æµ�动资产——货å¸�资金ã€�交易性金èž�资产ã€�应收å�Šé¢„付款项ã€�待摊费用ã€�å˜è´§ç‰ï¼›
â‘¡é�žæµ�动资产——长期投资ã€�固定资产ç‰ï¼›
â‘¢æ— å½¢èµ„äº§â€”â€”ä¸“åˆ©æ�ƒã€�å•†æ ‡æ�ƒã€�著作æ�ƒã€�土地使用æ�ƒã€�é�žä¸“利技术ã€�商誉ç‰ã€‚
ã€�例1·å�•é€‰é¢˜ã€‘下列资产ä¸ï¼Œå±žäºŽä¼�业æµ�动资产的是(  )。
A.待摊费用
B.土地使用�
C.起�机
D.自�汽车
ã€�ç”案】A
ã€�解æž�】选项Bå±žäºŽæ— å½¢èµ„äº§ï¼›é€‰é¡¹CD属于固定资产——é�žæµ�动性资产。
(二)�动资产管�
1.现金管�
(1)现金管�的目的
�业�有现金的3个动机:①交易动机;②预防动机;③投机动机。
现金管ç�†çš„目的:有效地ä¿�è¯�ä¼�业能éš�时有资金å�¯ä»¥åˆ©ç”¨ï¼Œå¹¶ä»Žé—²ç½®çš„资金ä¸å¾—到的利æ�¯æ”¶å…¥(现金收益性差)。å�³åœ¨èµ„产的æµ�动性和收益性之间作出抉择。
(2)库å˜çŽ°é‡‘管ç�†(7æ�¡)
按照现行制度,ä¼�业使用库å˜çŽ°é‡‘有如下规定:
①库å˜çŽ°é‡‘的适用范围包括:支付è�Œå·¥å·¥èµ„ã€�æ´¥è´´ï¼›æ”¯ä»˜ä¸ªäººåŠ³åŠ¡æŠ¥é…¬ï¼›æ ¹æ�®å›½å®¶è§„定é¢�å�‘给个人的科å¦æŠ€æœ¯ã€�文化艺术ã€�体育ç‰å�„ç§�奖金;支付å�„ç§�劳ä¿�ç¦�利费用以å�Šå›½å®¶è§„定的对个人的其他支出;å�‘个人收è´å†œå‰¯äº§å“�和其他物资的价款;出差人员必须éš�身æ�ºå¸¦çš„差旅费;结算起点(1000å…ƒ)以下的零星支出;ä¸å›½äººæ°‘银行确定需è¦�支付现金的其他支出。
â‘¡ä¼�业库å˜çŽ°é’žç”±å…¶å¼€æˆ·é“¶è¡Œæ ¹æ�®ä¼�业的实际需è¦�æ ¸å®šé™�é¢�,一般以三天至五天的零星开支é¢�为é™�。
â‘¢ä¸�å¾—å��支现金,å�³ä¼�业ä¸�得从本å�•ä½�的人民å¸�现钞收入ä¸ç›´æŽ¥æ”¯ä»˜äº¤æ˜“款。
④�得出租�出借银行账户。
⑤ä¸�å¾—ç¾å�‘空头支票和远期支票。
⑥�得套用银行信用。
⑦ä¸�å¾—ä¿�å˜è´¦å¤–公款。
ã€�例2·多选题】库å˜çŽ°é‡‘的适用范围包括(  )。
A.支付�工工资�津贴
B.支付��劳��利费用
C.出差人员必须�身�带的差旅费
D.结算起点(sob元)以下的零星支出
E.å�‘个人收è´å†œå‰¯äº§å“�的价款
ã€�ç”案】ABCE
�解�】选项D应该是结算起点(1000元)以下的零星支出。
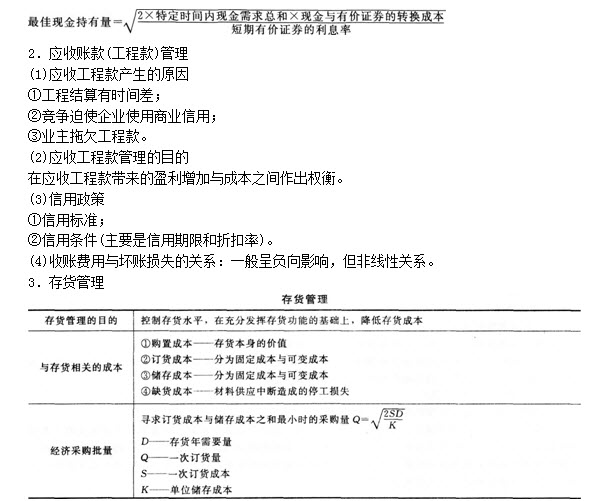
(3)现金�有�的确定
现金æŒ�有é‡�æ˜¯æ ¹æ�®ä¼�业货å¸�资金需è¦�çš„å�¯é¢„测性,有价è¯�券的利率以å�Šè´§å¸�资金与有价è¯�券之间的转æ�¢æˆ�本,采用一定的计算方法确定。常用的方法是æº�于å˜è´§çš„ç»�济批é‡�模型的å˜è´§æ¨¡å¼�。å˜è´§æ¨¡å¼�的目的是è¦�求出使总æˆ�本å°�的现金æŒ�有é‡�。
现金的�本:
①现金æŒ�有æˆ�本——æŒ�有现金所放弃的报酬,是æŒ�有现金的机会æˆ�本,与现金æŒ�有é‡�æˆ�æ£æ¯”ï¼›
②现金转��本——现金与有价�券的转移的固定�本,与交易次数有关。
确定现金�有�的关键在于找出现金总�本点,计算公�如下:
ã€�例3·多选题】计算ç»�济采è´æ‰¹é‡�è¦�è€ƒè™‘çš„å› ç´ åŒ…æ‹¬ï¼ˆã€€ã€€ï¼‰ã€‚
A.å˜è´§å¹´éœ€è¦�é‡�
B.订货次数
C.一次订货�本
D.�险储备�
E.å�•ä½�储å˜æˆ�本
ã€�ç”案】ACE

ã€�注æ„�ã€‘è®¢è´§æ¬¡æ•°æ˜¯æ ¹æ�®ç»�济采è´æ‰¹é‡�计算出æ�¥çš„。
(三)固定资产管�
1.固定资产的分类
固定资产按其�济用途和使用情况进行综�分类,�分为:
(1)生产��用固定资产。
指施工生产å�•ä½�和为生产æœ�务的行政管ç�†éƒ¨é—¨ä½¿ç”¨çš„å�„ç§�固定资产。包括房屋ã€�建ç‘物ã€�施工机械ã€�è¿�输设备ã€�生产设备ã€�仪器å�Šè¯•éªŒè®¾å¤‡ã€�其他生产使用的固定资产。
(2)�生产��用固定资产。
指é�žç”Ÿäº§å�•ä½�使用的å�„ç§�固定资产,如è�Œå·¥å®¿èˆ�ã€�招待所ã€�医院å¦æ ¡ã€�幼儿å›ã€�俱ä¹�部ã€�é£Ÿå ‚ã€�浴室ç‰å�•ä½�使用的房屋ã€�设备ã€�器具ç‰ã€‚
(3)租出固定资产。
指出租给外��使用的多余�闲置的固定资产。
(4)未使用固定资产。
指尚未使用的新增固定资产,调入尚待安装的固定资产,进行改建ã€�扩建的固定资产,以å�Šé•¿æœŸå�œæ¢ä½¿ç”¨çš„固定资产。
(5)�需用固定资产。
指本�业目�和今�都�需用�准备处�的固定资产。
(6)土地。
主è¦�指已ç»�ä¼°ä»·å�•ç‹¬å…¥è´¦çš„åœŸåœ°ã€‚å› å¾�地而支付的补å�¿è´¹ï¼Œåº”计入与土地有关房屋ã€�建ç‘物的价值内,ä¸�å�•ç‹¬ä½œä¸ºåœŸåœ°ä»·å€¼å…¥è´¦ã€‚ä¼�业å�–得的土地使用æ�ƒä¸�能作为固定资产管ç�†ã€‚
(7)�资租人固定资产。
指ä¼�业以èž�资租èµ�æ–¹å¼�租入的施工机械ã€�机器设备ã€�è¿�输设备ã€�生产设备ç‰å›ºå®šèµ„产。
�注�】土地是�是固定资产?
(1)已�估价�独入账的土地是固定资产。
(2)å› å¾�地而支付的补å�¿è´¹åº”计入与土地有关房屋ã€�建ç‘物的价值内,ä¸�å�•ç‹¬ä½œä¸ºåœŸåœ°ä»·å€¼å…¥è´¦ã€‚
(3)�业�得的土地使用��能作为固定资产。
ã€�例4Â·å¤šé€‰é¢˜ã€‘æ ¹æ�®è§„定,固定资产按其ç»�济用途和使用情况å�¯åˆ†ä¸ºï¼ˆã€€ã€€ï¼‰ã€‚
A.生产��用固定资产
B.租出固定资产
C.土地使用�
D.未使用的固定资产
E.�资租入固定资产
ã€�ç”案】ABDE
�解�】�业�得的土地使用��能作为固定资产管�.所以本题�选C。
2.固定资产折旧
固定资产折旧是对固定资产由于磨æ�Ÿå’Œæ�Ÿè€—而转移到产å“�ä¸åŽ»çš„那一部分价值的补å�¿ã€‚
(1)固定资产折旧的范围
按照我国现行《会计准则》规定,ä¼�业应当对所有固定资产计æ��折旧.但是已æ��足折旧ä»�继ç»ä½¿ç”¨çš„固定资产和å�•ç‹¬è®¡ä»·å…¥è´¦çš„土地除外。在确定计æ��折旧范围时应注æ„�ä»¥ä¸‹å‡ ç‚¹ï¼š
①固定资产应当按月计æ��æŠ˜æ—§ï¼Œå¹¶æ ¹æ�®ç”¨é€”计人相关资产的æˆ�本或者当期æ�Ÿç›Šã€‚
②固定资产æ��足折旧å�Žï¼Œæ— 论是å�¦ç»§ç»ä½¿ç”¨ï¼Œå�‡ä¸�å†�计æ��折旧。
③�业以��租�方�租入的固定资产�需���折旧;�之。�业以�资租�方�租入的固定资产需���折旧。
(2)计æ��固定资产折旧时涉å�Šçš„å‡ ä¸ªæ¦‚å¿µ
①固定资产原值,指固定资产的�本。
②预计净残值,是指å�‡å®šå›ºå®šèµ„产预计使用寿命已满并处于使用寿命终了时的预期状æ€�,ä¼�业目å‰�从该项资产处置ä¸èŽ·å¾—的扣除预计处置费用å�Žçš„金é¢�。
③固定资产的使用寿命,是指�业使用固定资产的预计期间,或者该固定资产能生产产�或�供劳务的数�。
�例5·�选题】按照我国现行《会计准则》规定,以下情况�业应当计�折旧的是(  )。
A.以��租�方�租入的固定资产
B.�独计价入账的土地
C.已æ��足折旧继ç»ä½¿ç”¨çš„固定资产
D.以�资租�方�租入的固定资产
ã€�ç”案】D
�解�】本题考查固定资产折旧的范围。�业以�资租�方�租入的固定资产需�计�折旧。
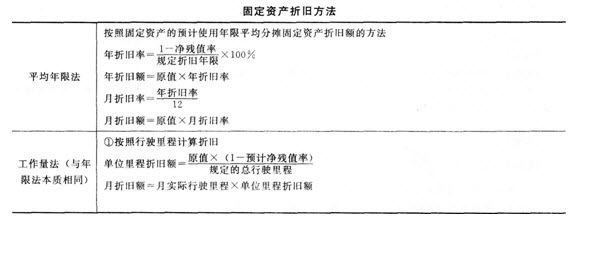
(2)固定资产折旧方法
折旧方法包括年é™�å¹³å�‡æ³•ã€�工作é‡�法ã€�å�Œå€�ä½™é¢�递å‡�法和年数总和法ç‰ï¼Œè¿™å››ç§�方法å�¯è¢«åˆ†ä¸ºå¹³å�‡æŠ˜æ—§æ³•å’Œå¿«é€ŸæŠ˜æ—§æ³•ä¸¤ç±»ã€‚å¹³å�‡æŠ˜æ—§æ³•åŒ…括平å�‡å¹´é™�法和工作é‡�æ³•ï¼Œå…¶ç‰¹ç‚¹æ˜¯æŒ‰ä¸€å®šæ ‡å‡†å¹³å�‡åˆ†æ‘Šå›ºå®šèµ„产的折旧总é¢�。快速折旧法的特点是在固定资产折旧所é™�内,å‰�期计æ��折旧é¢�多,而å�ŽæœŸè®¡æ��折旧é¢�少。
对在国民ç»�济ä¸å…·æœ‰é‡�è¦�地ä½�ã€�技术进æ¥è¾ƒå¿«çš„ä¼�业,å…�许对其机械设备实行快速折旧方法。施工ä¼�业计æ��固定资产折旧一般ä»�采用平å�‡å¹´é™�法和工作é‡�法;技术进æ¥è¾ƒå¿«æˆ–使用寿命å�—工作环境影å“�较大的施ä¸�机械和è¿�输设备,ç»�财政部批准,å�¯é‡‡ç”¨å�Œå€�ä½™é¢�递å‡�法和年数总和法计æ��折旧。
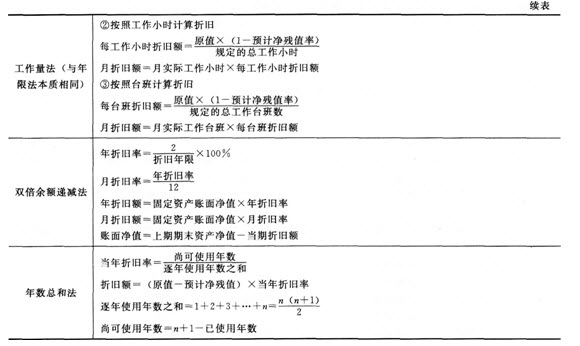
��余�折旧法和年数总和法的对比
|
��余�
|
①年折旧率��.�为年�法计算的2� |
|
年数总和法的特点 |
①年折旧率�年�� |
|
��余�递�法 |
①��余�递�法年折旧率��,计算折旧的基数�年�少 |
ã€�例6·å�•é€‰é¢˜ã€‘采用å�Œå€�ä½™é¢�递å‡�法计算折旧时,其æ£å¸¸æŠ˜æ—§çŽ‡ï¼ˆã€€ã€€ï¼‰ã€‚
A.å�„年相ç‰
B.�年�高
C.�年�低
D.å‰�å‡ å¹´æ��高,å�Žå‡ å¹´é™�低
ã€�ç”案】A
ã€�解æž�】å�Œå€�ä½™é¢�递å‡�法计算折旧时,折旧率å�„年相ç‰ï¼Œä½†æŠ˜æ—§é¢�é€�æ¸�å‡�少。
�例7·�选题】�项固定资产原值为80000元,预计净残值为4000元,折旧年�为5年。若用��余�递�法计�折旧,则第1年应�折旧�为(  )元。
A.6640
B.30400
C.32000
D.48000
ã€�ç”案】C
ã€�解æž�】年折旧率=2/5×100ï¼…=40ï¼…(注æ„�æ¤å¤„计算时ä¸�考虑残值)
第1年折旧�=固定资产账�净值×年折旧率
=原值×年折旧率=80000×40%=32000(元)。
�例8·�选题】�固定资产原值为10万元,预计使用5年,净残值率为5%,则用��余�递�法计算第4年折旧�应为(  )元。
A.10800
B.14400
C.1026
D.8300
ã€�ç”案】D
ã€�解æž�】年折旧率=2ï¼�5=40ï¼…(注æ„�æ¤æ—¶ä¸�考虑残值),残值=100000×5ï¼…=5000(å…ƒ)ã€‚æ ¹æ�®è´¢åŠ¡åˆ¶åº¦è§„定,实行å�Œå€�ä½™é¢�递å‡�法的固定资产,应当在其固定资产折旧年é™�到期å‰�两年内,将扣除预计净残值å�Žçš„净é¢�å¹³å�‡æ‘Šé”€ã€‚å�Žä¸¤å¹´çš„特殊处ç�†ï¼š
(21600-5000)÷2=1 6600÷2=8300(元)。如下表所示:
年份 |
年�账�余� |
年折旧率 |
年折旧� |
年末账�净� |
|
第1年 |
i00000 |
40ï¼… |
40000 |
60000 |
|
第2年 |
60000 |
40ï¼… |
24000 |
36000 |
|
第3年 |
36000 |
40ï¼… |
1 4400 |
21600 |
|
第4年 |
21600 |
|
8300 |
13300 |
|
第5年 |
13300 |
|
8300 |
5000 |
�例9·�选题】�固定资产原值为10万元,预计使用5年,净残值率为5%,用年数总和法计算第4年折旧�应为(  )元。
A.1900
B.2533
C.12667
D.1333
ã€�ç”案】C
�解�】 
3.固定资产修�费用的处�方�
(1)固定资产ä¸å°�ä¿®ç�†è´¹ç”¨å¤„ç�†ï¼šåœ¨è´¹ç”¨å�‘生时一次计入æˆ�本费用。
(2)固定资产大修�费用处�(三�处�方�):
①直接计入当期�本或有关费用。
②预�大修�费用——资金形�在先,支付在�。
③待摊大修�费用——支出在先,资金摊销在�。
�例10·�选题】��业大修�一�混�土�拌机,�生修�费用27000元,该设备的大修�周期为3年,若按月摊销大修�费用,则�月待摊的大修�费用为(  )元。
A.1500
B.150
C.750
D.75
ã€�ç”案】C
�解�】�月待摊的大修�费=27000÷(3×12)=750(元)。
(å››)æ— å½¢èµ„äº§ç®¡ç�†
æ— å½¢èµ„äº§æ˜¯æŒ‡ä¼�业拥有或者控制的没有实物形æ€�çš„å�¯è¾¨è®¤é�žè´§å¸�性资产。å�¯è¾¨è®¤æ€§æ ‡å‡†æ˜¯æŒ‡ï¼š
①能够从ä¼�业ä¸åˆ†ç¦»æˆ–者划分出æ�¥ï¼Œå¹¶èƒ½å�•ç‹¬æˆ–者与相关å�ˆå�Œã€�资产或负债一起,用于出售ã€�转移ã€�授予许å�¯ã€�租èµ�或者交æ�¢ã€‚â‘¡æº�自å�ˆå�Œæ€§æ�ƒåˆ©æˆ–其他法定æ�ƒåˆ©ï¼Œæ— 论这些æ�ƒåˆ©æ˜¯å�¦å�¯ä»¥ä»Žä¼�业或其他æ�ƒåˆ©å’Œä¹‰åŠ¡ä¸è½¬ç§»æˆ–者分离。
æ— å½¢èµ„äº§ç®¡ç�†
内容(7类) |
专利æ�ƒã€�é�žä¸“利技术ã€�å•†æ ‡æ�ƒã€�商誉ã€�著作æ�ƒã€�土地使用æ�ƒã€�特许æ�ƒ |
|
特�
|
①�具有实物形� |
|
�始计�
|
①外è´æ— 形资产的æˆ�本,包括è´ä¹°ä»·æ¬¾ã€�相关税费以å�Šç›´æŽ¥å½’属于使该项资产达到预定用途所å�‘生的其他支出 |
|
摊销 |
ä¼�ä¸šæ‘Šé”€æ— å½¢èµ„äº§ï¼Œåº”å½“è‡ªæ— å½¢èµ„äº§å�¯ä¾›ä½¿ç”¨æ—¶èµ·ï¼Œè‡³ä¸�å†�ä½œä¸ºæ— å½¢èµ„äº§ç¡®è®¤æ—¶æ¢ã€‚在使用直线法摊销使用寿命有é™�çš„æ— å½¢èµ„äº§æ—¶ï¼Œæ®‹å€¼åº”è§†ä¸ºé›¶ã€‚å…¶å…¬å¼�å¦‚ä¸‹ï¼šæ— å½¢èµ„äº§å¹´æ‘Šé”€é¢�ä¸€æ— å½¢èµ„äº§ä»·å€¼ï¼�æ— å½¢èµ„äº§é¢„è®¡ä½¿ç”¨å¹´é™� |
�例11·�选题】�公�有�获得一项新技术,价值240000元,预计在4年内�为�业带��济效益,采用直线法平�计算其月摊销�为(  )元。
A.60000
B.50000
C.5000
D.6000
ã€�ç”案】C
ã€�解æž�ã€‘æ— å½¢èµ„äº§å¹´æ‘Šé”€é¢�ä¸€æ— å½¢èµ„äº§ä»·å€¼ï¼�æ— å½¢èµ„äº§é¢„è®¡ä½¿ç”¨å¹´é™�=240000÷(4×12)=5000(å…ƒ)。
  2015æ–°ä¿¡æ�¯ï¼š233ç½‘æ ¡è®²å¸ˆæŒ‡å¯¼2015å¹´ç»�济师å¤�ä¹ å¤‡è€ƒï½œå…¨å¹´è§„åˆ’ï½œæŠ¥è€ƒæŒ‡å�—|考试科目
  真题推è��:2004-2014ä¸çº§ç»�济师真题å�Šç”案 2005å¹´-2014åˆ�级ç»�济师真题å�Šç”案
  考试交�区:QQ群:313457624 316048990 326276316
ã€€ã€€ç½‘æ ¡è¾…å¯¼ï¼šä¸ºå¸®åŠ©è€ƒç”Ÿåœ¨è‡ªå¦çš„基础上能较好地掌æ�¡2015å¹´ç»�济师考试内容,233ç½‘æ ¡ç²¾å¿ƒä¸ºå¤§å®¶æ��供了2015å¹´ç»�济师åˆ�ä¸çº§ç»�济基础冲刺ç�ã€�ä¹ é¢˜ç�ç‰è¯¾ç¨‹ï¼Œç‚¹å‡»å…�费试å�¬>>
| ¿Î³ÌרҵÃû³Æ | ½²Ê¦ | Ô¼Û/ÓÅ»Ý¼Û | Ãâ·ÑÌåÑé | ±¨Ãû |
|---|---|---|---|---|
| 2017ÄêÖм¶¾¼Ã»ù´¡ÖªÊ¶¾«½²°à | »±¿¡Éý | £¤350 / £¤350 |  |
±¨Ãû |
| 2017ÄêÖм¶½ðÈÚ¾«½²°à | »±¿¡Éý | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶ÈËÁ¦×ÊÔ´¹ÜÀí¾«½²°à | ÍõöÎöÎ | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶¹¤É̹ÜÀí¾«½²°à | ¹ùÏþÍ® | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶²ÆÕþË°ÊÕ¾«½²°à | ´¢³É±ø | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶½¨Öþ¾¼Ãר¾«½²°à | ¹ùì¿ | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶·¿µØ²ú¾¼Ã¾«½²°à | ¹ùì¿ | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶¾¼Ãʦũҵ¾¼Ã¾«½²°à | κ¾´ÖÜ | £¤350 / £¤350 | |
±¨Ãû |











