




2015å¹´ä¸çº§å»ºç‘é¢„ä¹ çŸ¥è¯†ï¼šç¬¬å��ç«
(一)�益�资
1.所有者�益的构�
所有者�益的构�
构� |
概念 |
|
实收资本 |
投资者按照ä¼�ä¸šç« ç¨‹æˆ–å�ˆå�Œã€�å��议的约定实际投入ä¼�业的资本 |
|
资本公积金 |
ä¼�业的一ç§�资本储备形å¼�,或者说是一ç§�准资本,具有资本的性质,属于ä¼�业的所有者æ�ƒç›Šï¼Œå�¯ä»¥æŒ‰ç…§ä¸€å®šçš„法律手ç»è½¬å¢žä¼�业资本 |
|
盈余公积金
|
从公å�¸ç¨Žå�Žåˆ©æ¶¦ä¸æ��å�–一定比例的资金 |
|
未分�利润 |
是ä¼�业实现的净利润ç»�过弥补äº�æ�Ÿã€�æ��å�–盈余公积和å�‘投资者分é…�å�Žç•™å˜åœ¨ä¼�业的ã€�历年结å˜çš„利润 |
�注�】
(1)实收资本和注册资本的概念区别:实收资本是投资者按照ä¼�ä¸šç« ç¨‹å®žé™…æŠ•å…¥ä¼�业的资本;注册资本是公å�¸å�‘起人或全体股东在公å�¸ç™»è®°æœºå…³ç™»è®°çš„全体股东认缴的出资é¢�或认è´çš„股本总é¢�。
(2)资本公积金的æ�¥æº�:①资本(股本)溢价;②外å¸�资本折算差é¢�;③接å�—现金æ��èµ ï¼›â‘£è‚¡æ�ƒæŠ•èµ„准备;⑤拨款转入。
(3)2013å¹´12月28æ—¥å��二届全国人大常委会第å…次会议通过了《ä¸å�Žäººæ°‘共和国公å�¸æ³•ã€‹çš„ä¿®æ£æ¡ˆã€‚这次《公å�¸æ³•ã€‹ä¿®æ”¹ä¸»è¦�涉å�Š3个方é�¢ï¼šâ‘ 将注册资本实缴登记制改为认缴登记制。公å�¸è‚¡ä¸œ(å�‘起人)自主约定认缴出资é¢�ã€�出资方å¼�ã€�出资期é™�ç‰ï¼Œå¹¶è®°è½½äºŽå…¬å�¸ç« 程。②放宽注册资本登记æ�¡ä»¶ã€‚除对公å�¸æ³¨å†Œèµ„本é™�é¢�有å�¦è¡Œè§„定的以外,å�–消了公å�¸æ³¨å†Œèµ„本é™�制;ä¸�å†�é™�制公å�¸è®¾ç«‹æ—¶è‚¡ä¸œ(å�‘起人)的首次出资比例以å�Šè´§å¸�出资比例。③简化登记事项和登记文件。有é™�责任公å�¸è‚¡ä¸œè®¤ç¼´å‡ºèµ„é¢�ã€�å…¬å�¸å®žæ”¶èµ„本ä¸�å†�作为公å�¸ç™»è®°äº‹é¡¹ã€‚å…¬å�¸ç™»è®°æ—¶ï¼Œä¸�需è¦�æ��交验资报告。
ã€�例12·å�•é€‰é¢˜ã€‘以下å�„施工ä¼�业的资金æ�¥æº�ä¸ï¼Œå±žäºŽæ‰€æœ‰è€…æ�ƒç›Šçš„是(  )。
A.商业信用
B.资本溢价
C.应付票�
D.预收账款
ã€�ç”案】B
�解�】本题考查所有者�益的构�,所有者�益由实收资本�资本公积金�盈余公积金和未分�利润组�。本题选项B资本溢价属于资本公积金的��之一。
2.å�‘行股票ç¹é›†èµ„本
(1)股票的概念:股票是股份有é™�å…¬å�¸ç¾å�‘çš„è¯�明股东按其所æŒ�股份享有æ�ƒåˆ©å’Œæ‰¿æ‹…义务的书é�¢å‡è¯�。一般分为普通股和优先股。
(2)普通股的�类
①记�股与�记�股。
æŒ‰è‚¡ç¥¨æœ‰æ— è®°å��,å�¯åˆ†ä¸ºè®°å��股与ä¸�è®°å��股。
我国公�法规定,��起人�国家授�投资机构�法人�行的股票,应为记�股。
对社会公众�行的股票,�以为记�股票,也�以为�记�股票。
â‘¡é�¢å€¼è‚¡å’Œæ— é�¢å€¼è‚¡ã€‚
é�¢å€¼è‚¡ç¥¨æ˜¯åœ¨ç¥¨é�¢ä¸Šæ ‡å‡ºä¸€å®šé‡‘é¢�çš„è‚¡ç¥¨ï¼›æ— é�¢å€¼è‚¡ç¥¨æ˜¯ä¸�在票é�¢ä¸Šæ ‡å‡ºé‡‘é¢�,其价值éš�å…¬å�¸è´¢äº§çš„增å‡�而å�˜åŠ¨ã€‚
ç›®å‰�,我国公å�¸æ³•ä¸�æ‰¿è®¤æ— é�¢å€¼è‚¡ç¥¨ï¼Œè§„定股票应记载股票的é�¢é¢�。股票å�‘è¡Œä»·æ ¼å�¯ä»¥æŒ‰ç¥¨é�¢é‡‘é¢�,也å�¯ä»¥è¶…过票é�¢é‡‘é¢�,但ä¸�得低于票é�¢é‡‘é¢�。
③A�股票�B�股票和H�股票。
Aç§�股票是供我国大陆地区个人或法人买å�–çš„ã€�以人民å¸�æ ‡æ˜Žç¥¨é�¢é‡‘é¢�并以人民å¸�认è´å’Œäº¤æ˜“的股票;
Bç§�股票是以人民å¸�æ ‡æ˜Žç¥¨é�¢é‡‘é¢�,但以外å¸�认è´å’Œäº¤æ˜“的股票,在上海与深圳上市;
Hç§�股票是专供外国和我国港ã€�æ¾³ã€�å�°æŠ•èµ„者买å�–的,以人民å¸�æ ‡æ˜Žç¥¨é�¢é‡‘é¢�,但以外å¸�认è´å’Œäº¤æ˜“的股票,在ä¸å›½é¦™æ¸¯ä¸Šå¸‚。
(3)股票�行�件(四�件)
①具备�全且�行良好的组织机构。
②具有æŒ�ç»ç›ˆåˆ©èƒ½åŠ›ï¼Œè´¢åŠ¡çŠ¶å†µè‰¯å¥½ã€‚
③近3å¹´è´¢åŠ¡ä¼šè®¡æ–‡ä»¶æ— è™šå�‡è®°è½½ï¼Œæ— 其他é‡�大è¿�法行为。
④其他�件。
(4)股票å�‘è¡Œä»·æ ¼çš„å½¢å¼�
â‘ ç‰ä»·(平价)一一å�‘è¡Œä»·æ ¼ä¸€è‚¡ç¥¨é�¢é¢�。
②时价——以æµ�通市场上买å�–çš„å®žé™…ä»·æ ¼ä¸ºåŸºå‡†ã€‚
â‘¢ä¸é—´ä»·â€”â€”ä»¥è‚¡ç¥¨å¸‚åœºä»·æ ¼ä¸Žé�¢é¢�çš„ä¸é—´å€¼ä½œä¸ºå�‘è¡Œä»·æ ¼ã€‚
采用时价或者ä¸é—´ä»·å�‘行股票,股票的å�‘è¡Œä»·æ ¼å�¯èƒ½ä¼šé«˜äºŽæˆ–低于é�¢é¢�,å‰�者被称为溢价å�‘行,å�Žè€…被称为折价å�‘行。
(5)股票上市的�件(四�件)
①股票ç»�国务院è¯�券监ç�£ç®¡ç�†æœºæž„æ ¸å‡†å·²å…¬å¼€å�‘行。
②公�股本总��少于人民�3000万元。
③公开�行的股份达到公�股份总数的25%以上,公�股本总�超过人民�4亿元的.公开�行股份的比例为10%以上。
④公å�¸è¿‘3å¹´æ— é‡�大è¿�æ³•è¡Œä¸ºï¼Œè´¢åŠ¡ä¼šè®¡æŠ¥å‘Šæ— è™šå�‡è®°è½½ã€‚
(6)普通股ç¹èµ„的优缺点
①优点
■弹性�资方�,公�的�资风险较低
â– æŠ•èµ„å±žæ€§è´¨ï¼Œæ— éœ€å�¿è¿˜æœ¬é‡‘
â– å�¯é™�低公å�¸è´Ÿå€ºæ¯”率,æ��高公å�¸çš„è´¢åŠ¡ä¿¡ç”¨ï¼Œå¢žåŠ ä»Šå�Žçš„èž�资能力
②缺点
■资金�本较高
■增�普通股会�低原有股东的控制�
ã€�例13·å�•é€‰é¢˜ã€‘ä¼�业å�‘行普通股ç¹èµ„的缺点是(  )。
A.å�‘行普通股ç¹æŽªçš„èµ„æœ¬æ— åˆ°æœŸæ—¥
B.�高公�负债比率
C.�低�业的财务信誉
D.资金�本较高
ã€�ç”案】D
ã€�解æž�】普通股ç¹èµ„风险低,但æˆ�本高。
(二)债务�资
1.�动负债
æµ�动负债是指å�¯ä»¥åœ¨1年内或超过1年的一个è�¥ä¸šå‘¨æœŸå†…å�¿è¿˜çš„债务,它主è¦�包括应付款项ã€�预收款项和çŸæœŸå€Ÿæ¬¾ç‰ã€‚å…¶ä¸ï¼Œåº”付款项和预收款项被称为商业信用。
�动负债项目
�动负债项目 |
概念 |
主�形� |
特点 |
|
商业信用
|
在商å“�交易ä¸ç”±äºŽå»¶æœŸä»˜æ¬¾æˆ–预付款所形æˆ�çš„ä¼�业之间的借贷关系 |
①应付账款 |
|
|
çŸæœŸå€Ÿæ¬¾
|
�业�银行和其他�银行金�机构借入的期�在1年以内的借款 |
①生产周期借款 |
①简便�活 |
2.长期负债
长期负债是指å�¿è¿˜æœŸé™�超过一年的负债。目å‰�我国长期负债èž�资方å¼�主è¦�有长期借款ã€�债券和èž�资租èµ�ç‰ã€‚
(1)长期借款
长期借款是指�业�银行和其他金�机构借人的使用期�超过一年的借款。
特点:期�长�风险大�速度快�弹性较大��本较低。
长期借款的分类
|
按资金用途划分 |
固定资产投资借款 |
|
按�供贷款的机构划分 |
政ç–性银行贷款 |
|
æŒ‰æœ‰æ— æ‹…ä¿�划分 |
信用贷款 |
(2)�行债券
�行债券
概念 |
“债券是ä¼�业为å�–得资金而å�‘行的借款å‡è¯�.是ä¼�业承诺在规定的日期按规定的利率支付债券利æ�¯ï¼Œå¹¶æŒ‰ç‰¹å®šæ—¥æœŸå�¿è¿˜æœ¬é‡‘的一ç§�债æ�ƒã€�债务è¯�书 |
ç»è¡¨
|
分类
|
①按是å�¦è®°è½½è´ä¹°è€…姓å��——记å��å€ºåˆ¸å’Œæ— è®°å��债券 |
|
�行债券的
|
①股份有�公�净资产�低于人民�3000万元,有�责任公�净资产�低于人民�6000万元 |
|
å½±å“�债券å�‘è¡Œä»·æ ¼çš„å› ç´ (ä¸‰å› ç´ ) |
①债券�行期� |
|
å�‘行债券ç¹
|
优点: |
ã€�例14·å�•é€‰é¢˜ã€‘æŸ�ä¼�业å�‘生债券ç¹èµ„,则ä¼�业支付债券的利æ�¯ï¼ˆã€€ã€€ï¼‰ã€‚
A.�列入�本费用
B.å�ªèƒ½ä»Žç¨Žå�Žåˆ©æ¶¦ä¸æ”¯ä»˜
C.应列入�业外支出
D.应列入投资�失
ã€�ç”案】A
ã€�解æž�】债券的利æ�¯åˆ—å…¥æˆ�本费用.而股æ�¯å�ªèƒ½ä»Žç¨Žå�Žåˆ©æ¶¦ä¸æ”¯å‡ºã€‚
股票和债券的优缺点对比
|
|
优点 |
缺点 |
|
è‚¡ |
①弹性�资方�,公�的�资风险较低 |
①资金�本较高 |
|
债
|
①债券利�率低于股票,��低资金�本 |
①债券有固定的�还期,对�业有还款压力 |
(三)资金�本分�
1.资金�本
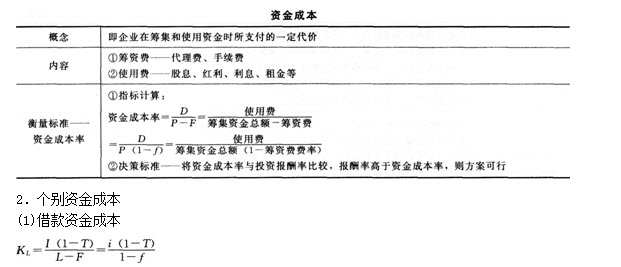
KL:借款资金�本率
L:贷款总�
i:贷款年利率
I:贷款年利�
T:�业所得税率
F:贷款费用
F:ç¹èµ„费率
ã€�例15·å�•é€‰é¢˜ã€‘æŸ�å…¬å�¸å�‘银行借款180万元,期é™�为2年,年利率为10%,æ¯�年年末付æ�¯ä¸€æ¬¡ï¼Œåˆ°æœŸä¸€æ¬¡è¿˜æœ¬ï¼Œç¹èµ„费率ä¸�计,ä¼�业所得税率为33%。该项借款的资金æˆ�本率为(  )。
A.5.0%
B.6.7%
C.10.2%
D.13.4%
ã€�ç”案】B
�解�】 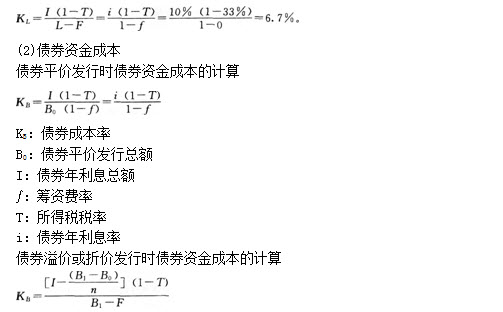
I:债券年利�
B1:债券的实际�行总金�
BO:债券�值总金�
n:债券�还期
ã€�例16·å�•é€‰é¢˜ã€‘æŸ�å…¬å�¸å�‘行债券ç¹èµ„,票é�¢æ€»é‡‘é¢�为1000万元,å�¿è¿˜æœŸ10年,票é�¢åˆ©çŽ‡5%,å�‘行费用率1%,公å�¸æ‰€å¾—税率为33%。则该债券资金æˆ�本率为(  )。
A.1.67%
B.3.38%
C.5%
D.5.05%
ã€�ç”案】B
�解�】债券平价�行资金�本的计算。 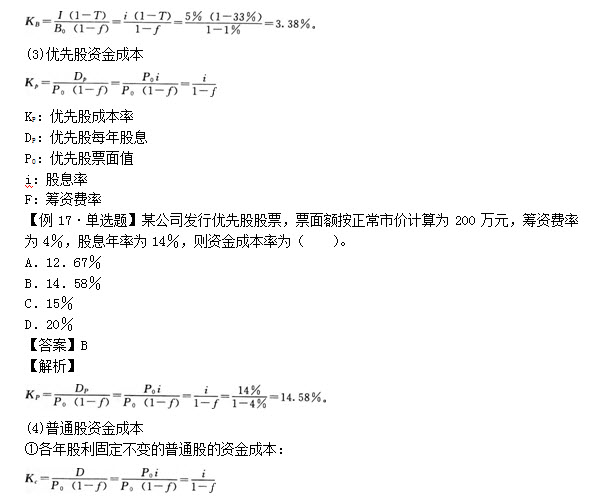
KC:普通股�本率
D:�年固定股利总�
PO:普通股股票票�价值或市场总�
i:股�率
ƒï¼šç¹èµ„费率
②�年股利�年上�的普通股的资金�本: 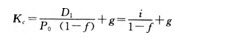
K:普通股�本率
PO:普通股股票票�价值或市场总�
D1:�年固定股利总�
i:股�率
ƒï¼šç¹èµ„费率
g:股��年平�增长率
ã€�例18。å�•é€‰é¢˜ã€‘æŸ�å…¬å�¸æ‹Ÿå�‘行普通股ç¹èµ„1000万元,ç¹èµ„费率为5%,å�‡è®¾è‚¡åˆ©çŽ‡å›ºå®šä¸º10%,所得税率为25%,则普通股资金æˆ�本率为(  )。
A.7.5ï¼…
B.7.89%
C.10%
D.10.53%
ã€�ç”案】D
�解�】 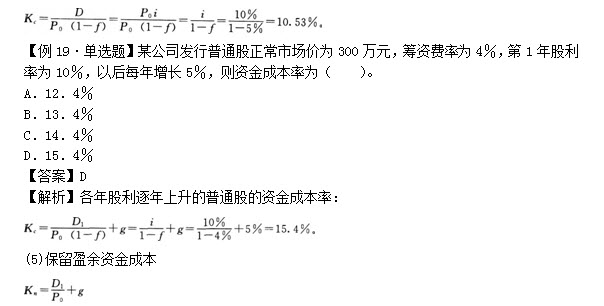
Kn:�留盈余的�本率
D1:预计第1年股利�
Po:普通股市价
g:股利年平�增长率
ã€�归纳总结】对于ç¹èµ„æˆ�本:
①股票的ç¹èµ„æˆ�本高于债券;②股票ä¸æ™®é€šè‚¡çš„ç¹èµ„æˆ�本高于优先股。ç¹èµ„æˆ�本:普通股>优先股>债券;风险:普通股>优先股>债券。
ã€�例20·å�•é€‰é¢˜ã€‘下列选项ä¸ï¼Œä¸€èˆ¬æƒ…况下资金æˆ�本的ç¹èµ„æ–¹å¼�是(  )。
A.长期债款
B.�行股票
C.�行债券
D.çŸæœŸå€Ÿæ¬¾
ã€�ç”案】B
ã€�解æž�】股票的ç¹èµ„æˆ�本高于债券,股票ä¸æ™®é€šè‚¡çš„ç¹èµ„æˆ�本高于优先股。
ã€�例21·å�•é€‰é¢˜ã€‘æŸ�å…¬å�¸æ‹Ÿç”¨å€ºåˆ¸å’Œæ™®é€šè‚¡ä¸¤ç§�æ–¹å¼�ç¹èµ„,其ä¸å€ºåˆ¸çš„ç¹èµ„费率为5%,利æ�¯çŽ‡ä¸º12.5%,普通股ç¹èµ„费率为6%,第1年股利率为11%,以å�Žæ¯�年增长5%。则债券和普通股的资金æˆ�本率分别为(  )。(已知该公å�¸çš„所得税税率为33ï¼…)
A.8.8%,16.7%
B.13.2%,7.8%
C.8.8%,7.8%
D.13.2%,16.7%
ã€�ç”案】A
ã€�解æž�】采用排除法:债券的资金æˆ�本一定低于股票的资金æˆ�本,所以æ£ç¡®ç”案ä¸ï¼Œé¡¹ä¸€å®šæ¯”第二项å°�。å�¯ä»¥ä¸�用计算直接排除BC。然å�ŽéªŒç®—债券的资金æˆ�本率得8.8ï¼…ï¼Œå› æ¤é€‰é¡¹A。
3.综�资金�本
(1)概念:ä¼�业从ä¸�å�Œçš„æ�¥æº�å�–得资金,å�„资金æˆ�本ä¸�å�Œï¼Œéœ€è®¡ç®—全部资金æ�¥æº�的综å�ˆèµ„金æˆ�æœ¬çŽ‡ï¼Œä¸€èˆ¬ä¸ºåŠ æ�ƒå¹³å�‡ã€‚
(2)计算方法:
综å�ˆèµ„金æˆ�本率=∑第iç§�资金æ�¥æº�å� 全部资金的比é‡�×第iç§�资金æ�¥æº�的资金æˆ�本率
ã€�例22·å�•é€‰é¢˜ã€‘æŸ�å…¬å�¸æ‹Ÿç¹èµ„1000万元,å�„ç§�资金æ�¥æº�å�Šå…¶æ‰€ä»˜ä»£ä»·å¦‚表所示,这ç§�ç¹èµ„方案的综å�ˆèµ„金æˆ�本率为(  )。
资金�� |
ç¹èµ„金é¢� |
资金�本 |
|
长期借款 |
200 |
6.06ï¼… |
|
长期债券 |
400 |
6.84ï¼… |
|
普通股 |
400 |
13.25ï¼… |
A.9.25%
B.11.25%
C.10.75%
D.8.85%
ã€�ç”案】A
�解�】 
综�资金�本率=20%×6.06%+40%× 6.84%+40%×13.25%=9.25%。
  2015æ–°ä¿¡æ�¯ï¼š233ç½‘æ ¡è®²å¸ˆæŒ‡å¯¼2015å¹´ç»�济师å¤�ä¹ å¤‡è€ƒï½œå…¨å¹´è§„åˆ’ï½œæŠ¥è€ƒæŒ‡å�—|考试科目
  真题推è��:2004-2014ä¸çº§ç»�济师真题å�Šç”案 2005å¹´-2014åˆ�级ç»�济师真题å�Šç”案
  考试交�区:QQ群:313457624 316048990 326276316
ã€€ã€€ç½‘æ ¡è¾…å¯¼ï¼šä¸ºå¸®åŠ©è€ƒç”Ÿåœ¨è‡ªå¦çš„基础上能较好地掌æ�¡2015å¹´ç»�济师考试内容,233ç½‘æ ¡ç²¾å¿ƒä¸ºå¤§å®¶æ��供了2015å¹´ç»�济师åˆ�ä¸çº§ç»�济基础冲刺ç�ã€�ä¹ é¢˜ç�ç‰è¯¾ç¨‹ï¼Œç‚¹å‡»å…�费试å�¬>>
| ¿Î³ÌרҵÃû³Æ | ½²Ê¦ | Ô¼Û/ÓÅ»Ý¼Û | Ãâ·ÑÌåÑé | ±¨Ãû |
|---|---|---|---|---|
| 2017ÄêÖм¶¾¼Ã»ù´¡ÖªÊ¶¾«½²°à | »±¿¡Éý | £¤350 / £¤350 |  |
±¨Ãû |
| 2017ÄêÖм¶½ðÈÚ¾«½²°à | »±¿¡Éý | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶ÈËÁ¦×ÊÔ´¹ÜÀí¾«½²°à | ÍõöÎöÎ | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶¹¤É̹ÜÀí¾«½²°à | ¹ùÏþÍ® | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶²ÆÕþË°ÊÕ¾«½²°à | ´¢³É±ø | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶½¨Öþ¾¼Ãר¾«½²°à | ¹ùì¿ | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶·¿µØ²ú¾¼Ã¾«½²°à | ¹ùì¿ | £¤350 / £¤350 | |
±¨Ãû |
| 2017ÄêÖм¶¾¼Ãʦũҵ¾¼Ã¾«½²°à | κ¾´ÖÜ | £¤350 / £¤350 | |
±¨Ãû |











