税后利润分配的相关规定和要求
税后利润分配的相关规定和要求相关课程
 税后利润分配的相关规定和要求考点解析
 税后利润分配的相关规定和要求介绍
3.税后利润的分配顺序
(1)弥补公司以前年度亏损;
(2)提取法定公积金(法定盈余公积金、资本公积金):
1)法定盈余公积金:按照法定比例从公司税后利润中提取
2)资本公积金:直接由资本或资产以及其他原因所形成的,是公司非营业活动所产生的收益(接受捐赠、资产增值、处置资产等)
3)法定公积金的用途
①弥补亏损。资本公积金不得用于弥补公司亏损(非公司利润)
②扩大公司生产经营
③增加公司注册资本
(3)经股东大会或者股东大会决议提取任意公积金;
(4)向投资者分配的利润或股利;
(5)未分配利润。
相关知识点pdf资料

[一建历年真题]2022年11月建设工程经济考试真题及答案解析(不完整版)
1.01MB
下载
[一建历年真题]2023年建设工程经济考试真题及答案解析
1.13MB
下载
[一建历年真题]2024年建设工程经济考试真题及答案解析
1.19MB
下载
[一建历年真题]2022年建设工程经济考试真题及答案解析(补考)
1.10MB
下载
[一建历年真题]2021年建设工程经济考试真题及答案解析
1.30MB
下载
[一建历年真题]2020年建设工程经济考试真题及答案解析
1.01MB
下载
【快收藏】2025年一建《工程经济》真题必考考点
211.82KB
下载
2024年一建《工程经济》真题考点总结:第三篇(占比44分)
1004.25KB
下载
2024年一建《工程经济》真题考点总结:第一-五章(占比22分)
504.42KB
下载
2024年一建《工程经济》真题考点总结:第二篇(占比34分)
676.82KB
下载
2024年一级建造师《工程经济》考情分析:常规考点居多,难度适中!
327.58KB
下载
划重点!2024年一建《工程经济》五星考点归纳,附备考策略!
348.11KB
下载税后利润分配的相关规定和要求考点试题
正确答案: C
答案解析: 按照《中华人民共和国公司法》规定,公司税后利润的分配顺序为:
①弥补公司以前年度亏损;
②提取法定公积金;
③经股东会或者股东大会决议提取任意公积金;
④向投资者分配的利润或股利;
⑤未分配利润。
正确答案: D
答案解析: 公司在分配当年税后利润时,首先需要提取利润的10%列入公司法定公积金。如果公司法定公积金累计额已达到公司注册资本的50%以上,则可以不再提取。
正确答案: D
答案解析: A选项错误,应纳所得税额=应纳税所得额×适用税率-减免税额-抵免税额,所以是以应纳税所得额为基数。
B选项错误,法定公积金有专门的用途,包括弥补亏损、扩大公司生产经营、增加公司注册资本。
C选项错误,任意公积金由于并非法律强制规定要求提取的,因此对其提取比例、用途等《中华人民共和国公司法》均未作出规定,而是交由章程或者股东会决议作出明确规定。
D选项正确,根据《中华人民共和国公司法》规定,资本公积金不得用于弥补公司的亏损。
正确答案: D
答案解析: 税后利润分配的顺序如下:
1.弥补以前年度亏损;
2.提取法定公积金;
3.提取任意盈余公积金;
4.向投资者分配的利润或股利;
5.未分配利润。
故本题应选DE,ABC选项错误。
税后利润,应先弥补以前年度的亏损,提取法定公积金后再进行任意公积金提出,再向股东或投资者分配利润。
大咖讲解:税后利润分配的相关规定和要求

9.1.1 利润的概念
利润是企业在一定会计期间的经营活动所获得的各项收入抵减各项支出后的净额以及直接计入当期利润的利得和损失等。其中,直接计入当期利润的利得和损失,是指应当计入当期损益、会导致所有者权益发生增减变动的、与所有者投入资本或者向所有者分配利润无关的利得或损失。
利得和损失可分为两大类,一类是不计入当期损益,而直接计入所有者权益的利得和损失,如接受捐赠、变卖固定资产等,都可直接计入资本公积。还有一类就是应当直接计入当期损益的利得和损失,如投资收益、投资损失等。这两类利得和损失都会导致所有者权益发生增减变动。

9.1.2 利润的计算
1.利润的计算
(1)营业利润营业利润=营业收入-营业成本(或营业费用)-税金及附加-销售费用-管理费用-财务费用-资产减值损失+公允价值变动收益(损失为负)+投资收益(损失为负)营业收入包括主营业务收入和其他业务收入
(2)利润总额利润总额=营业利润+营业外收入-营业外支出营业外收入(或支出):指企业发生的与其生产经营活动没有直接关系的各项收入(或支出)营业外收入包括固定资产盘盈、处置固定资产净收益、处置无形资产净收益、罚款净收入等;营业外支出包括固定资产盘亏、处置固定资产净损失、处置无形资产净损失、债务重组损失、罚款支出、捐赠支出、非常损失等
(3)净利润净利润=利润总额-所得税费用

9.1.3 税后利润的分配
利润的分配

税后利润的分配原则
税后利润的分配原则
(1)按法定顺序分配的原则
(2)非有盈余不得分配原则
(3)同股同权、同股同利原则
(4)公司持有的本公司股份不得分配利润
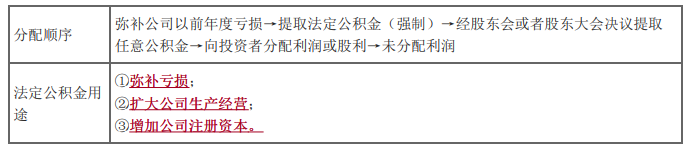
3.税后利润的分配顺序
(1)弥补公司以前年度亏损;
(2)提取法定公积金(法定盈余公积金、资本公积金):
1)法定盈余公积金:按照法定比例从公司税后利润中提取
2)资本公积金:直接由资本或资产以及其他原因所形成的,是公司非营业活动所产生的收益(接受捐赠、资产增值、处置资产等)
3)法定公积金的用途
①弥补亏损。资本公积金不得用于弥补公司亏损(非公司利润)
②扩大公司生产经营
③增加公司注册资本
(3)经股东大会或者股东大会决议提取任意公积金;
(4)向投资者分配的利润或股利;
(5)未分配利润。









拒绝盲目备考,加学习群领资料共同进步!










师资团队
-

免费听
赵春晓
信春哥,过考试
主讲:安全生产管理,建设工程施工管理,建设工程项目管理
233网校独家签约老师,某“双一流、211”高校副研究员、硕导,国家一级注册建造师、造价师。

免费听
王东兴
轻松应试派导师
主讲:建设工程法规及相关知识,建设工程法规及相关知识,安全生产法律法规
管理学硕士,国家注册一级建造师,多年从事教育行业,主攻工程经济、项目管理、企业管理方向。
-
免费听
董航
主讲:建设工程经济
曾任中建一局集团项目执行经理,多年现场经验,对施工现场生产管理、现场安全、施工技术非常熟悉,在一级建造师、注册安全工程师执业资格考试方面,有丰富的教学经验,更有其独特的培训风格,其地毯式培训教学,准确打击知识点,每年都会帮助广大学员顺利取证。

免费听
江凌俊
可视化学习大师
主讲:目标控制(土木建筑),进度控制(水利),建筑施工安全,建筑工程管理与实务,建筑工程,建筑施工安全
曾在设计院任职,线上线下多年培训行业从业经历。
-

免费听
胡宗强
主讲:市政公用工程
从事建造师培训多年。经验丰富,命题方向把握准确。

免费听
王峰
主讲:机电工程
一、二级建造师(机电)、一级消防工程师、高级工程师。从事一建机电、二建机电、消防教育多年,有丰富的现场实践经验,给多家国企、央企开展精讲面授以及冲刺面授课,企业学员通关率常年保持高位,获得一致好评。

专业智能,高效提分
章节练习
章节专项突破
进入做题
精选试题
省时高效精选
进入做题
模拟考场
海量题免费做
进入做题
考前点题
高效锁分72小时
进入做题
每日一练
每天进步一点点
进入做题
历年真题
真题实战演练
进入做题
易错题
精选高频易错题
进入做题
模考大赛
同场闯关做题
进入做题

APP刷题神器
模考大赛
考点打卡
做题闯关

扫描二维码 下载233网校APP刷题
互动交流

微信扫码关注公众号
获取更多考试资料