负债
负债相关课程
 负债考点解析
 负债介绍
负债:是指企业过去的交易或者事项形成的、预期会导致经济利益流出企业的现时义务
(1)流动负债:指在一年内或超过一年的一个营业周期内偿还的债务。包括短期借款、交易性金融负债、衍生金融负债、应付票据、应付账款、预收款项、合同负债、应付职工薪酬、应交税费、其他应付款、持有待售负债、一年内到期的非流动负债、其他流动负债
(2)非流动负债:指在一年以上或超过一年的一个营业周期以上偿还的债务。包括长期借款、应付债券、租赁负债、长期应付款、预计负债、递延收益、递延所得税负债、其他非流动负债
相关知识点pdf资料

[一建历年真题]2022年11月建设工程经济考试真题及答案解析(不完整版)
1.01MB
下载
[一建历年真题]2023年建设工程经济考试真题及答案解析
1.13MB
下载
[一建历年真题]2024年建设工程经济考试真题及答案解析
1.19MB
下载
[一建历年真题]2022年建设工程经济考试真题及答案解析(补考)
1.10MB
下载
[一建历年真题]2021年建设工程经济考试真题及答案解析
1.30MB
下载
[一建历年真题]2020年建设工程经济考试真题及答案解析
1.01MB
下载
【快收藏】2025年一建《工程经济》真题必考考点
211.82KB
下载
2024年一建《工程经济》真题考点总结:第三篇(占比44分)
1004.25KB
下载
2024年一建《工程经济》真题考点总结:第一-五章(占比22分)
504.42KB
下载
2024年一建《工程经济》真题考点总结:第二篇(占比34分)
676.82KB
下载
2024年一级建造师《工程经济》考情分析:常规考点居多,难度适中!
327.58KB
下载
划重点!2024年一建《工程经济》五星考点归纳,附备考策略!
348.11KB
下载
施工企业尚未签订的机械租赁意向书与已发生但未结算的分包工程款,能否同时确认为企业的现时负债?
施工企业提前收取的工程进度款与发行的五年期企业债券,为何在会计要素中均被界定为负债而非资产或收入?
施工企业向银行借入的三年期借款及日常材料应付账款,在会计要素中应如何准确分类与确认?
施工企业计提的“辞退福利”与“应交增值税”,在负债的确认时点与计量属性上应如何准确把握?
施工企业面临的未决诉讼赔偿与一年内即将到期的长期借款,在会计要素确认与报表列报时应如何处理?
负债考点试题
正确答案: A
答案解析: 流动负债指在一年内或超过一年的一个营业周期内偿还的债务。包括短期借款、应付款项、应付工资、应交税金。所以本题选择AC。应收账款、短期投资属于流动资产,长期借款属于非流动负债。
正确答案: D
答案解析: A选项说法正确,负债是指企业过去的交易或者事项形成的、预期会导致经济利益流出企业的现时义务。
BC选项说法正确,符合负债定义还需同时满足以下条件,会计才能确认为负债:①与该义务有关的经济利益很可能流出企业;②未来流出的经济利益的金额能够可靠地计量。
D选项说法错误,未来发生的交易或者事项形成的义务,不属于现时义务,不应当确认为负债。
正确答案: A
答案解析: A选项正确,短期借款、应付职工薪酬均属于流动负债。
B选项错误,预计负债属于非流动负债,应交税金属于流动负债。
C选项错误,长期借款、应付债券均属于非流动负债。
D选项错误,长期应付款、递延所得税负债均属于非流动负债。
备注:
(1)非流动负债:包括长期借款、应付债券、租赁负债、长期应付款、预计负债、递延收益、 递延所得税负债、其他非流动负债。
(2)流动负债:短期借款、交易性金融负债、衍生金融负债、应付票据、应付账款、预收款项、合同负债、应付职工薪酬、应交税费、其他应付款、持有待售负债、 一年内到期的非流动负债、其他流动负债。
正确答案: C
答案解析: 本题应选CDE,非流动负债是指在一年以上或超过一年的一个营业周期以上偿还的债务。包括长期借款、应付债券、租赁负债、长期应付款、预计负债、递延收益、 递延所得税负债、其他非流动负债。
AB选项属于流动负债。
大咖讲解:负债

6.1.1 会计要素的组成
会计要素的组成
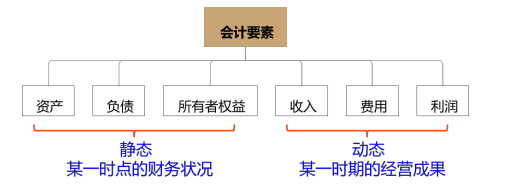
1.资产:指企业过去的交易或者事项形成的、由企业拥有或者控制的、预期会给企业带来经济利益的资源
(1)流动资产:指可以在一年内或超过一年的一个营业周期内变现、耗用的资产,主要为交易目的而持有。包括货币资金、交易性金融资产、衍生金融资产、应收票据、应收账款、应收款项融资、预付款项、其他应收款、存货、合同资产、持有待售资产、一年内到期的非流动资产、其他流动资产
(2)非流动资产:指变现期间或使用寿命超过一年或长于一年的一个营业周期的资产。包括债权投资、其他债权投资、长期应收款、长期股权投资、其他权益工具投资、其他非流动金融资产、投资性房地产、固定资产、在建工程、生产性生物资产、油气资产、无形资产、开发支出、商誉、长期待摊费用、递延所得税资产、其他非流动资产
2.负债:是指企业过去的交易或者事项形成的、预期会导致经济利益流出企业的现时义务
(1)流动负债:指在一年内或超过一年的一个营业周期内偿还的债务。包括短期借款、交易性金融负债、衍生金融负债、应付票据、应付账款、预收款项、合同负债、应付职工薪酬、应交税费、其他应付款、持有待售负债、一年内到期的非流动负债、其他流动负债
(2)非流动负债:指在一年以上或超过一年的一个营业周期以上偿还的债务。包括长期借款、应付债券、租赁负债、长期应付款、预计负债、递延收益、递延所得税负债、其他非流动负债
3.所有者权益:指企业投资者对企业净资产的所有权,是企业资产扣除负债后由所有者享有的剩余权益。包括:实收资本(或股本);其他权益工具;资本公积;其他综合收益;专项储备;盈余公积;未分配利润
4.收入:指企业在日常活动中形成的、会导致所有者权益增加的、与所有者投入资本无关的经济利益的总流入
5.费用:指企业在日常活动中发生的、会导致所有者权益减少的、与向所有者分配利润无关的经济利益的总流出
6.利润:指企业在一定会计期间的经营成果
6.1.2 会计要素计量属性
1.历史成本:资产按照购需时支付的现金或现金等价物的金额,或者按照购置资产时所付出的代价的公众价值计量。负债按照因承担现时义务而实际收到的款项或资产的金额计量
2.重需成本:资产按照现在购买相同或相似资产所需支付的现金或现金等价物的金额计量。负债按照现在偿付该项债务所需支付的现金或现金等价物的金额计量
3.可变现净值:资产按照其正常对外销售所能收到现金或现金等价物的金额扣减该资产至完工时估计将要发生的成本、估计的销售费用以及相关税费后的金额计量
4.现值:资产按照预计从其持续使用和最终处罟中所产生的未来净现金流入量的折现金额计量。负传按照预计期限内需要偿还的未来净现金流出量的折现金额计量
5.公允价值:资产和负债按照市场参与者在计量日发生的有序交易中,出售资产所能收到或转移负债所需支付的价格计量企业在对会计要素进行计量时,一般应当采用历史成本。

资产
资产:指企业过去的交易或者事项形成的、由企业拥有或者控制的、预期会给企业带来经济利益的资源
(1)流动资产:指可以在一年内或超过一年的一个营业周期内变现、耗用的资产,主要为交易目的而持有。包括货币资金、交易性金融资产、衍生金融资产、应收票据、应收账款、应收款项融资、预付款项、其他应收款、存货、合同资产、持有待售资产、一年内到期的非流动资产、其他流动资产
(2)非流动资产:指变现期间或使用寿命超过一年或长于一年的一个营业周期的资产。包括债权投资、其他债权投资、长期应收款、长期股权投资、其他权益工具投资、其他非流动金融资产、投资性房地产、固定资产、在建工程、生产性生物资产、油气资产、无形资产、开发支出、商誉、长期待摊费用、递延所得税资产、其他非流动资产

收入、费用、利润
收入:指企业在日常活动中形成的、会导致所有者权益增加的、与所有者投入资本无关的经济利益的总流入
费用:指企业在日常活动中发生的、会导致所有者权益减少的、与向所有者分配利润无关的经济利益的总流出
利润:指企业在一定会计期间的经营成果

会计要素
企业财务会计的对象是能够以货币计量的经济活动,对经济活动中的交易或者事项,财务会计首先应确定该项交易或事项涉及的会计要素。

所有者权益
所有者权益:指企业投资者对企业净资产的所有权,是企业资产扣除负债后由所有者享有的剩余权益。包括:实收资本(或股本);其他权益工具;资本公积;其他综合收益;专项储备;盈余公积;未分配利润









拒绝盲目备考,加学习群领资料共同进步!










师资团队
-

免费听
赵春晓
幽默风趣,思维导图总结精彩,考点层次分明。
主讲:安全生产管理,建设工程施工管理,建设工程项目管理
233网校一级建造师《项目管理》、二级建造师《施工管理》独家签约网课老师。某“双一流、211”高校副研究员、硕导,国家一级注册建造师、造价师。

免费听
王东兴
灵魂导师
主讲:建设工程法规及相关知识,建设工程法规及相关知识,安全生产法律法规
管理学硕士,国家注册一级建造师,多年从事教育行业,主攻工程经济、项目管理、企业管理方向。
-
免费听
董航
主讲:建设工程经济
曾任中建一局集团项目执行经理,多年现场经验,对施工现场生产管理、现场安全、施工技术非常熟悉,在一级建造师、注册安全工程师执业资格考试方面,有丰富的教学经验,更有其独特的培训风格,其地毯式培训教学,准确打击知识点,每年都会帮助广大学员顺利取证。

免费听
江凌俊
口诀一绝
主讲:目标控制(土木建筑),进度控制(水利),建筑施工安全,建筑工程管理与实务,建筑工程,建筑施工安全
曾在设计院任职,线上线下多年培训行业从业经历。
-

免费听
胡宗强
主讲:市政公用工程
从事建造师培训多年。经验丰富,命题方向把握准确。

免费听
梁毛
主讲:案例分析(土木建筑),建筑工程
工程管理证书“大满贯”获得者,一级建造师(建筑/机电)、造价工程师、监理工程师(土建/交通)、二级建造师(建筑/机电/市政)、高级工程师(建筑工程)

专业智能,高效提分
章节练习
章节专项突破
进入做题
精选试题
省时高效精选
进入做题
模拟考场
海量题免费做
进入做题
考前点题
高效锁分72小时
进入做题
每日一练
每天进步一点点
进入做题
历年真题
真题实战演练
进入做题
易错题
精选高频易错题
进入做题
模考大赛
同场闯关做题
进入做题

APP刷题神器
模考大赛
考点打卡
做题闯关

扫描二维码 下载233网校APP刷题
互动交流

微信扫码关注公众号
获取更多考试资料