财务指标综合分析——杜邦财务分析体系
财务指标综合分析——杜邦财务分析体系相关课程
 财务指标综合分析——杜邦财务分析体系考点解析
 财务指标综合分析——杜邦财务分析体系介绍

相关知识点pdf资料

[一建历年真题]2022年11月建设工程经济考试真题及答案解析(不完整版)
1.01MB
下载
[一建历年真题]2023年建设工程经济考试真题及答案解析
1.13MB
下载
[一建历年真题]2024年建设工程经济考试真题及答案解析
1.19MB
下载
[一建历年真题]2022年建设工程经济考试真题及答案解析(补考)
1.10MB
下载
[一建历年真题]2021年建设工程经济考试真题及答案解析
1.30MB
下载
[一建历年真题]2020年建设工程经济考试真题及答案解析
1.01MB
下载
【快收藏】2025年一建《工程经济》真题必考考点
211.82KB
下载
2024年一建《工程经济》真题考点总结:第三篇(占比44分)
1004.25KB
下载
2024年一建《工程经济》真题考点总结:第一-五章(占比22分)
504.42KB
下载
2024年一建《工程经济》真题考点总结:第二篇(占比34分)
676.82KB
下载
2024年一级建造师《工程经济》考情分析:常规考点居多,难度适中!
327.58KB
下载
划重点!2024年一建《工程经济》五星考点归纳,附备考策略!
348.11KB
下载财务指标综合分析——杜邦财务分析体系考点试题
正确答案: C
答案解析: A选项错误,以权益净利率为核心指标。
B选项错误,总资产净利率与财务杠杆负相关,共同决定了企业的权益净利率。
C选项正确,权益净利率=营业净利率×总资产周转率×权益乘数。
D选项错误,以总资产净利率和权益乘数为两个方面。
正确答案: C
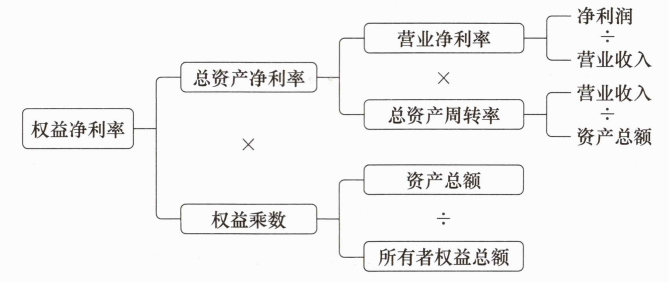
答案解析: 杜邦财务分析体系(简称杜邦分析)是利用各主要财务比率指标之间的内在联系对企业财务状况和经营成果进行综合系统评价的方法。该体系足以净资产收益率为核心指标,以总资产净利率和权益乘数为两个方面,重点揭示企业获利能力及权益乘数对净资产收益率的影响,以及各相关指标之间的相互作用关系。杜邦财务分析体系是一种多层次的财务比率分解体系。
故本题应选CDE。A选项错误,以总资产净利率和权益乘数为两个方面。B选项错误,核心指标是净资产收益率。E选项错误,[|||][|||][|||][|||][|||][|||]
正确答案: C
答案解析: 杜邦体系是利用各主要财务比率指标之间的内在联系,对企业财务状况和经营成果进行综合系统评价的方法。该体系以净资产收益率为核心指标,以总资产净利率和权益乘数为两个方面,重点揭示企业获利能力和及财务杠杆应用对权益净利率的影响,以及各相关指标之间的相互作用关系。反映企业资本金的变动趋势的是所有者权益变动表;揭示企业的偿债能力的是资产负债表。
正确答案: C
答案解析: 本题考核的是杜邦财务分析体系。传统的杜邦体系的基本框架见下图。

采用杜邦财务分析体系计算的净资产收益率为:(1000/10000)×0.8×1.5×100%=12%。
大咖讲解:财务指标综合分析——杜邦财务分析体系


10.2.1 财务分析方法的分类
财务分析方法的分类
1.比率分析法
(1)构成比率:反映部分与总体的关系,如流动资产占资产总额的比率
(2)相关比率:反映有关经济活动的相互联系、相互影响的关系,如资产净利率、存货周转率
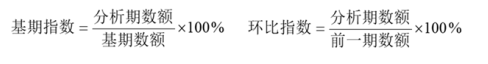
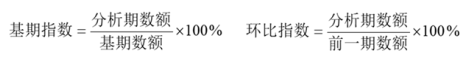
(3)动态比率:通过对两期或连续多期财务报告中相同指标不同时期的数值进行对比,求出比率,以分析其增减变化的方向和幅度,来说明企业财务状况、经营成果和现金流量变动趋势
2.因素分析法(连环替代法、差额计算法)
(1)连环替代法:将分析指标分解为各个可以计量的因素,并根据各个因素之间的依存关系,顺次用各因素的比较值(通常为实际值)替代基准值(通常为标准值或计划值),据以测定各因素对指标的影响
(2)差额计算法:是连环替代法的一种简化形式,它是利用各因素的实际数与基准值之间的差额,计算各因素对分析指标的影响

10.2.2 财务比率分析
财务比率分析
1.偿债能力比率
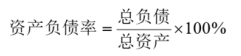
(1)资产负债率(长期偿债能力)
(2)流动比率(短期偿债能力)
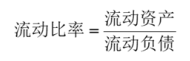
(3)速动比率(短期偿债能力)
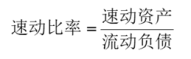
速动资产=流动资产-存货
速动资产=货币资金+交易性金融资产+应收票据+应收账款+其他应收款
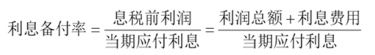
(4)利息备付率(长期偿债能力):也称利息保障倍数,指息税前利润与当前应付利息的比值
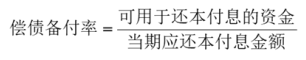
(5)偿债备付率:用于还本付息的资金与当期应还本付息金额的比值

比率分析法
比率分析法
(1)构成比率:反映部分与总体的关系,如流动资产占资产总额的比率
(2)相关比率:反映有关经济活动的相互联系、相互影响的关系,如资产净利率、存货周转率
(3)动态比率:通过对两期或连续多期财务报告中相同指标不同时期的数值进行对比,求出比率,以分析其增减变化的方向和幅度,来说明企业财务状况、经营成果和现金流量变动趋势

因素分析法
2.因素分析法(连环替代法、差额计算法)
(1)连环替代法:将分析指标分解为各个可以计量的因素,并根据各个因素之间的依存关系,顺次用各因素的比较值(通常为空际值)替代基准值
(通常为标准值或计划值),据以测定各因素对指标的影响
(2)差额计算法:是连环替代法的一种简化形式,它是利用各因素的实际数与基准值之间的差额,计算各因素对分析指标的影响

偿债能力比率-资产负债率、权益乘数、流动比率、速动比率


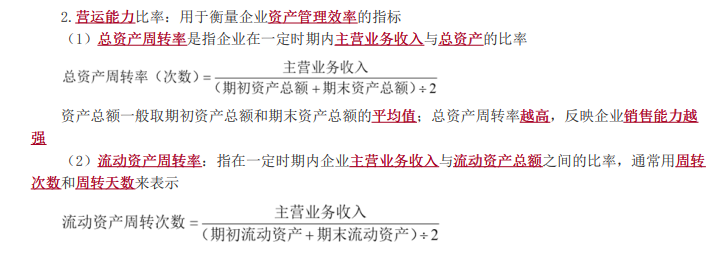
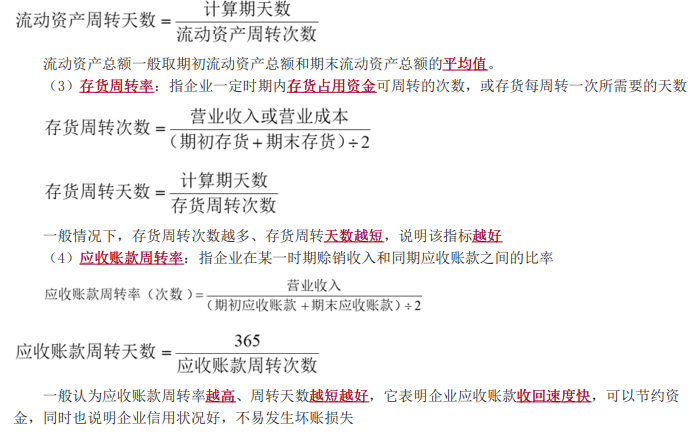
营运能力比率

偿债能力比率-利息备付率、偿债备付率

盈利能力比率
3.盈利能力比率(权益净利率、总资产净利率)
(1)企业的盈利能力只涉及正常的营业状况。因此,在分析企业盈利能力时,应当排除以下项目:
①证券买卖等非正常经营项目;
②已经或将要停止的营业项目;
③重大事故或法律更改等特别项目;
④会计准则或财务制度变更带来的累积影响等因素
(2)权益净利率:也称净资产收益率,指企业本期净利润和股东权益的比率,是企业盈利能力的核心指标,反映每1元股东权益赚取的净利润
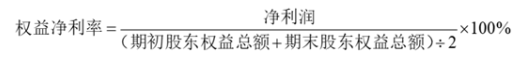
净利润是指企业当期税后利润;股东权益是指企业期末资产减负债后的余额,通常取平均值。指标越高,表明股东权益的利用率越高,说明企业在增加收入和节约资金使用等方面取得了良好的效果
(3)总资产净利率:指企业运用全部资产的净收益率,反映企业全部资产运用的总成果
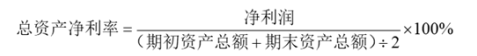
该指标越高,表明企业资产的利用效率越高,同时也意味着企业资产的盈利能力就越强

发展能力比率
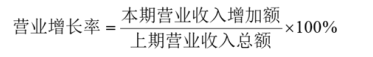
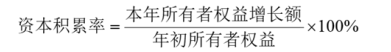
发展能力比率(营业收入增长率、资本积累率)
营业收入增长率
资本积累率









拒绝盲目备考,加学习群领资料共同进步!










师资团队
-

免费听
赵春晓
信春哥,过考试
主讲:安全生产管理,建设工程施工管理,建设工程项目管理
233网校独家签约老师,某“双一流、211”高校副研究员、硕导,国家一级注册建造师、造价师。

免费听
王东兴
轻松应试派导师
主讲:建设工程法规及相关知识,建设工程法规及相关知识,安全生产法律法规
管理学硕士,国家注册一级建造师,多年从事教育行业,主攻工程经济、项目管理、企业管理方向。
-
免费听
董航
主讲:建设工程经济
曾任中建一局集团项目执行经理,多年现场经验,对施工现场生产管理、现场安全、施工技术非常熟悉,在一级建造师、注册安全工程师执业资格考试方面,有丰富的教学经验,更有其独特的培训风格,其地毯式培训教学,准确打击知识点,每年都会帮助广大学员顺利取证。

免费听
江凌俊
可视化学习大师
主讲:目标控制(土木建筑),进度控制(水利),建筑施工安全,建筑工程管理与实务,建筑工程,建筑施工安全
曾在设计院任职,线上线下多年培训行业从业经历。
-

免费听
胡宗强
主讲:市政公用工程
从事建造师培训多年。经验丰富,命题方向把握准确。

免费听
王峰
主讲:机电工程
一、二级建造师(机电)、一级消防工程师、高级工程师。从事一建机电、二建机电、消防教育多年,有丰富的现场实践经验,给多家国企、央企开展精讲面授以及冲刺面授课,企业学员通关率常年保持高位,获得一致好评。

专业智能,高效提分
章节练习
章节专项突破
进入做题
精选试题
省时高效精选
进入做题
模拟考场
海量题免费做
进入做题
考前点题
高效锁分72小时
进入做题
每日一练
每天进步一点点
进入做题
历年真题
真题实战演练
进入做题
易错题
精选高频易错题
进入做题
模考大赛
同场闯关做题
进入做题

APP刷题神器
模考大赛
考点打卡
做题闯关

扫描二维码 下载233网校APP刷题
互动交流

微信扫码关注公众号
获取更多考试资料