第三方支付
第三方支付相关课程
 第三方支付考点解析
 第三方支付介绍
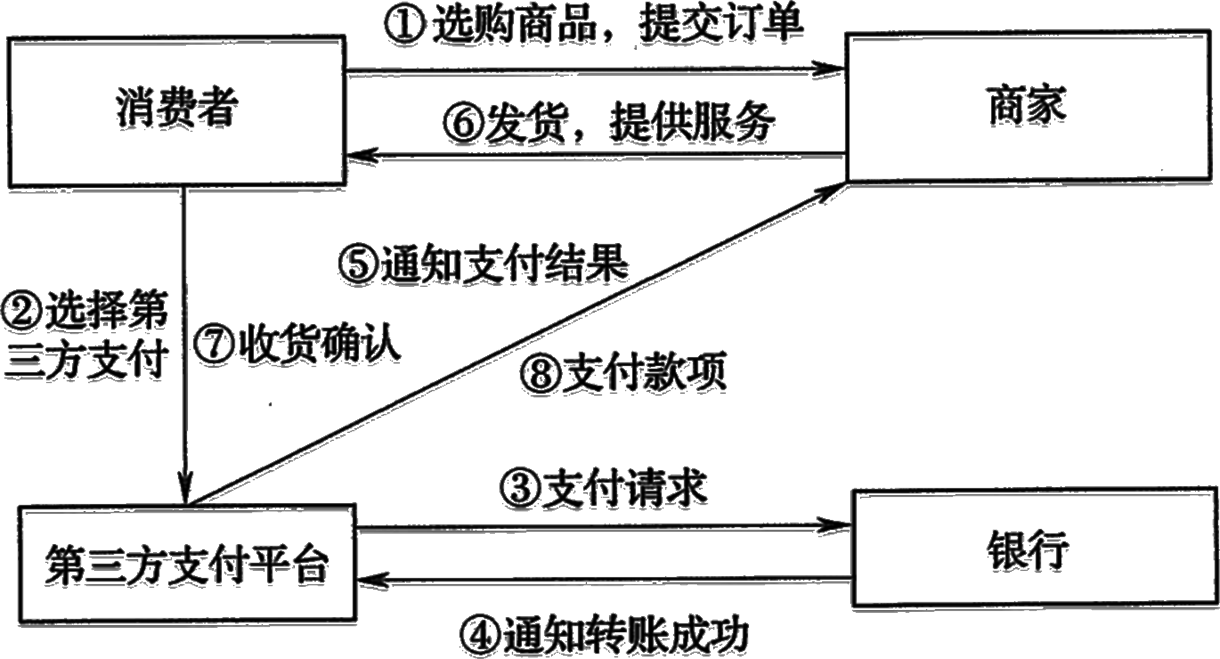
第三方支付是指具备一定实力和信誉保障的独立机构,通过与银联或网联对接而促成交易双方进行交易的网络支付模式。
第三方支付涉及消费者、商家、银行、第三方支付平台,其具体流程如图10-5所示:
第三方支付流程
第三方支付考点试题
正确答案: B
答案解析: 第三方支付是独立资质机构作为交易中介,核心风控流程为消费者付款后资金暂时冻结在平台账户,待消费者确认收货、交易无误后,平台再将资金结算划转至商家,有效规避线上交易欺诈风险。
正确答案: C
答案解析: 第三方支付是指具备一定实力和信誉保障的独立机构,作为信用中介,通过与银联或网联对接而促成交易双方进行交易,保证相关主体身份的真实性和交易的安全性。
正确答案: C
答案解析: 第三方支付是具备实力与信誉的独立机构,通过对接银联、网联,作为交易中介完成资金划转的网络支付模式。综上所述,本题正确答案为C。
正确答案: B
答案解析: 第三方支付是独立资质机构作为交易中介,核心风控流程为消费者付款后资金暂时冻结在平台账户,待消费者确认收货、交易无误后,平台再将资金结算划转至商家,有效规避线上交易欺诈风险。
大咖讲解:第三方支付
电子支付的概念和特点
(一)电子支付的概念:是指单位、个人直接或授权他人通过电子终端发出支付指令,实现货币支付与资金转移的行为。
(二)电子支付的特点:
1.电子支付是采用先进的技术,通过数字流转来完成信息的传输,通过数字化的方式进行款项的支付;
传统的支付方式则是通过现金的流转、票据的转让及银行的汇兑等实体的流转来完成款项的支付。
2.电子支付的工作环境是基于一个开放的系统平台(即互联网);
传统支付则是在较为封闭的系统中运作。
3.电子支付使用的是最先进的通信手段,如互联网、外联网;
传统支付使用的则是传统的通信媒介;
电子支付对软、硬件设施的要求很高,一般要求有联网的计算机、相关的软件及其他一些配套设施;
传统支付对配套设施的要求相对较低。
4.电子支付具有方便、快捷、高效、经济的优势。
电子支付的概念
电子支付的概念:是指单位、个人直接或授权他人通过电子终端发出支付指令,实现货币支付与资金转移的行为。
电子支付的特点
1.电子支付是采用先进的技术,通过数字流转来完成信息的传输,通过数字化的方式进行款项的支付;
传统的支付方式则是通过现金的流转、票据的转让及银行的汇兑等实体的流转来完成款项的支付。
2.电子支付的工作环境是基于一个开放的系统平台(即互联网);
传统支付则是在较为封闭的系统中运作。
3.电子支付使用的是最先进的通信手段,如互联网、外联网;
传统支付使用的则是传统的通信媒介;
电子支付对软、硬件设施的要求很高,一般要求有联网的计算机、相关的软件及其他一些配套设施;
传统支付对配套设施的要求相对较低。
4.电子支付具有方便、快捷、高效、经济的优势。
电子支付的分类
1.电子支付的类型
(1)按电子支付指令发起方式分为:网上支付、电话支付、移动支付、销售点终端交易、自动柜员机交易、其他电子支付。
(2)按电子支付的具体工具(或方式)分为:
①电子货币类,如:电子现金、电子钱包。
②电子信用卡类,如:信用卡、借记卡。
③电子支票类,如:电子汇款、电子划款。
(一)电子货币
1.含义:指以金融电子化网络为基础,以电子计算机技术和通信技术为手段,以电子数据(二进制数据)形式存储在银行的计算机系统中,并通过计算机网络系统以电子信息传递形式实现流通和支付功能的货币。
2.电子货币的主要功能
(1)转账结算功能:直接消费结算,代替现金转账。
(2)储蓄功能:使用电子货币存款和取款。
(3)兑现功能:异地使用货币时,进行货币汇兑。
(4)消费贷款功能:先向银行贷款,提前使用货币。
3.电子货币的使用流程:
(1)买方从自己的银行账户中取出电子货币。
(2)买方向卖方发出购物请求,支付电子货币。
(3)卖方将买方的支付指令通过支付网关送往卖方的收单行。
(4)收单行通过银行卡网络从发卡行获得授权许可,并将授权信息再通过支付网关送回卖方。
(5)卖方取得授权后,向买方发出购物完成信息。
(6)银行与银行之间通过支付系统完成最后的行间结算。
(二)银行卡
1.含义:银行卡是商业银行等金融机构及邮政储蓄机构向社会发行的,具有消费信用、转账结算、存取现金等全部或部分功能的信用支付工具。
2.银行卡的类型:信用卡;借记卡。
3.银行卡的使用流程主要分为两部分:交易流程和清算流程。
交易流程:包括持卡人消费、商户受理、发卡机构授权及交易确认等。
清算流程:包括交易数据汇总、清算机构处理、银行间清算及资金到账等。
(三)网上银行
1.含义:又称网络银行、在线银行,是指银行利用互联网技术,通过互联网向用户提供开户、查询、对账、行内转账、跨行转账、信贷、网上证券、投资理财等服务项目,使用户足不出户就能够安全便捷地管理活期和定期存款、支票、信用卡及个人投资等。
2.网上银行的主要优势
(1)全面实现无纸化交易;
(2)服务方便、快捷、高效、可靠;
(3)经营成本低廉;
(4)简单易用
2.网上银行的使用流程
网上银行系统由用户系统、网站、网银中心、业务数据中心、银行柜台和认证中心等组成。网上银行的使用流程总结如下:
(1)网上银行开户申请。此项工作可以在银行营业网点办理,也可以在网上办理。
(2)用户私钥的产生及证书的下载。用户的私钥、证书和密码是银行在提供网上银行服务过程中识别用户的唯一依据。
(3)用户系统建立。用户拿到银行交付的认证介质和密码后,需要建立用户系统,才能进行网上金融交易。
(4)认证介质访问密码修改。用户系统建立完毕,用户应该立即修改银行提供的认证介质初始访问密码。
(5)登录网银系统,进行身份认证。
(6)选择商品,确认订单,进行支付,输入卡号、验证码。
(7)退出系统。
(四)移动支付
1.含义:移动支付是指用户使用其移动终端对所消费的商品或服务进行资金支付的一种支付方式,具体就是指单位或个人通过移动设备、互联网或者近距离传感设备直接或间接向银行金融机构发送支付指令,产生货币支付与资金转移行为。移动支付所使用的移动终端包括智能手机、平板电脑等。
2.移动支付的特点:
(1)移动性:随身携带的移动性,消除了距离和地域的限制。
(2)及时性:不受时间、地点的限制,信息获取更为及时,用户可随时对账户进行查询、转账或购物消费。
(3)定制化:用户可以依据自己的消费习惯进行个性化设置,使支付方式更贴合自身需求。
(4)集成性:以移动终端为载体,近距离识别其读写器并进行信息交互。
3.移动支付的使用流程:
(1)消费者在网上订购商品。
(2)消费者用手机向商家发送支付信息。
(3)商家将手机支付信息传递给通信公司。
(4)通信公司给消费者发送支付确认信息。
(5)消费者将确认信息回传给商家。
(6)商家再将此信息传递给通信公司,并请求缴费。
(7)通信公司付费,同时告知商家给消费者发货,并保存交易记录。
(8)商家发货,同时保存交易记录。
(9)将交易明细录入消费者前台消费系统,以便消费者查询。
电子货币
1.含义:指以金融电子化网络为基础,以电子计算机技术和通信技术为手段,以电子数据(二进制数据)形式存储在银行的计算机系统中,并通过计算机网络系统以电子信息传递形式实现流通和支付功能的货币。
2.电子货币的主要功能
(1)转账结算功能:直接消费结算,代替现金转账。
(2)储蓄功能:使用电子货币存款和取款。
(3)兑现功能:异地使用货币时,进行货币汇兑。
(4)消费贷款功能:先向银行贷款,提前使用货币。
3.电子货币的使用流程:
(1)买方从自己的银行账户中取出电子货币。
(2)买方向卖方发出购物请求,支付电子货币。
(3)卖方将买方的支付指令通过支付网关送往卖方的收单行。
(4)收单行通过银行卡网络从发卡行获得授权许可,并将授权信息再通过支付网关送回卖方。
(5)卖方取得授权后,向买方发出购物完成信息。
(6)银行与银行之间通过支付系统完成最后的行间结算。
银行卡
1.含义:银行卡是商业银行等金融机构及邮政储蓄机构向社会发行的,具有消费信用、转账结算、存取现金等全部或部分功能的信用支付工具。
2.银行卡的类型:信用卡;借记卡。
3.银行卡的使用流程主要分为两部分:交易流程和清算流程。
交易流程:包括持卡人消费、商户受理、发卡机构授权及交易确认等。
清算流程:包括交易数据汇总、清算机构处理、银行间清算及资金到账等。
网上银行
1.含义:又称网络银行、在线银行,是指银行利用互联网技术,通过互联网向用户提供开户、查询、对账、行内转账、跨行转账、信贷、网上证券、投资理财等服务项目,使用户足不出户就能够安全便捷地管理活期和定期存款、支票、信用卡及个人投资等。
2.网上银行的主要优势
(1)全面实现无纸化交易;
(2)服务方便、快捷、高效、可靠;
(3)经营成本低廉;
(4)简单易用
2.网上银行的使用流程
网上银行系统由用户系统、网站、网银中心、业务数据中心、银行柜台和认证中心等组成。网上银行的使用流程总结如下:
(1)网上银行开户申请。此项工作可以在银行营业网点办理,也可以在网上办理。
(2)用户私钥的产生及证书的下载。用户的私钥、证书和密码是银行在提供网上银行服务过程中识别用户的唯一依据。
(3)用户系统建立。用户拿到银行交付的认证介质和密码后,需要建立用户系统,才能进行网上金融交易。
(4)认证介质访问密码修改。用户系统建立完毕,用户应该立即修改银行提供的认证介质初始访问密码。
(5)登录网银系统,进行身份认证。
(6)选择商品,确认订单,进行支付,输入卡号、验证码。
(7)退出系统。
移动支付
1.含义:移动支付是指用户使用其移动终端对所消费的商品或服务进行资金支付的一种支付方式,具体就是指单位或个人通过移动设备、互联网或者近距离传感设备直接或间接向银行金融机构发送支付指令,产生货币支付与资金转移行为。移动支付所使用的移动终端包括智能手机、平板电脑等。
2.移动支付的特点:
(1)移动性:随身携带的移动性,消除了距离和地域的限制。
(2)及时性:不受时间、地点的限制,信息获取更为及时,用户可随时对账户进行查询、转账或购物消费。
(3)定制化:用户可以依据自己的消费习惯进行个性化设置,使支付方式更贴合自身需求。
(4)集成性:以移动终端为载体,近距离识别其读写器并进行信息交互。
3.移动支付的使用流程:
(1)消费者在网上订购商品。
(2)消费者用手机向商家发送支付信息。
(3)商家将手机支付信息传递给通信公司。
(4)通信公司给消费者发送支付确认信息。
(5)消费者将确认信息回传给商家。
(6)商家再将此信息传递给通信公司,并请求缴费。
(7)通信公司付费,同时告知商家给消费者发货,并保存交易记录。
(8)商家发货,同时保存交易记录。
(9)将交易明细录入消费者前台消费系统,以便消费者查询。





拒绝盲目备考,加学习群领资料共同进步!
师资团队
-
免费听
葛广宇
记忆魔术师
主讲:初级会计实务,中级财务管理,财务成本管理,中级经济基础知识,初级经济基础知识
副教授,管理学(会计学方向)博士在读、注册会计师,会计师职称。擅长以案例、关键词导向式的教学方法,归纳总结关联考点考点,讲解细致,适合零基础考生,学员称其为“记忆魔术师”。
免费听
付子健
人力资源男神
主讲:三级理论知识,三级专业技能,初级人力资源管理
管理学硕士,高级人力资源管理师,10余年人力资源管理从业及教学经验,北京邮电大学、北京理工大学、北京劳动保障职业技术学院等多所高校特聘讲师。
-
免费听
武小唐
知名高校经济学讲师
主讲:初级金融专业
曾担任知名高校经济学、金融学讲师。授课思路清晰、逻辑严谨,考点讲解简明扼要直中要点,课程讲解应试性强。
免费听
许睿
经济学硕士
主讲:初级工商管理
经济学硕士,多年行业从业经验,善于结合行业实例讲授知识点。

专业智能,高效提分
章节练习
章节专项突破
进入做题
精选试题
省时高效精选
进入做题
模拟考场
海量题免费做
进入做题
考前点题
高效锁分72小时
进入做题
每日一练
每天进步一点点
进入做题
历年真题
真题实战演练
进入做题
易错题
精选高频易错题
进入做题
模考大赛
同场闯关做题
进入做题

APP刷题神器
模考大赛
考点打卡
做题闯关

扫描二维码 下载233网校APP刷题
互动交流
微信扫码关注公众号
获取更多考试资料