2026年一级建造师考试《工程经济》真题答案已发布,233网校已经为大家整理好了真题及答案解析,各位考生可以对照答案估分!
⬇⬇ 下方扫码,进入一建真题估分入口 ⬇⬇
2026年一级建造师考试《工程经济》真题及答案(11-20题)
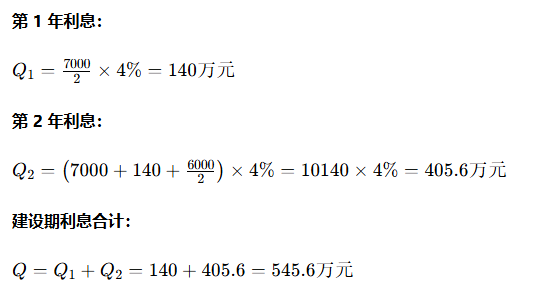
11、某新建项目,建设期2年。共向银行借款13000万元,其中第1年借款7000万元,第2年借款6000万元,借款在各年内均衡发生,年利率4%,建设期按年计息,但不还本付息,该项目应计的建设期利息是()万元。
A.280.0
B.405.6
C.811.2
D.545.6
参考解析:
12.某施工企业2025年的营业收入18亿元,利润总额9000万元,公益性捐赠支出1200万元。根据《企业所得税法》,计算该企业2025年应纳税所得额时,准予扣除的公益性捐赠支出是()万元。
A.720
B.900
C.1200
D.1080
13.某企业进口一套机电设备,相关费用折算成人民币为:离岸价2000万元,国际运费60万元,国外运输保险费6万元,银行手续费80万元,关税税率10%,增值税税率13%。该进口设备的增值税是()万元。
A.268.580
B.286.000
C.295.438
D.305.838
C.295.438万元。
14、施工企业编制施工作业计划应依据的定额是()。
A.概算指标
B.概算定额
C.预算定额
D.施工定额
15. 某方案各年的现金流量如下表,该方案的静态投资回收期是()年。
计算期(年) | 1 | 2 | 3 | 4 | 5 | 6 |
现金流入(万元) | — | 1500 | 1600 | 1700 | 1500 | 1900 |
现金流出(万元) | 2000 | 1000 | 1000 | 1200 | 1000 | 1500 |
A.4.2
B.4.8
C.5.2
D.5.8
参考解析:
计算期(年) | 1 | 2 | 3 | 4 | 5 | 6 |
现金流入(万元) | — | 1500 | 1600 | 1700 | 1500 | 1900 |
现金流出(万元) | 2000 | 1000 | 1000 | 1200 | 1000 | 1500 |
净现金流量 | -2000 | 500 | 600 | 500 | 500 | 400 |
累计净现金流量 | -2000 | -1500 | -900 | -400 | 100 | 500 |
5-1+400/500=4.8年。
16.根据《建设工程工程量清单计价标准》,投标人应按照招标工程量清单中列出的金额填写且不得变动的项目是()。
A.暂列金额和总承包服务费
B.暂列金额和专业工程暂估价
C.计日工和总承包服务费
D.计日工和专业工程暂估价
17.某企业现有长期资本总额20000万元,其中长期借款4000万元、长期债券6000万元、普通股10000万元,资金成本率分别为3.5%、4%和8%。该企业的综合资金成本率是()。
A.5.17%
B.5.85%
C.15.50%
D.6.90%
参考解析:公式:综合资金成本率=∑(某资金额÷总资本×对应资金成本率)总资本=20000万元
长期借款权重:4000/20000=0.2,成本3.5%
长期债券权重:6000/20000=0.3,成本4%
普通股权重:10000/20000=0.5,成本8%
综合资金成本率=0.2×3.5%+0.3×4%+0.5×8%=0.7%+1.2%+4%=5.85%
18、某企业2025年的营业净利率为8%,总资产周转率为1.25次,权益乘数为2.2,营业增长率为13%。采用杜邦财务分析法计算,该企业2025年的权益净利率是()。
A.10.00%
B.17.60%
C.22.00%
D.35.75%
19、投标人编制投标报价时,针对措施项目清单中的安全生产措施费,正确的做法是()。
A.由投标人自主报价,纳入竞争性费用
B.参照同类工程的市场平均价格确定,并适当下浮
C.按照相关部门的规定计价,不作为竞争性费用
D.按照拟定的施工方案确定,并适当优惠
20.编制某项目设计概算时,选用的概算指标中,每100m³建筑面积中分摊的人工消耗量为480工日(其中楼地面采用瓷砖铺砌,人工消耗量为8工日)。拟建项目与概算指标相比,楼地面采用花岗岩铺砌,每100m³建筑面积的人工消耗量为24工日,对概算指标修正后拟建项目每100m³建筑面积的人工消耗量为()工日。
A.464
B.476
C.496
D.504
想获取更多完整版一建真题答案,大家可扫码进入一建真题交流群!
⬇⬇ 下方扫码,获取26年完整版真题答案 ⬇⬇
此外,233网校提供2026年一级建造师真题及答案解析在线直播,考后233授课讲师坐镇,为大家提供精准解析,点评试卷难度,精准估分!(若直播已结束,可以在233网校APP→首页→近期直播查看回放哟~)