12.2.2 信用政策
12.2.2 信用政策相关课程
 12.2.2 信用政策考点解析
 12.2.2 信用政策介绍
信用政策
(1)信用期间:企业允许顾客从购货到付款之间的时间
(2)信用标准:指顾客获得企业的交易信用所应具备的条件
(3)现金折扣政策:企业对顾客在商品价格上所做的扣减,通常表示为2/10、1/20、n/30
相关知识点pdf资料

[一建历年真题]2022年11月建设工程经济考试真题及答案解析(不完整版)
1.01MB
下载
[一建历年真题]2023年建设工程经济考试真题及答案解析
1.13MB
下载
[一建历年真题]2024年建设工程经济考试真题及答案解析
1.19MB
下载
[一建历年真题]2022年建设工程经济考试真题及答案解析(补考)
1.10MB
下载
[一建历年真题]2021年建设工程经济考试真题及答案解析
1.30MB
下载
[一建历年真题]2020年建设工程经济考试真题及答案解析
1.01MB
下载
【快收藏】2025年一建《工程经济》真题必考考点
211.82KB
下载
2024年一建《工程经济》真题考点总结:第三篇(占比44分)
1004.25KB
下载
2024年一建《工程经济》真题考点总结:第一-五章(占比22分)
504.42KB
下载
2024年一建《工程经济》真题考点总结:第二篇(占比34分)
676.82KB
下载
2024年一级建造师《工程经济》考情分析:常规考点居多,难度适中!
327.58KB
下载
划重点!2024年一建《工程经济》五星考点归纳,附备考策略!
348.11KB
下载12.2.2 信用政策考点试题
正确答案: D
答案解析: 信用政策包括:信用期间、 信用标准和现金折扣政策。
D选项正确,现金折扣是企业对顾客在商品价格上所做的扣减,2/10、1/20、n/30含义是10天内付款,享受2%现金折扣,20天内付款,享受1%现金折扣,30天内付款,没有折扣。
A、B选项,属于干扰项。
C选项,信用标准是指顾客获得企业的交易信用所应具备的条件。如果顾客达不到信用标准,便不能享受企业的信用或只能享受较低的信用优惠。
正确答案: B
答案解析: 现金折扣是企业对顾客在商品价格上所做的扣减。向顾客提供这种价格上的优惠,主要目的在于吸引顾客为享受优惠而提前付款,缩短企业的平均收款期。
正确答案: D
答案解析: 本题考核的是现金折扣的相关内容。
倘若买方企业购买货物后在卖方规定的折扣期内付款,便可以享受免费信用
一般而言,放弃现金折扣的成本可由下式求得:放弃现金折扣成本=[折扣百分比÷(1-折扣百分比)]×[360÷(信用期-折扣期)]
备注:2/10,1/20,n/30表示10天内付款,享受2%现金折扣,20天内付款,享受1%现金折扣,30天内付款,没有折扣。
故本题应选D。C选项,注意不是“2折”的折扣。
正确答案: C
答案解析: 应收账款赊销的效果好坏,依赖于企业的信用政策。信用政策包括:信用期间、信用标准和现金折扣政策。
正确答案: C
答案解析: 应收账款赊销的效果好坏,依赖于企业的信用政策。信用政策主要包括信用期间、信用标准和现金折扣政策。企业需要根据自身情况和市场环境制定合理的信用政策,以在扩大销售和降低坏账风险之间取得平衡。[|||]选项A :资金政策主要涉及企业资金的筹集、使用和分配等宏观层面的财务管理,不直接决定具体的赊销效果,故A选项错误。[|||]选项B :经营策略是企业整体的经营方针和发展方向,范围过于宽泛,不是直接决定应收账款赊销效果的具体管理政策,故B选项错误。[|||]选项C :应收账款赊销的效果好坏直接依赖于企业的信用政策。信用政策包括信用期间、信用标准和现金折扣政策,直接决定了赊销的条件和客户的付款行为,故C选项正确。[|||]选项D :所有制形式是指企业的产权归属结构,与应收账款的日常赊销管理效果无直接关联,故D选项错误。[|||]
大咖讲解:12.2.2 信用政策

12.2.1 应收账款管理的目标
应收账款管理的目标:在应收账款信用政策所增加的盈利和这种政策的成本之间做出权衡
12.2.3 应收账款的管理方法
1.应收账款回收情况的监督
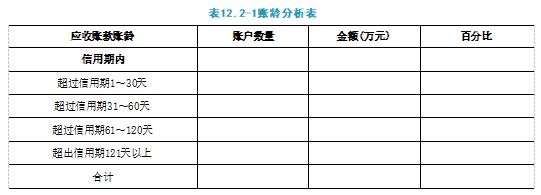
企业已发生的应收账款时间有长有短,有的尚未超过收款期,有的则超过了收款期。一般来讲,拖欠时间越长,款项收回的可能性越小。形成坏账的可能性越大。对此,企业应实施严密的监督,随时掌握回收情况。实施对应收账款回收情况的监督,可以通过编制账龄分析表进行,见表12.2-1。
2.收账政策的制定
企业的收账政策是指当客户违反信用条件,拖欠甚至拒付账款时所采用的收款策略以及对各种不同过期账款的催收方式,即企业采取何种合理的方法最大限度收回被拖欠的账款。它属于信用政策的一部分。一般来说。收账的费用越大,收账措施越有力,可收回的账款应越大,坏账损失也就越小。因此制定收账政策,要在收账费用和所减少的坏账损失之间做出权衡。制定有效、得当的收账政策很大程度上靠有关人员的经验。通常企业采取的收账政策有:对过期较短的顾客,不过多地打扰,以免将来失去这一市场;对过期稍长的顾客,可以措辞婉转地写信或者发邮件催款;对过期较长的顾客,频繁地信件催款、电话催询;对过期很长的顾客,可以上门催款、催款时措辞严厉,必要时提请有关部门仲裁或提起诉讼。









拒绝盲目备考,加学习群领资料共同进步!










师资团队
-

免费听
赵春晓
幽默风趣,思维导图总结精彩,考点层次分明。
主讲:安全生产管理,建设工程施工管理,建设工程项目管理
233网校一级建造师《项目管理》、二级建造师《施工管理》独家签约网课老师。某“双一流、211”高校副研究员、硕导,国家一级注册建造师、造价师。

免费听
王东兴
灵魂导师
主讲:建设工程法规及相关知识,建设工程法规及相关知识,安全生产法律法规
管理学硕士,国家注册一级建造师,多年从事教育行业,主攻工程经济、项目管理、企业管理方向。
-
免费听
董航
主讲:建设工程经济
曾任中建一局集团项目执行经理,多年现场经验,对施工现场生产管理、现场安全、施工技术非常熟悉,在一级建造师、注册安全工程师执业资格考试方面,有丰富的教学经验,更有其独特的培训风格,其地毯式培训教学,准确打击知识点,每年都会帮助广大学员顺利取证。

免费听
江凌俊
口诀一绝
主讲:目标控制(土木建筑),进度控制(水利),建筑施工安全,建筑工程管理与实务,建筑工程,建筑施工安全
曾在设计院任职,线上线下多年培训行业从业经历。
-

免费听
胡宗强
主讲:市政公用工程
从事建造师培训多年。经验丰富,命题方向把握准确。

免费听
梁毛
主讲:案例分析(土木建筑),建筑工程
工程管理证书“大满贯”获得者,一级建造师(建筑/机电)、造价工程师、监理工程师(土建/交通)、二级建造师(建筑/机电/市政)、高级工程师(建筑工程)

专业智能,高效提分
章节练习
章节专项突破
进入做题
精选试题
省时高效精选
进入做题
模拟考场
海量题免费做
进入做题
考前点题
高效锁分72小时
进入做题
每日一练
每天进步一点点
进入做题
历年真题
真题实战演练
进入做题
易错题
精选高频易错题
进入做题
模考大赛
同场闯关做题
进入做题

APP刷题神器
模考大赛
考点打卡
做题闯关

扫描二维码 下载233网校APP刷题
互动交流

微信扫码关注公众号
获取更多考试资料