| è¯„ä»·æŒ‡æ ‡ | å…¬å¼� | 评价准则 | 计算 | 优点与ä¸�足 |
| 报考投资回收期 | 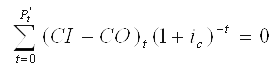 |
Pt’≤N(项目寿命期)时,说明项目(或方案)是å�¯è¡Œçš„ï¼›Pt’ >N时,则项目(或方案)ä¸�å�¯è¡Œï¼Œåº”予拒ç»�。 | Pt’=(累计净现金æµ�é‡�现值出现æ£å€¼çš„年份ï¼�1)+(上一年累计净现金æµ�é‡�现值的ç»�对值/当年净现金æµ�é‡�现值) |
①从考试的角度讨论报考投资回收期,报考投资回收期的计算是需è¦�å¦å‘˜é‡�视的。应深入ç�†è§£æŠ¥è€ƒæŠ•èµ„回收期的计算公å¼�。
②与é�™æ€�投资回收期比较,按é�™æ€�分æž�计算的投资回收期较çŸï¼Œå†³ç–者å�¯èƒ½è®¤ä¸ºç»�济效果尚å�¯ä»¥æŽ¥å�—ã€‚ä½†è‹¥è€ƒè™‘æ—¶é—´å› ç´ ï¼Œç”¨æŠ˜çŽ°æ³•è®¡ç®—å‡ºçš„æŠ¥è€ƒæŠ•èµ„å›žæ”¶æœŸï¼Œè¦�æ¯”ç”¨ä¼ ç»Ÿæ–¹æ³•è®¡ç®—å‡ºçš„é�™æ€�投资回收期长些,该方案未必能被接å�—。
③与NPVå’ŒIRRæ¯”è¾ƒï¼Œç”±äºŽæŠ¥è€ƒæŠ•èµ„å›žæ”¶æœŸä¸Žå…¶ä»–æŠ¥è€ƒç›ˆåˆ©æ€§æŒ‡æ ‡ç›¸è¿‘ï¼Œè‹¥ç»™å‡ºçš„åˆ©çŽ‡icæ�°å¥½ç‰äºŽå†…部收益率IRR时,æ¤æ—¶çš„报考投资回收期就ç‰äºŽé¡¹ç›®ï¼ˆæˆ–方案)计算期,å�³Pt’ = n。一般情况下,若Pt’ < n,则必然有IRR>icå’ŒNPV>0ã€‚å› æ¤ï¼ŒæŠ¥è€ƒæŠ•èµ„回收期法与IRR法和NPV法在方案评价方é�¢æ˜¯ç‰ä»·çš„。
例题:
1.�投资方案建设期为2年,建设期内�年年�投资400万元,��期�年年末净收益为150万元。若基准收益率为12%,��期为18年,残值为零,并已知(P/A,12%,18)=7.2497,则该投资方案的净现值和��投资回收期分别为( )。
A.213.80万元和7.33 年 B.213.80万元和6.33年
C.109.77万元和7.33年 D.109.77万元和6.33年
ç”案:C
解æž�ï¼šæœ¬é¢˜è€ƒæ ¸çš„æ˜¯èµ„é‡‘æ—¶é—´ä»·å€¼çš„è®¡ç®—å’Œç»�æµŽè¯„ä»·æŒ‡æ ‡çš„è®¡ç®—ã€‚çŽ°é‡‘æµ�é‡�图如下:
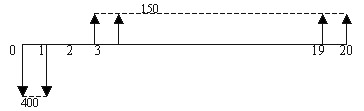
��回收期计算过程如下:
| 年� | 0 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 | ┅ | 20 |
| 净现金�� | �400 | �400 | 0 | 150 | 150 | 150 | 150 | 150 | ┅ | 150 | |
| 净现金��累积 | �400 | �800 | �800 | �650 | �500 | �350 | �200 | �50 | 100 |
净现值计算过程如下:
NPV=ï¼�400ï¼�400×(P/F,12%,1)+150×(P/A,12%,18)×(P/F,12%,2)
=109.77万元
2.�项目�期投资�为2000万元,从第一年年末开始�年净收益为480万元。若基准收益率为10%,并已知(P/A,10%,6)=4.3553,则该项目的��投资回收期和报考投资回收期分别为( )年。
A.4.17和5.33 B.4.17和5.67
C.4.83和5.33 D.4.83和5.67
ç”案:B(该题的解题方法与第1题原ç�†ä¸€æ ·ï¼Œå¦å‘˜åº”该熟练掌æ�¡è¿™ç±»é¢˜åž‹ï¼Œæ˜¯åŽ†å¹´ä¸»è¦�çš„è€ƒæ ¸æ–¹å¼�)。
3.下列关于基准收益率的表述ä¸æ£ç¡®çš„是( )。
A.基准收益率是以报考的观点所确定的投资资金应当获得的平�盈利率水平
B.基准收益率应ç‰äºŽå�•ä½�资金æˆ�本与å�•ä½�投资的机会æˆ�本之和
C.基准收益率是以报考的观点所确定的ã€�å�¯æŽ¥å�—çš„æŠ•èµ„é¡¹ç›®æœ€ä½Žæ ‡å‡†çš„æ”¶ç›Šæ°´å¹³
D.评价风险��盈利大的项目时,应适当�高基准收益率
ç”案:C
解æž�:基准收益率也称基准折现率,是ä¼�业或行业或投资者以报考的观点所确定的ã€�å�¯æŽ¥å�—çš„æŠ•èµ„é¡¹ç›®æœ€ä½Žæ ‡å‡†çš„æ”¶ç›Šæ°´å¹³ã€‚å®ƒè¡¨æ˜ŽæŠ•èµ„å†³ç–者对项目资金时间价值的估价,是投资资金应当获得的最低盈利率水平,是评价和判æ–投资方案在ç»�济上是å�¦å�¯è¡Œçš„ä¾�æ�®ï¼Œæ˜¯ä¸€ä¸ªé‡�è¦�çš„ç»�济å�‚数。
4.�债备付率是指项目在借款�还期内�年( )的比值
A �用于还本付�的资金与当期应还本付�金�
B �用于还款的利润与当期应还本付�金�
C �用于还本付�的资金与全部应还本付�金�
D �用于还款的利润与全部应还本付�金�
ç”案:A
解æž�:å�¿å€ºå¤‡ä»˜çŽ‡æŒ‡é¡¹ç›®åœ¨å€Ÿæ¬¾å�¿è¿˜æœŸå†…å�„å¹´å�¯ç”¨äºŽè¿˜æœ¬ä»˜æ�¯çš„资金与当期应还本付æ�¯é‡‘é¢�的比值。å�¯ç”¨äºŽè¿˜æœ¬ä»˜æ�¯çš„资金包括:å�¯ç”¨äºŽè¿˜æ¬¾çš„折旧和摊销费,æˆ�本ä¸åˆ—支的利æ�¯è´¹ç”¨ï¼Œå�¯ç”¨äºŽè¿˜æ¬¾çš„利润ç‰ã€‚当期应还本付æ�¯é‡‘é¢�包括当期应还贷款本金å�Šè®¡å…¥æˆ�本的利æ�¯ã€‚å�¿å€ºå¤‡ä»˜çŽ‡å�¯ä»¥æŒ‰å¹´è®¡ç®—,也å�¯ä»¥æŒ‰é¡¹ç›®çš„整个借款期计算。
5.�项目现金��表(��:万元)如下:
| 年度 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 净现金�� | -1000 | -1200 | 800 | 900 | 950 | 1000 | 1100 | 1200 |
| 折线系数(ic=10%) | 0.909 | 0.826 | 0.751 | 0.683 | 0.621 | 0.564 | 0.513 | 0.467 |
| 折现净现金�� | -909.0 | -991.2 | 600.8 | 614.7 | 589.95 | 564.0 | 564.3 | 560.4 |
A 1593.95万元和4.53年 B 1593.95万元和5.17年
C 3750万元和4.53年 D 3750万元和5.17年
ç”案:B
解æž�ï¼šæœ¬é¢˜ç›®è€ƒæ ¸çš„æ˜¯è®¡ç®—ç»�æµŽæ•ˆæžœè¯„ä»·æŒ‡æ ‡ã€‚ç†Ÿç»ƒè®¡ç®—ç»�æµŽè¯„ä»·æŒ‡æ ‡æ˜¯é‡�è¦�çš„,分æž�历年的考题,å‡ ä¹Žæ¯�年都有计算ç»�æµŽè¯„ä»·æŒ‡æ ‡çš„è€ƒé¢˜ã€‚æœ¬é¢˜çš„è®¡ç®—è¿‡ç¨‹å¦‚ä¸‹ï¼š
净现值率(NPV):
NPV=-909.0-991.2+600.8+614.7+589.95+564.0+564.3+560.4=1593.95万元
报考投资回收期(P’t):
| 年度 | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 |
| 净现金�� | -1000 | -1200 | 800 | 900 | 950 | 1000 | 1100 | 1200 |
| 折现净现金�� | -909.0 | -991.2 | 600.8 | 614.7 | 589.95 | 564.0 | 564.3 | 560.4 |
| 累计折现净现金�� | -909.0 | -1900.2 | -1299.4 | -684.7 | -94.75 | 469.25 |