(一)税收的基本含义
(一)税收的基本含义相关课程
 (一)税收的基本含义考点解析
 (一)税收的基本含义介绍
(一)含义
税收是国家为实现其职能,凭借其政治权力,依法参与单位和个人的财富分配,强制、无偿地取得财政收入的一种形式。
【提示】税收是各国政府财政收入的最主要形式。
(二)内涵
1.税收的征收主体是国家,征收客体是单位和个人。
2.税收的征收目的是为满足国家实现其职能的需要,或者说是满足社会公共需要。
3.税收征收的依据是法律,凭借的是政治权力,而不是财产权力。
4.征税的过程是物质财富从私人部门单向地、无偿地转移给国家的过程。
5.税收征收的直接结果看,国家通过税收方式取得了财政收入。

税收的内涵是什么?

税收的基本特征有哪些?

税收的职能有哪些?

税收的财政职能是什么?

税收的经济职能是什么?
(一)税收的基本含义考点试题
正确答案: A
答案解析: 税收是国家为实现其职能,凭借其政治权力,依法参与单位和个人的财富分配,强制、无偿地取得财政收入的一种形式。税收是各国政府财政收入的最主要形式。 税收的基本特征包括强制性、无偿性和固定性。税收的强制性指国家征税凭借的是国家的政治权力,通过颁布法令实施,任何单位和个人都不得违抗。税收的无偿性指国家在征税时并不向纳税人支付任何报酬,所征税款归国家所有,不再直接返还给原纳税人。税收的固定性指课税对象及每一单位课税对象的征收比例或征收数额是相对固定的,是以法律形式事先规定的。
大咖讲解:(一)税收的基本含义

(二)税收的基本特征
(一)税收的强制性
1.指国家征税凭借的是国家的政治权力,通过颁布法令实施,任何单位和个人都不得违抗。
2.在征税过程中,税收强制性也不是绝对的,强制性可能转化为自觉性。
3.税收强制性的意义在于确保国家财政收入的取得,为国家履行其职能提供所需要的物质基础。
(二)税收的无偿性
指国家在征税时并不向纳税人支付任何报酬,所征税款归国家所有,不再直接返还给原纳税人。
(三)税收的固定性
1.指课税对象及每一单位课税对象的征收比例或征收数额是相对固定的,是以法律形式事先规定的。
2.税收固定性特征是指税收的确定性和征收标准具有相对的稳定性。
(三)税收的职能
税收的职能是内在固有的基本功能,是税收本质的具体表现。
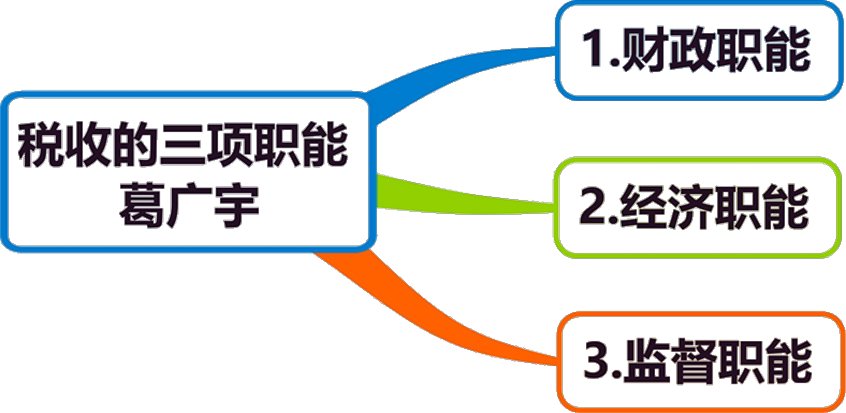
(一)财政职能(也称收入职能)
1.是首要的和最基本的职能。
2.指税收通过参与社会产品和国民收入的再分配,为国家取得财政收入的功能。
(二)经济职能(也称调节职能)
1.指为实现社会总需求与总供给的平衡,通过税收分配,对资源配置、国民经济的地区分配格局、产业结构、社会财富分配和居民消费结构等进行调节的功能。
2.税收成为国家调节社会经济活动的重要杠杆。
(三)监督职能
|
概念 |
国家通过税收的征收管理可以整理出有关的经济动态,为国民经济管理提供信息,对纳税人生产经营活动起到制约、督促和管理作用的功能。 |
|
两层含义 |
①税收的变动情况可以在一定程度上反映经济波动状况,可通过这些信息的反馈监督经济的运行,实施宏观调控。 ②可以通过税收征管过程对纳税人的生产经营活动进行监督。 |
|
结论 |
税收的监督职能既涉及宏观层面,也涉及微观层面。 |








拒绝盲目备考,加学习群领资料共同进步!














师资团队
-
免费听
葛广宇
记忆魔术师
主讲:初级会计实务,中级财务管理,财务成本管理,中级经济基础知识,初级经济基础知识
副教授,管理学(会计学方向)博士在读、注册会计师,会计师职称。擅长以案例、关键词导向式的教学方法,归纳总结关联考点考点,讲解细致,适合零基础考生,学员称其为“记忆魔术师”。

免费听
付子健
人力资源男神
主讲:三级理论知识,三级专业技能,初级人力资源管理
管理学硕士,高级人力资源管理师,10余年人力资源管理从业及教学经验,北京邮电大学、北京理工大学、北京劳动保障职业技术学院等多所高校特聘讲师。
-

免费听
武小唐
知名高校经济学讲师
主讲:初级金融专业
曾担任知名高校经济学、金融学讲师。授课思路清晰、逻辑严谨,考点讲解简明扼要直中要点,课程讲解应试性强。

免费听
许睿
经济学硕士
主讲:初级工商管理
经济学硕士,多年行业从业经验,善于结合行业实例讲授知识点。

专业智能,高效提分
章节练习
章节专项突破
进入做题
精选试题
省时高效精选
进入做题
模拟考场
海量题免费做
进入做题
考前点题
高效锁分72小时
进入做题
每日一练
每天进步一点点
进入做题
历年真题
真题实战演练
进入做题
易错题
精选高频易错题
进入做题
模考大赛
同场闯关做题
进入做题

APP刷题神器
模考大赛
考点打卡
做题闯关

扫描二维码 下载233网校APP刷题
互动交流

微信扫码关注公众号
获取更多考试资料