CPAM模型的主要思想是什么?资本市场线和证券市场线的定义和图形是什么?如何将资本资产定价模型应用于实际?资本市场线和证券市场线有什么现实意义?本文主要围绕这些点进行展开。本文涉及的考点都是基金从业的高频考点,并且简化了教材上的一些论述,建议考生可以收藏学习。
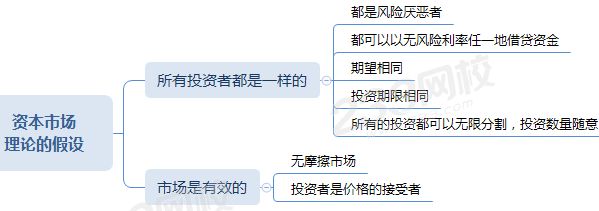
1、资本市场理论假设
2、系统性风险和非系统性风险
投资组合总风险=系统性风险+非系统性风险
可以通过构造投资组合分散掉的风险称为非系统性风险,不能通过构造投资组合分散掉的风险称为系统性风险。
3、CAPM模型(资本资产定价模型)
CAPM模型假设所有投资者都进行充分分散化的投资,没有投资者会“关心”非系统性风险。投资者想要获得更高的报酬,必须承担更高的系统性风险,承担额外的非系统性风险将不会给投资者带来收益。
资本资产定价模型公式:
E(ri)=rf+βi[E(rm)-rf]
E(ri)为资产i的预期收益率,E(rm)为市场组合的预期收益率,rf为无风险收益率,βi为资产i的β系数。
【真题检测】资本资产定价模型认为,投资者想要获得更高的报酬,就必须承担更高的风险,此处风险指的是()。
A. 系统性和非系统性风险
B. 非系统性风险
C. 系统性风险
D. 系统性风险减去非系统性风险后的额外风险
【233网校解析】CAPM假设所有的投资者都进行充分分散化的投资,没有投资者会“关心”非系统性风险。因此,只有证券或证券组合的系统性风险才能获得收益补偿,其非系统性风险将得不到收益补偿。按照该逻辑,投资者要想获得更高的报酬,必须承担更高的系统性风险;承担额外的非系统性风险将不会给投资者带来收益。
4、资本市场线和证券市场线
| 资本市场线 | 证券市场线 |
| 定义 | 在均值标准差平面上,所有有效组合刚好构成链接无风险资产F与市场组合M的射线FM。这条线被称为证券市场线 | 无论单个证券还是证券组合,其期望收益率与由β系数测定的系统风险之间存在线性关系,这个关系在以E(rp)为纵坐标、β为横坐标的坐标系中代表一条直线,这条直线被称为证券市场线 |
| 图形 |  | |

资本市场线切点组合M的特征:
①它是有效前沿上唯一一个不含无风险资产的投资组合;
②有效前沿上任何投资组合都可看做是切点投资组合M与无风险资产的再组合;
③切点投资组合完全由市场决定,与投资者的偏好无关。
有效前沿:有效前沿是能够达到的最优的投资组合的集合,它位于所有资产和资产组合的左上方。
证券市场线可以用来判断一项资产的定价是否合理:
A资产定价合理,故位于证券市场线上;
B位于证券市场线的下方,理性投资者将不愿意投资于该资产,或者倾向于卖出;
C位于证券市场线的上分,投资者将更偏好于该资产或资产组合,或倾向于买入。
【真题检测】证券市场线描述了一个资产或资产组合的预期收益率与其( )之间的关系。
A. 阿尔法值
B. 贝塔值
C. 风险值
D. 最大收益
【233网校解析】证券市场线描述了一个资产或资产组合的预期收益率与其贝塔值之间的关系。
【真题检测】基金P当月的实际收益率为1.3%。下表为该基金的基准投资组合B的相关数据:
| 组成 | 股票 | 债券 | 现金 |
| 基准权重 | 0.5 | 0.3 | 0.2 |
| 月指数收益率% | 2.5 | 0.8 | 0.2 |
基金P的各项资产权重分别为股票70%、债券20%、现金10%、请计算由于资本配置带来的贡献为( )。
A. 0.40%
B. -0.23%
C. 1.53%
D. 1.12%
【233网校解析】由于资本配置带来的贡献=(0.7-0.5)×2.5%+(0.2-0.3)×0.8%+(0.1-0.2)×0.2%=0.40%。