债券久期是什么?债券久期如何计算?久期是基金从业计算题的常考点,不考公式的推导过程,要求能记住公式,通常考试会将其它项告知。文中附加了几道基金考试麦考利久期计算的真题。
1、久期的概念
久期是指债券本息所有现金流的加权平均到期时间,即债券投资者收回其全部本金和利息的平均时间。
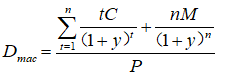
Dmac=麦考利久期,P=债券价格,C=每次付息金额,M=债券面值,n=付息周期数;t=期数。
【真题检测】某2年期债券的面值为1000元,票面利率为6%,每年付息一次,现在市场收益为8%,其市场价格为964.29元,则麦考利久期为( )。
A. 1.94年
B. 2.04年
C. 1.75年
D. 2年
【233网校解析】由题知,债券价格=964.29,若未提前告知债券价格则需根据每期现金流计算债券现值。每期收益率y=8%,每次付息金额C=1000×6%=60元,M=1000元
根据公式Dmac=[60/(1+0.08)+2×60/(1+0.08)2+1000×2/(1+0.08)2]/964.29=1.9425(年)答案选A。
【真题检测】某企业于2015年2月1日发行了票面金额为100元的2年期债券,其票面利率为6%,每年付息一次,债券信用等级为A-(标准普尔评级),此时市场上同类债券到期收益率为5%。该债券最可能采用( )发行,发行之初麦考利久期为( )。
A. 溢价;1.94年
B. 折价;2.16年
C. 溢价;2年
D. 折价;1.86年
【233网校解析】
| 期数,t | 现金流,CF | 贴现因子,1/(1+y)t | 贴现现金流,PVCF | t×PVCF |
| 1 | 6 | 0.95238 | 5.71 | 5.71 |
| 2 | 106 | 0.907029 | 96.15 | 192.3 |
| 合计 | 101.86 | 198 |
票面利率大于市场上同类债券的到期收益率,故可以溢价发行,麦考利久期为Dmac=198/101.86=1.94年。
2、修正久期
麦考利久期除以(1+y)被定义为修正久期(Dmod),
Dmod=Dmac/(1+y)
在给定收益率变化下,债券价格的百分比变化与修正久期变化方向相反。修正久期越大,由给定收益率变化所引起的价格变化越大。
【真题检测】如果某债券基金的久期是3年,当市场利率下降1%时,该债券基金的资产净值将( ),当市场利率上升1%时,该债券基金的资产净值将( )。
A. 增加3%;增加3%
B. 减少3%;减少3%
C. 减少3%;增加3%
D. 增加3%;减少3%
【233网校解析】根据久期的定义,债券价格的变化即约等于久期乘以市场利率的变化率,方向相反。当市场利率下降1%时,该债券基金的资产净值将增加3%;当市场利率上升1%时,该债券基金的资产净值将减少3%。