基金从业近年来考试难度逐渐增加,明显的就是考试中计算题增多。在考查基金业绩评价这章时主要围绕基金绝对收益和基金相对收益的计算。基金的绝对收益与相对收益计算都比较简单,考生可通过本文的真题检测自己的掌握程度。
一、基金绝对收益
1、持有区间收益率
资产回报率=(期末资产价格-期初资产价格)/期初资产价格×100%【资产价格的增减】
收入回报率=期间收入/期初资产价格×100%【包括分红、利息】
2、现金流和时间加权收益率
R=(1+R1)(1+R2)...(1+Rn)-1
【真题检测】假设某基金2015年1月5日的单位净值为1.3910元,2015年12月31日的单位净值为1.8618元。期间该基金曾于2015年4月9日和8月12日每份额分别派发红利0.08元和0.10元。该基金2015年4月8日和8月11日(除息日前一天)的单位净值分别为1.9035元和1.8460元,规定红利以除息日前一天的单位净值为计算基准确定再投资份额,则该基金在2015年的时间加权收益率为( )。
A. 41.51%
B. 33.85%
C. 38.53%
D. 47.72%
【233网校解析】根据题意将收益率计算区间分为3个区间:
| 时间区间 | 期初单位净值 | 期末单位净值 |
| 2015.1.5-2015.4.9 | 1.391 | 1.9035 |
| 2015.4.9-2015.8.12 | 1.9035-0.08=1.8235 | 1.846 |
| 2015.8.12-2015.12.31 | 1.846-0.1=1.746 | 1.8618 |
根据时间加权收益率公式R=(1+R1)(1+R2)...(1+Rn)-1=[(1.9035-1.391)/1.391+1][(1.846-1.8235)/1.8235+1][(1.8618-1.746)/1.746+1]-1=0.4772故答案选D
3、平均收益率
(1)算数平均收益率(RA)
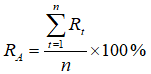
Rt=t期收益率;n=期数
(2)几何平均收益率(RG)
(1+RG)n=(1+R1)(1+R2)...(1+Rn)
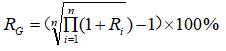
几何平均收益率运用了复利的思想,考虑了货币的时间价值。一般来说,算数平均收益率要大于几何平均收益率,两种之差随收益波动加剧而增大。由于几何平均收益率是通过对时间进行加权来衡量收益的情况,因此克服了算数平均收益率会出现的上倾现象。
【真题检测】关于基金的平均收益率,以下表述错误的是( )。
A. 几何平均收益率考虑了货币的时间价值
B. 与算术平均收益率相比,几何平均收益率可以反映真实的收益情况
C. 几何平均收益率克服了算术平均收益率会出现的上偏倾向
D. 一般来说,几何平均收益率要大于算数平均收益率
【233网校解析】一般来说,算数平均收益率要大于几何平均收益率,两种之差随收益波动加剧而增大。
二、基金相对收益
基金管理公司可根据基金选择适当的指数作为业绩比较基准,评估基金的相对收益。
算数法计算:ERa=Rp-Rb
几何法计算:ERg=(Rp+1)/(Rb+1)-1
【真题检测】某基金某年度收益为22%,同期其业绩比较基准的收益为18%,沪深300指数的收益为25%,则该基金相对其业绩比较基准的收益为( )。
A. -4%
B. 4%
C. -7%
D. -3%
【233网校解析】注意审题,题目问的是该基金相对其业绩比较基准的收益,则与沪深300指数的收益无关,25%为迷惑项。答案为22%-8%=4%,选B。