1、根据无套利原理,计算时间 t 的远期价格 Ft 的公式是( )。
A.Ft=Ste(r+d)(T-t)
B.Ft=Ste(r-d)(T-t)
C.Ft=Ste(d-r)(T-t)
D.Ft=St(r-d)(T-t)
Ft=Ste(r-d)(T-t)
其中:St——时间t的现货价格;r——无风险连续复利利率;d—标的资产的连续股息收益率;T-t——从新合约开始时间t到合约到期日T的时间。
2、下列属于远期合约缺点的有( )。
Ⅰ. 市场透明度较低,难以形成统一市场价格
Ⅱ. 有固定的集中交易场所,市场效率高
Ⅲ. 合约条款各不相同,流动性较差
Ⅳ. 履行没有保证,存在交易对手违约风险
A.Ⅰ、Ⅱ、Ⅲ
B.Ⅰ、Ⅲ、Ⅳ
C.Ⅱ、Ⅲ、Ⅳ
D.Ⅰ、Ⅱ、Ⅳ
综上,该题选B,选项ACD错误。
3、远期合约的交割方式通常采用()。
A.对冲平仓
B.实物交割
C.现金交割
D.现券交割
选项A错误:期货市场中实际进行实物交割的比例较低,大多数期货交易者都以对冲平仓的方式了结交易。
选项C错误:股指期货实行现金交割,到期强行平仓按照盈亏金额结转到投资者账户。
选项D错误:无此说法。
4、相对期货而言,远期合约()
A.流动性较高、违约风险较高、市场效率偏低
B.流动性较差、违约风险较高、市场效率偏低
C.流动性较高、违约风险较低、市场效率偏高
D.流动性较差、违约风险较低、市场效率偏高
综上,该题选B,选项ACD错误。
5、如果交割价格高于远期价格,套利者可以通过买入现货资产并卖出远期合约,待合约到期时交割,从而获取无风险利润。此时,套利行为将推动现货价格( ),交割价格( ),直至套利机会消失。
A.上涨;上涨
B.上涨;下降
C.下降;上涨
D.下降;下降
6、若交割价格高于远期价格,套利者就可以通过()并等待交割来获取无风险利润。
A.买入标的资产现货、卖出远期
B.卖出标的资产现货、买入远期
C.同时买进标的资产现货和远期
D.同时卖出标的资产现货和远期
反之,如果交割价格低于远期价格,套利者就可以通过卖空现货资产并买入远期合约,待合约到期时交割,从而获取无风险利润。这个操作将促使现货价格下跌,交割价格上涨,直至套利机会被消除。
综上,该题选A,选项BCD错误。
更多基金从业《证券投资基金》新教材精选试题可进入233网校APP--基金从业--题库--章节习题进行冲刺巩固。也可添加基金学霸君企业微信,拉你进考试刷题群!
扫码加学霸君企微,进考试刷题群↓↓

基金历年考试真题及答案
| 基金历年真题答案 | 在线估分 | 真题PDF下载 |
| 基金法律法规历年真题答案 | 在线估分 | 真题PDF下载 |
| 证券投资基金历年真题答案 | 在线估分 | 真题PDF下载 |
| 私募股权投资历年真题答案 | 在线估分 | 真题PDF下载 |
大家也可以直接下载233网校APP进入题库刷题,体验更佳!已经下载233网校APP的可以直接选择“基金从业”--“题库”进行在线刷题。包含科目有基金法律法规、证券投资基金、私募股权投资基金科目试题。试题类型包括章节练习、章节真题、模拟试卷、历年真题、错题集、考前点题等,如果刷题太无聊还可以参加答题闯关,边做题边拿奖!
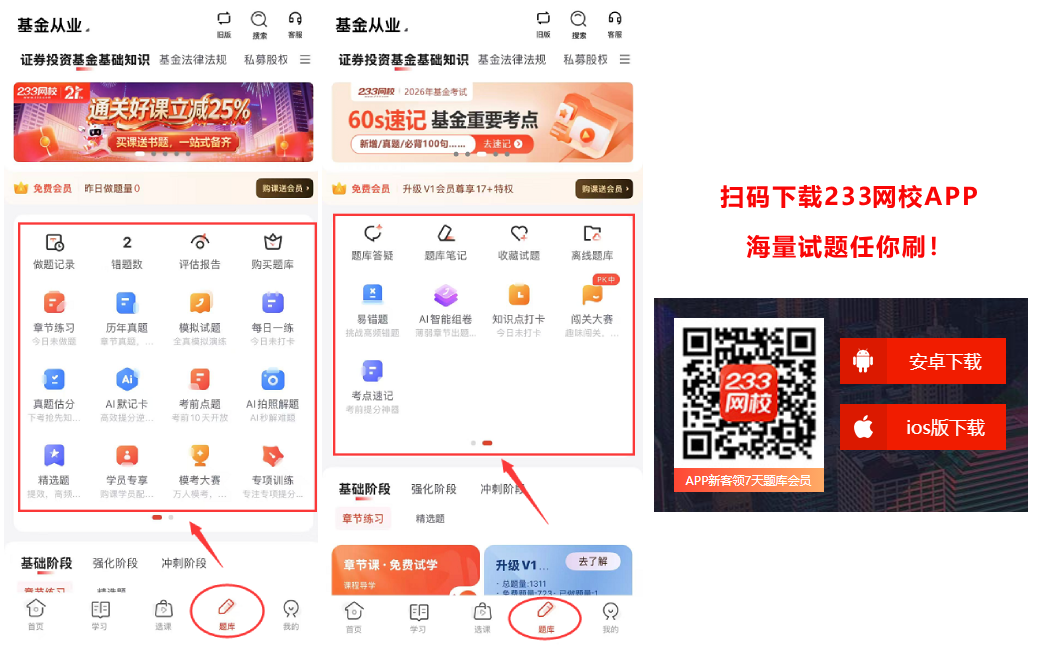
(题库界面如上所示)
中国证券投资基金业协会不会公布基金从业考试真题及答案。如果大家想知道基金从业考题情况,可以在考后来233网校估分对答案、看考情!233网校将在每次考后收集整理考试真题答案解析,欢迎各位考生们考后来分享试题,专业老师将为您解答试题答案!现在大家可以提前预约估分提醒。
👇👇下方扫码,进入基金考试真题估分👇👇