1、面额100元的2年期的零息债券目前的价格是90元,面额100元的3年期的零息债券目前的价格是85元,2年之后的1年期的远期利率是( )。
A.5%
B.5.88%
C.5.41%
D.5.57%
对于2年期零息债券:90=100/(1+r1)2,r1=5.409%
对于3年期零息债券:85=100/(1+r2)3,r2=5.567%。
根据无套利原则,有:(1 +r3)3=(1 +r2)2×(1 + f2,3)
因此,远期利率f=(1+5.567%)3/(1+5.409%)2-1=5.88%。
2、投资者持有期限为3年,票面利率为8%,每年付息一次的债券。3年期即期利率为6%,则第3年的贴现因子是( )。
A.0.943
B.0.794
C.0.926
D.0.840
dt=1/(1+St)t,其中,St为即期利率。
因此,第3年的贴现因子dt=1/(1+St)t=1/(1+6%)3=0.840。
3、如果当前1年和2年的即期利率分别为7%和8%,那么隐含的远期利率即第2年的1年期利率约为( )
A.7.5%
B.9%
C.15%
D.1%
故:f=1.08^2/1.07-1=0.09
4、已知目前通货膨胀率为2%,投资者要求的债券实际收益率为8%,则该债券的5年期贴现因子约为( )。
A.0.59
B.0.62
C.0.66
D.0. 33
5、( )可以预示市场对未来利率走势的期望,是中央银行制定和执行货币政策的参考工具。
A.即期利率
B.远期利率
C.贴现因子
D.到期利率
选项A错误:即期利率指从当前时刻(t=0)到未来某个特定时点t的零息债券年化收益率(即期利率是 “当前” 利率水平的直接体现,而非对 “未来” 利率的预期)。
选项C错误:贴现因子把未来现金流直接转化为相对应的现值(仅用于估值计算(如债券定价),其本身不直接表示利率,更无法预示未来利率走势)。
选项D错误:到期收益率又称内部收益率,是可以使投资购买债券获得的未来现金流的现值等于债券当前市价的贴现率(反映当前市场价格下的收益水平,而非对未来利率的 “事前” 预期)。
6、
A.即期利率可用于表示投资者在未来特定日期购买零息债券的到期收益率
B.远期利率的起点在未来某一时刻
C.即期利率的起点在当前时刻
D.远期利率可以理解为未来指定期间的借贷成本或投资收益率
选项BCD正确:远期利率(Forward Rate)是指资金在未来某一时点到另一时点的隐含利率,也可以理解为未来指定期间的借贷成本或投资收益率。远期利率和即期利率的区别在于计息日起点不同:即期利率的起点在当前时刻,而远期利率的起点在未来某一时刻。
更多基金从业《证券投资基金》新教材精选试题可进入233网校APP--基金从业--题库--章节习题进行冲刺巩固。也可添加基金学霸君企业微信,拉你进考试刷题群!
扫码加学霸君企微,进考试刷题群↓↓

基金历年考试真题及答案
| 基金历年真题答案 | 在线估分 | 真题PDF下载 |
| 基金法律法规历年真题答案 | 在线估分 | 真题PDF下载 |
| 证券投资基金历年真题答案 | 在线估分 | 真题PDF下载 |
| 私募股权投资历年真题答案 | 在线估分 | 真题PDF下载 |
大家也可以直接下载233网校APP进入题库刷题,体验更佳!已经下载233网校APP的可以直接选择“基金从业”--“题库”进行在线刷题。包含科目有基金法律法规、证券投资基金、私募股权投资基金科目试题。试题类型包括章节练习、章节真题、模拟试卷、历年真题、错题集、考前点题等,如果刷题太无聊还可以参加答题闯关,边做题边拿奖!
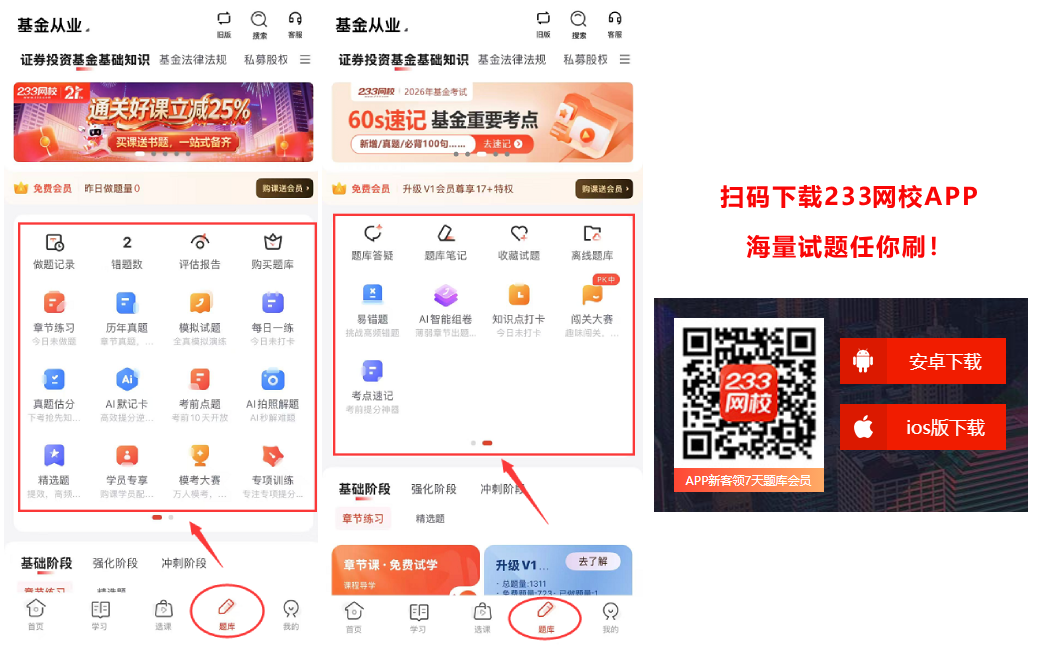
(题库界面如上所示)
中国证券投资基金业协会不会公布基金从业考试真题及答案。如果大家想知道基金从业考题情况,可以在考后来233网校估分对答案、看考情!233网校将在每次考后收集整理考试真题答案解析,欢迎各位考生们考后来分享试题,专业老师将为您解答试题答案!现在大家可以提前预约估分提醒。
👇👇下方扫码,进入基金考试真题估分👇👇