2026年一级建造师考试《工程经济》真题答案已发布,233网校已经为大家整理好了真题及答案解析,各位考生可以对照答案估分!
⬇⬇ 下方扫码,进入一建真题估分入口 ⬇⬇
2026年一级建造师考试《工程经济》真题及答案(31-40题)
31、方案经济效果评价时,采用财务净现植指标的优点是()。
A.指标计算不受方案现金流之外的其他参数影响
B.能够反应方案投资回收的速度
C.能够以货币额形式直观地表示方案的经济效果
D.能够直接反映方案单位投资的收益水平
32、根据《建设工程工程量清单计价标准》,采用单价合同的工程,对按项编制的措施项目清单的完整性及准确性负责的是()。
A. 发包人
B. 监理人
C. 承包人
D. 设计人
33.某企业有四种现金持有方案,各自的机会成本、管理成本和短缺成本如下表,采 用成本分析模式确定的最佳现金持有方案是()。
项目 | 甲方案 | 乙方案 | 丙方案 | 丁方案 |
现金持有量(元) | 60000 | 80000 | 100000 | 120000 |
机会成本(元) | 3600 | 4800 | 6000 | 7200 |
管理成本(元) | 20000 | 20000 | 20000 | 20000 |
短缺成本(元) | 9000 | 7000 | 9000 | 0 |
A.丁方案
B.甲方案
C.乙方案
D.丙方案
项目 | 甲方案 | 乙方案 | 丙方案 | 丁方案 |
现金持有量(元) | 60000 | 80000 | 100000 | 120000 |
机会成本(元) | 3600 | 4800 | 6000 | 7200 |
管理成本(元) | 20000 | 20000 | 20000 | 20000 |
短缺成本(元) | 9000 | 7000 | 9000 | 0 |
总成本 | 32600 | 31800 | 35000 | 28200 |
34、国际工程投标报价时,下列保险费中,应列入待摊FEIYONG的是()。
A.雇员的人身意外保险费
B.材料运输保险费
C.施工机械设备保险费
D.第三方责任险保险费
35、某方案的净现金流量如下表(各年净现金流量均发生在年末)。若年折现率10%,则该方案的财务净现值是()万元。
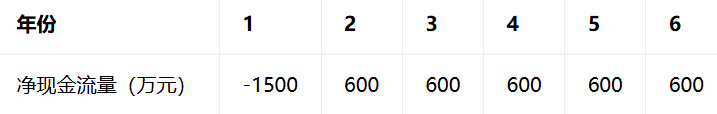
A.640.060
B.704.066
C.774.472
D.846.711
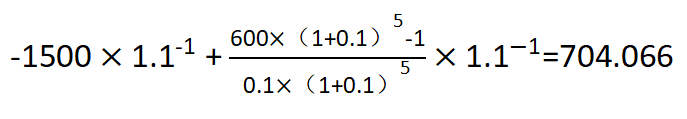
36、某企业5月份和6月份分别销售价值20万元和30万元的货物,合同约定付款方式均为销售当月起连续3个月分别支付货款的40%、50%和10%。若企业均在合同约定月份收到货款。对这两项销售业务,采用收付实现制核算的6月份收入是()万元。
A.23
B.25
C.30
D.22
37、某施工企业与业主签订了一项合同总造价为2500万元的固定总价建造合同,工期2年。至第1年年末实际发生合同成本1000万元,已购入尚未使用的材料100万元,已预付分包工程款60万元(尚未开工),预计第二年尚需发生合同成本总计1100万元,采用投入衡量法计算,第1年年末合同完工百分比是()。
A.50.5%
B.53.0%
C.55.2%
D.47.6%
38、企业因正常经济活动发生支出,会计核算时可直接确认为费用的是()。
A.营业外支出
B.收益性支出
C.对外投资支出
D.资本性支出
39、根据《建设工程工程量清单计价标准》,建设工程存在发包人提供材料的,发包人应在招标文件中提供材料的名称、档次、规格型号、交货方式及地点,并明确()。
A.材料的采购方式
B.材料的有效损耗率
C.材料的供货人
D.材料进场验收后的保管责任
40、从事建筑安装工程施工生产的工人,执行国家或社会义务等工作的工资,属于建筑安装工程人工费中的()。
A.计时工资
B.特殊情况下支付的工资
C.津贴补贴
D.加班加点工资
想获取更多完整版一建真题答案,大家可扫码进入一建真题交流群!
⬇⬇ 下方扫码,获取26年完整版真题答案 ⬇⬇
此外,233网校提供2026年一级建造师真题及答案解析在线直播,考后233授课讲师坐镇,为大家提供精准解析,点评试卷难度,精准估分!(若直播已结束,可以在233网校APP→首页→近期直播查看回放哟~)