2026年一级造价工程师考试时间为10月17日-18日,2026年一级造价工程师考试《建设工程造价管理》真题答案已更新,快来一起估分对答案吧!
2026年一级造价工程师《造价管理》真题及答案(31-40题)
31、 某项目建设投资2800万元,建设期贷款利息200万元,流动资金500万元,项目达到设计生产能力后,正常生产年份所得税前利润670万元,计入总成本费用利息80万元,企业所得税税率25%,该项目总投资收益率为()。
A.19.14%
B.26.30%
C.21.43%
D.22.3%
参考解析:
项目总投资:2800+200+500=3500万元所得税前利润为630万元,计入总成本费用的利息为80万元,则:EBIT=670+80=750万元
总投资收益率:750÷3500×100%≈21.43%
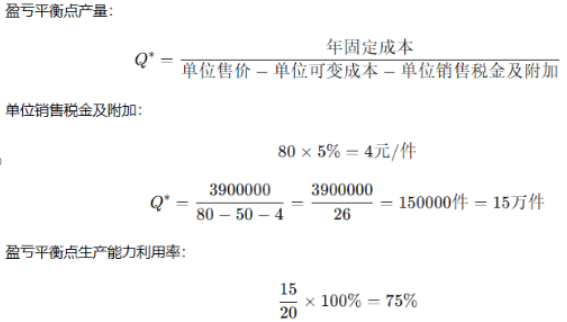
32、 某项目设计年生产能力20万件,预计单位产品售价80元/件,年固定成本390万元,单位产品可变成本50元/件,单位产品销售税金及附加合并税率为售价的5%,该项目盈亏平衡点年生产能力利用率是()。
A.61.9%
B.65.0%
C.68.4%
D.75.0%
参考解析:
33、 关于基准收益率的说法,正确的是()。
A.资金成本和投资机会成本不影响基准收益率确定
B.通货膨胀是确定基准收益率时应考虑的影响因素
C.投资项目基准收益率均由国家组织测定并发布
D.投资者确定基准收益率时不应考虑行业平均收益率水平
参考解析:
A错误:资金成本和投资机会成本是确定基准收益率的重要因素;B正确:通货膨胀是确定基准收益率时应考虑的影响因素;
C错误:基准收益率并非均由政府组织测定发布,企业或行业也可确定;
D错误:确定基准收益率时应参考行业平均收益水平。
34、 寿命期分别为3年、4年和6年,采用方案重复法计算各方案净现值时,共同的计算期取值是()年。
A.6
B.10
C.12
D.13
参考解析:
方案重复法(最小公倍数法)下,共同计算期取各方案寿命期的最小公倍数:lcm(3,4,6)=1235、 关于项目盈亏平衡分析的说法,正确的是()。
A.盈亏平衡分析能够反映项目对市场变化的适应能力
B.盈亏平衡分析能够度量项目风险的大小和根源
C.盈亏平衡分析适用于项目财务评价和国民经济评价
D.用产量表示的盈亏平衡点越低,项目抗风险能力越低
参考解析:
A选项正确:盈亏平衡点反映了项目对市场变化的适应能力和抗风险能力,表述正确。B选项错误:盈亏平衡分析虽然能够度量项目风险的大小,但并不能揭示产生项目风险的根源,故"和根源"说法错误。
C选项错误:盈亏平衡分析只适用于财务评价,并不适用于国民经济评价(敏感性分析和风险分析才可同时用于财务评价和国民经济评价)。
D选项错误:产量盈亏平衡点越低,项目适应市场变化的能力越强、抗风险能力也越强,而非越低,说法与教材相反。
36、 采用费用效率法进行工程寿命周期成本评价时,下列要素中,属于设置费的是()。
A.设计费
B.运行动能费
C.维修性
D.舒适性
参考解析:
A选项正确:设计费属于系统开发、设计阶段的一次性投入费用,属于设置费。B选项错误:运行动能费是在使用过程中发生的费用,属于维持费(SC),而非设置费。
C选项错误:维修性属于系统效率(SE)的一种表现方式。
D选项错误:舒适性是系统效率(SE)的体现。
37、 某公司发行面额1000万元的10年期债券,票面利率6%,发行费用率0.5%,发行价格1200万元,公司所得税税率25%。该债券资金成本率是()。
A.3.75%
B.3.77%
C.4.50%
D.4.52%
参考解析:
年利息:1000×6%=60万元税后利息:60×(1-25%)=45万元
发行费用:1200×0.5%=5万元
Kb=45/(1200-5)×100%≈3.77%
38、 企业在某一时点报表反映的资金构成及资金成本如下表,则该企业在此对应的加权平均资金成本是()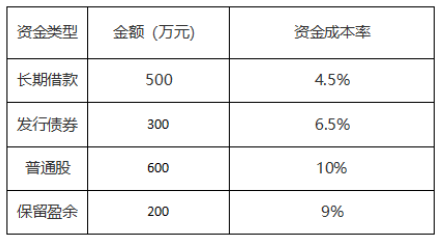
A.4.50%
B.7.50%
C.7.60%
D.8.00%
参考解析:
总资金=(500+300+600+200)=1600万元加权平均资金成本=500/1600×4.5%+300/1600×6.5%+600/1600×10%+200/1600×9%=7.50%
39、 某企业兼营6%和9%两类增值税税率业务,销售额分别占20%和80%。对两类业务未分别核算时,适用的增值税税率是()。
A.6%
B.7.5%
C.8.4%
D.9%
参考解析:
纳税人兼营不同税率的项目,应当分别核算不同税率项目的销售额;未分别核算销售额的,从高适用税率。40、 企业某一纳税年度收入总额30000万元,利润总额6000万元,发生公益性捐赠支出910万元。在计算应纳税所得额时,准予扣除的公益性捐赠支出金额是()万元。
A.600
B.720
C.900
D.910
参考解析:
根据企业所得税法,企业发生的公益性捐赠支出,在年度利润总额12%以内的部分,准予在计算应纳税所得额时扣除。6000×12%=720万元目前233网校资料包已发布2026年一级造价工程师《建设工程造价管理》考试真题及答案解析的PDF文档,考生可进入资料包免费下载,也可添加造价学霸君企微获取。

此外,233网校也提供2020-2025年一级造价工程师真题下载,考生可在233网校官网或APP的资料包获取历年真题。