2026年一级造价工程师考试时间为10月17日-18日,2026年一级造价工程师考试《建设工程造价管理》真题答案已更新,快来一起估分对答案吧!
2026年一级造价工程师《造价管理》真题及答案(71-80题)
71、 某项目在基准情况下的净现值为200万元。若其他条件不变,投资增加10%时,净现值降为150万元;产品价格下降10%时,净现值为120万元;成本增加10%时,净现值为170万元。则下列关于该项目敏感性分析的说法中,正确的有()
A.投资敏感性系数绝对值2.5
B.价格敏感性系数绝对值5
C.成本敏感性系数绝对值1.5
D.价格最敏感
E.投资最不敏感
参考解析:
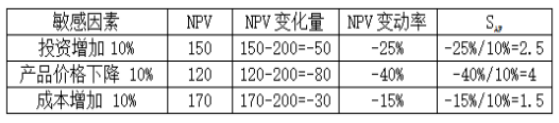
由上表可知AC说法正确,B说法错误
绝对值越大,越敏感:价格(4)>投资(2.5)>成本(1.5)D说法正确,E说法错误
72、 下列经济效果评价指标中,用于判断项目偿债能力的有()。
A.投资回收期
B.速动比率
C.利息备付率
D.总投资收益率
E.财务内部收益率
参考解析:
判断项目偿债能力的参数主要包括利息备付率、偿债备付率、资产负债率、流动比率、速动比率等指标的基准值或参考值。73、 采用功能指数法计算的某价值工程对象目前的价值指数大于1,出现这种情况可能的原因有()。
A.对象的现实成本偏低,不能满足其应有功能要求
B.对象目前具有的功能超过其应具有的水平
C.对象的成本比重大于其功能比重导致功能过
D.对象的现实成本极大于其功能评价
E.对象在客观上很重要而消耗的成本很少
参考解析:
A项正确:现实成本偏低,不能满足实现应有功能的要求(导致功能偏低),应列为改进对象,改善方向是增加成本。B项正确:对象目前具有的功能超过其应该具有的水平(存在过剩功能),应列为改进对象,改善方向是降低功能水平。
E项正确:对象在技术、经济等方面具有某些特征,客观上存在功能很重要但消耗成本很少的情况,这种情况一般不列为改进对象。
C项错误:这是V<1(成本比重大于功能比重)的原因。
D项错误:这是V<1(现实成本大于功能评价值)的表现。
74、 根据项目资本金制度,下列附有资产评估证明材料的出资情形中,可作为项目资本金的有()。
A.以实物作价出资的
B.以土地使用权作价出资的
C.以非专利技术作价出资的
D.以企业商誉作价出资的
E.以工业产权作价出资的
参考解析:
根据《国务院关于固定资产投资项目试行资本金制度的通知》(国发〔1996〕35号)的规定,投资项目资本金可以用货币出资,也可以用实物、工业产权、非专利技术、土地使用权作价出资。同时,相关通知明确指出,以上述非货币形式出资的,必须附有资产评估证明等有关材料。75、 下列施工过程发生的损失中,可向建筑工程一切险保险人提出赔偿请求的有()。
A.施工机械维修引起的停工损失
B.雷电击穿现场电气设备的损失
C.特大洪水冲毁已完工程造成的损失
D.暴雨淋湿工程档案造成的损失
E.原材料缺陷导致的施工单位返工损失
参考解析:
A项错误:施工机械维修属于正常的维护保养,其引起的停工损失通常不在赔偿范围内(除非由承保的意外事故直接导致)。B项正确:雷电属于自然灾害,由此造成的电气设备损失属于保险责任范围。
C项正确:特大洪水属于自然灾害,由此冲毁已完工程的损失属于保险责任范围。
D项错误:工程档案通常不属于“物质损失”部分的核心标的,且暴雨淋湿可能被视为保管不当或特定除外责任,通常不赔或需单独投保。在标准考题中,重点在于区分自然灾害与人为/维护责任,B、C为典型的可赔自然灾害损失。
E项错误:原材料缺陷导致的返工损失属于“设计错误、材料缺陷或工艺不善”引起的损失,属于除外责任。
76、 投资现金流量表是以投资方案为独立系统进行设置的,其特点有()
A.可用以计算投资方案的财务内部效益率
B.反映投资方案在整个计算器内现金的流入和流出
C.表中的调整所得税以息税前利润为基数计算
D.可用于项目增量现金流量分析
E.考察融资前方案盈利能力
参考解析:
A、B正确:该表反映方案在整个计算期内的现金流入和流出,用于计算财务内部收益率(FIRR)、财务净现值(FNPV)等指标。C正确:因不考虑融资,利息支出视为现金流出的一部分但不单独列示于所得税前,故调整所得税以息税前利润为基数计算。
E正确:旨在考察项目本身的盈利能力,即融资前的盈利能力。
D错误:项目增量现金流量分析通常涉及“有项目”与“无项目”的对比,或用于资本金现金流量表等不同场景,不是投资现金流量表的主要定义特点。
77、 下列施工投标情形中,评标委员会在评标时应当否决其投标的有()
A.投标报价低于其施工成本
B.不符合招标文件规定的资格条件
C.在投标书中提出报价优惠条件
D.不同投标人的投标文件相互混
E.投标报价明显高于其他投标人
参考解析:
根据《招标投标法实施条例》第五十一条,评标委员会应当否决其投标的法定情形包括:(一)投标文件未经盖章签字;(二)联合体未提交共同投标协议;(三)投标人不符合国家或者招标文件规定的资格条件;(四)同一投标人提交多个投标文件或报价(备选投标除外);(五)投标报价低于成本或者高于最高投标限价;(六)投标文件未对实质性要求作出响应;(七)串通投标、弄虚作假、行贿等违法行为。A项正确。 “投标报价低于其施工成本”属于上述第(五)项“投标报价低于成本”的情形,应当否决。
B项正确。 “不符合招标文件规定的资格条件”属于上述第(三)项,应当否决。
D项正确。 “不同投标人的投标文件相互混装”属于《招标投标法实施条例》第四十条规定的视为投标人相互串通投标的情形,而归入第五十一条第(七)项“串通投标”的否决事由,评标委员会应当否决其投标。
C项错误。 投标书中提出报价优惠条件,法律并未将其规定为应当否决投标的情形。
E项错误。 “投标报价明显高于其他投标人”本身不是法定否决事由。法律规定的价格类否决情形是“低于成本”或“高于招标文件设定的最高投标限价”。
78、 根据《标准施工招标文件》,施工过程中发生的下列情形中,属于工程变更的有()。
A.为完成工程需要追加的额外工作
B.改变合同中任何一项工作的质量
C.改变合同工程的基线和标高
D.改变合同中任何一项已批准的施工工艺
E.取消合同中任何一项工作,被取消工作转由建设单位实施
参考解析:
工程变更包括以下几个方面:1.取消合同中任何一项工作,但被取消的工作不能转由建设单位或其他单位实施。(故E项错误,因为E项中明确说明“被取消工作转由建设单位实施”,这不属于允许的工程变更范围)。
2.改变合同中任何一项工作的质量或其他特性。(故B项正确)。
3.改变合同工程的基线、标高、位置或尺寸。(故C项正确)。
4.改变合同中任何一项工作的施工时间或改变已批准的施工工艺或顺序。(故D项正确)。
5.为完成工程需要追加的额外工作。(故A项正确)。
79、 通常情况下,施工成本管理中质量控制成本的减少会导致质量损失成本增加,下列费用中,属于质量控制成本的有()。
A.工程保修费
B.新工艺鉴定费
C.工程质量验收费
D.质量事故处理费
E.工序检验费
参考解析:
质量控制成本:B.新工艺鉴定费:属于预防成本。
C.工程质量验收费:属于鉴定成本。
E.工序检验费:属于鉴定成本。
质量损失成本:
A.工程保修费:属于外部故障成本。
D.质量事故处理费:属于内部或外部故障成本。
80、 根据《标准施工招标文件》,关于工程变更的说法,正确的有()。
A.发包人直接指示的工程变更,不需征求施工单位意见
B.发包人不同意施工承包单位提出的变更建议,可不予以回复
C.承包人认为需要变更的,应由施工承包单位先向监理人提出书面变更建议
D.承包人提出的能够降低合同价格的合理化建议,在告知监理人后即可予以执行
E.承包人提出的工程变更建议采纳与否,应由监理人与建设单位协商决定
参考解析:
A错误:监理人发出变更指示前,通常需征得发包人同意;若发包人直接指示,也需通过监理人发出,且涉及重大变更需协商。B错误:监理人收到承包人书面建议后,应与发包人共同研究,确认存在变更的,应在收到建议后14天内发出变更指示;不同意变更的,应书面答复承包人。
C正确:承包人认为需要变更的,应向监理人提出书面建议。
D错误:合理化建议需经监理人审查并报发包人批准,批准后方可执行,不能告知后即执行。
E正确:监理人收到承包人建议后,应与发包人(建设单位)协商,由发包人决定是否采纳。
目前233网校资料包已发布2026年一级造价工程师《建设工程造价管理》考试真题及答案解析的PDF文档,考生可进入资料包免费下载,也可添加造价学霸君企微获取。

此外,233网校也提供2020-2025年一级造价工程师真题下载,考生可在233网校官网或APP的资料包获取历年真题。