金融资产的收益与衡量
金融资产的收益与衡量相关课程
 金融资产的收益与衡量考点解析
 金融资产的收益与衡量介绍
(一)收益
1. 利息、股息与红利等现金流收益
2. 资产买卖价差收益(资本利得)
(二)简化的收益率计算公式
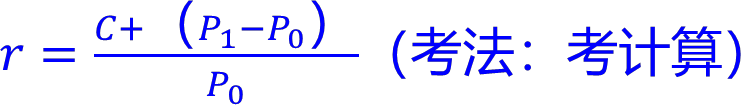
r为收益率,C为金融资产的现金流收益,P0为资产的期初价格,P1为资产的期末价格
(三)让收益率能够在相同期限下具有可比性得常见三种处理方法
1. 基于算术平均法计算的收益率
2. 基于几何平均法计算的收益率(时间加权平均收益率)
3. 资金加权平均收益率(内部收益率)
举例:某基金报表如下
|
项目 |
第1年 |
第2年 |
第3年 |
第4年 |
|
期初资产总额 |
1 |
1.2 |
2.0 |
0.8 |
|
持有期收益率 |
10% |
25% |
-20% |
20% |
|
净现金流入前的总资产 |
1.1 |
1.5 |
1.6 |
0.96 |
|
净现金流入 |
0.1 |
0.5 |
-0.8 |
0.6 |
|
期末管理资产总额 |
1.2 |
2.0 |
0.8 |
1.56 |
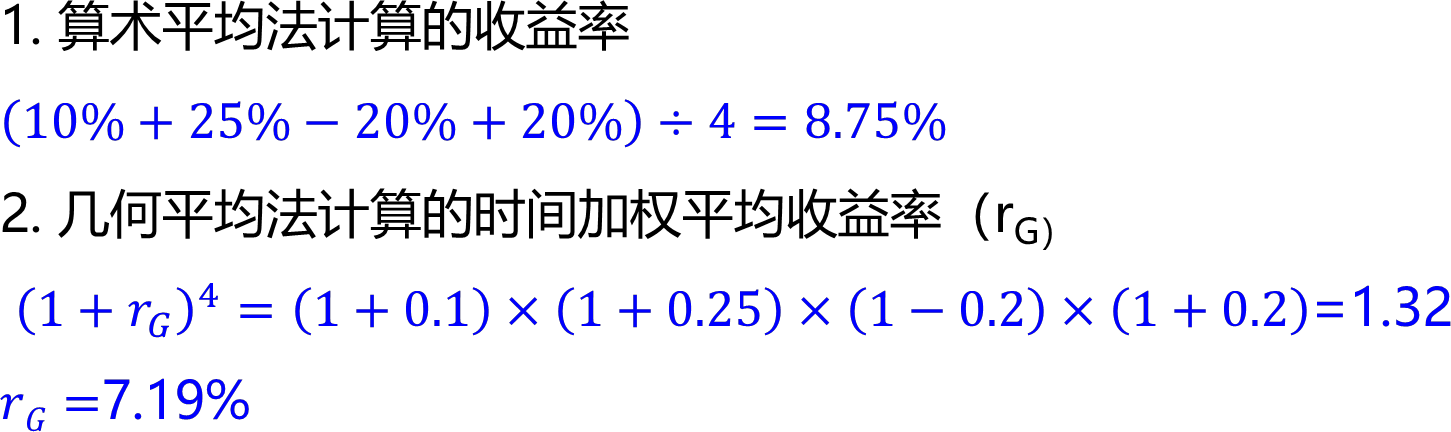
3. 计算资金加权平均收益率IRR
(1)期初投资者净收入:-1元(因为支出1元)
(2)第一年投资者净收入:-0.1元(净支出0.1元作为基金净流入)
(3)第二年投资者净投入:0.5元(基金净流出0.5元作为投资者收入)
(4)第三年投资者净收入:0.8元(基金净流出0.8元作为投资者收入)
(5)第四年投资者净收入:0.96元(投资者清仓收入1.56元-净支出0.6元基金净流入)
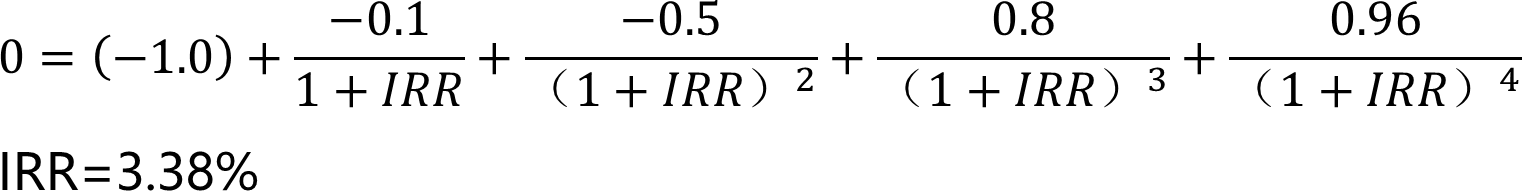
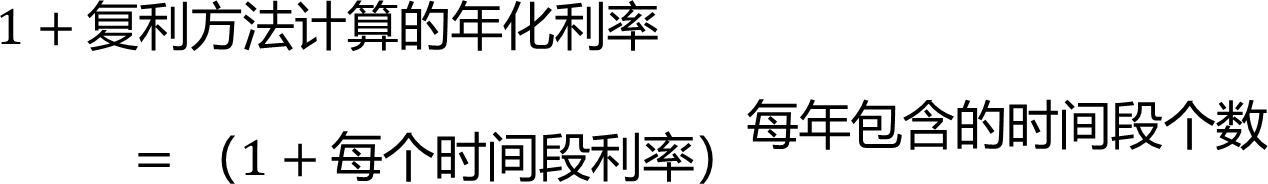
举例:以某按季度支付利息的债券为例,季度利率为1%
1. 单利方法计算的年化利率
1%×4=4%
2. 复利方法
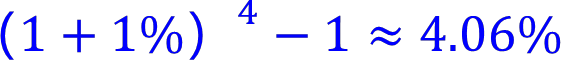
金融资产的收益与衡量考点试题
正确答案: B
答案解析: 金融资产给持有者带来的收益主要有两类:利息、股息与红利等现金流收益和资产买卖价差收益,其中,买卖价差收益也称为资本利得。BCDE选项正确。
A选项,减税不属于金融资产直接带来的收益,而是可能通过特定金融工具(如国债)获得的税收优惠政策,本质是减少投资者的税负支出,而非直接的收益回报,因此不纳入金融资产的收益范畴。
正确答案: B
答案解析: 根据中国人民银行的规定,所有从事贷款业务的机构,在网站、移动端应用程序、宣传海报等渠道进行营销时,应当以明显的方式向借款人展示年化利率(B选项正确),并在签订贷款合同时载明,也可根据需要同时展示日利率、月利率等信息,但不应比年化利率更明显。ACD属于干扰项。
正确答案: B
答案解析: A 选项错误:算术平均收益率是直接将各期收益率进行简单算术平均计算得出,不考虑复利效应,与几何平均法无关。
B 选项正确:时间加权平均收益率以时间为权重,通过几何平均法计算各区间收益率的复合收益,能更准确反映长期投资的实际收益情况,是基于几何平均法的收益率。
C 选项错误:资金加权平均收益率(即内部收益率)考虑了资金投入和取出的时间及金额对整体收益的影响,基于现金流折现原理,并非几何平均法。
D 选项错误:内部收益率是使投资净现值为零的折现率,核心是匹配现金流与收益,与几何平均法的计算逻辑不同。
正确答案: B
答案解析: 该债券的现金流收益(年利息)=1000×10%=100(元)
该债券的期末价格-期初价格=1000-900=100(元)
收益率=(100+100)/900=22.22%。
大咖讲解:金融资产的收益与衡量
收益率
一、金融资产的收益与衡量
(一)收益
1. 利息、股息与红利等现金流收益
2. 资产买卖价差收益(资本利得)
(二)简化的收益率计算公式
r为收益率,C为金融资产的现金流收益,P0为资产的期初价格,P1为资产的期末价格
(三)让收益率能够在相同期限下具有可比性得常见三种处理方法
1. 基于算术平均法计算的收益率
2. 基于几何平均法计算的收益率(时间加权平均收益率)
3. 资金加权平均收益率(内部收益率)
举例:某基金报表如下
|
项目 |
第1年 |
第2年 |
第3年 |
第4年 |
|
期初资产总额 |
1 |
1.2 |
2.0 |
0.8 |
|
持有期收益率 |
10% |
25% |
-20% |
20% |
|
净现金流入前的总资产 |
1.1 |
1.5 |
1.6 |
0.96 |
|
净现金流入 |
0.1 |
0.5 |
-0.8 |
0.6 |
|
期末管理资产总额 |
1.2 |
2.0 |
0.8 |
1.56 |
3. 计算资金加权平均收益率IRR
(1)期初投资者净收入:-1元(因为支出1元)
(2)第一年投资者净收入:-0.1元(净支出0.1元作为基金净流入)
(3)第二年投资者净投入:0.5元(基金净流出0.5元作为投资者收入)
(4)第三年投资者净收入:0.8元(基金净流出0.8元作为投资者收入)
(5)第四年投资者净收入:0.96元(投资者清仓收入1.56元-净支出0.6元基金净流入)
举例:以某按季度支付利息的债券为例,季度利率为1%
1. 单利方法计算的年化利率
1%×4=4%
2. 复利方法
二、通货膨胀率与实际收益率
(一)名义收益率是指包含物价变动因素的利率
(二)实际收益率是指剔除通货膨胀或通货紧缩的利率
通货膨胀较为稳定的情形下,可以解出近似的实际收益率为:
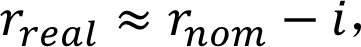
即实际收益率=名义收益率-通货膨胀率
资本资产定价模型的假设与含义
(一)假设
资本资产定价模型(CAPM)是在资本市场处于均衡状态下的价格决定模型。CAPM基于投资者行为和市场结构相关两组假设。
1. 投资者行为方面
(1)投资者都是厌恶风险的,同时具有不满足性,即任何投资者都希望财富越多越好
(2)投资者都追求期末财富的期望效用最大化
(3)所有投资者对未来都具有一致性预期,都能正确地认识到所有资产的收益服从联合正态分布
(4)投资者都是理性的,都追求“均值—方差”最优化
(5)所有投资者均可免费获得信息,市场的信息是公开的、完备的
2. 市场结构方面
(1)所有资产均为责任有限的,即对任何资产,其期末价值总是大于或等于0
(2)市场是完备的,即不存在交易成本和税收,且所有资产均可以无限分割
(3)存在无风险资产,投资者可以以共同的无风险利率进行借贷,且不受数量限制
(4)存在做空机制,投资者可以做空所有资产
(5)市场处于完全竞争状态,即不存在垄断和操纵,资本市场有众多的投资者,每一个个体投资者的买入或卖出行为,都不会影响资产的价格
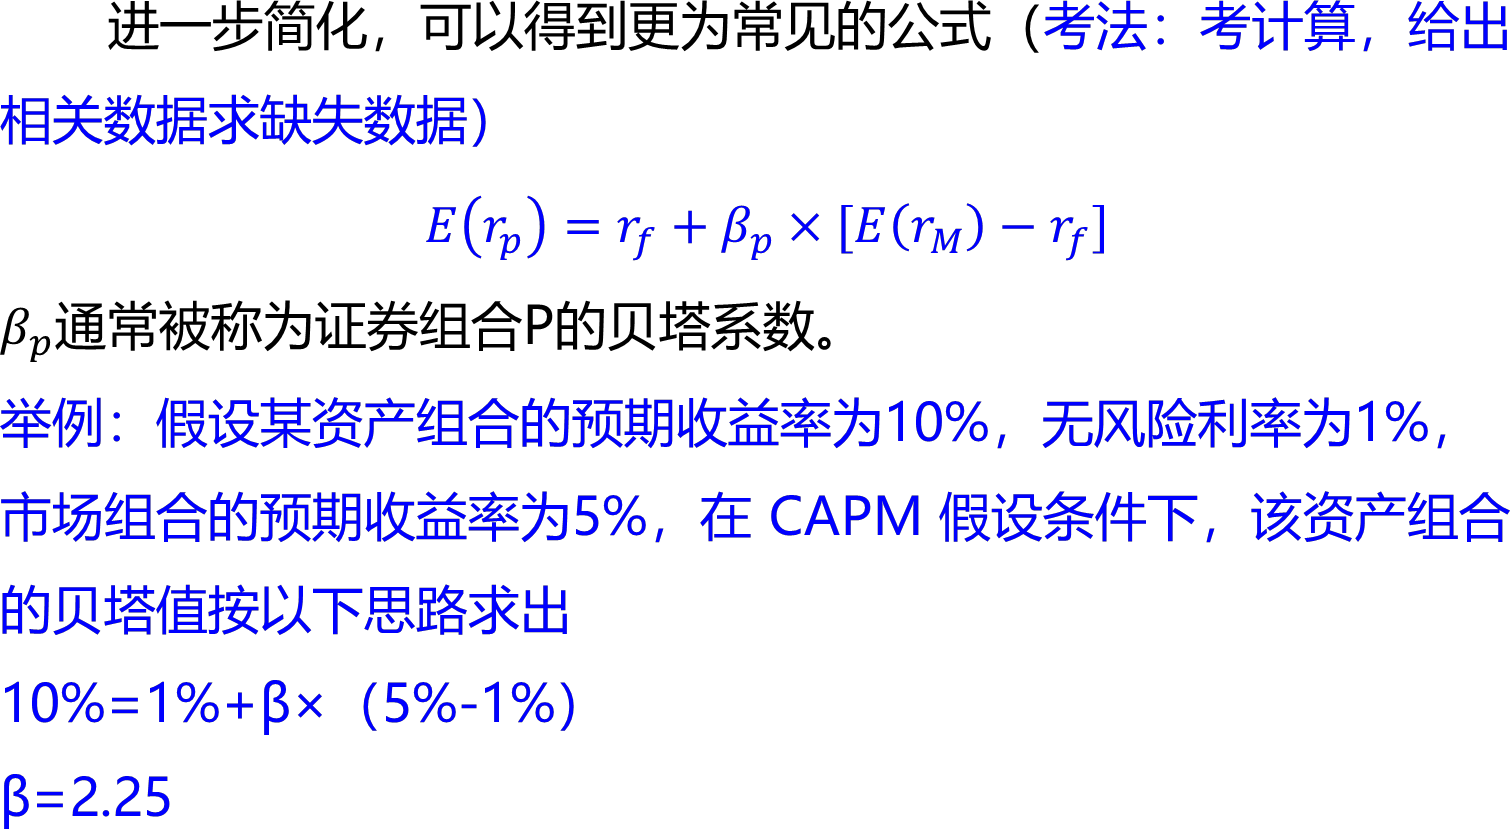
在CAPM的假设下,最优风险组合就等于市场组合。市场组合是这样一个投资组合,它包含了市场上流通的所有证券,其中,每一个证券的投资比例等于它们的相对市场价值,即该证券的市场价值除以所有证券的市场价值总和。理论上,市场组合包含所有风险资产。
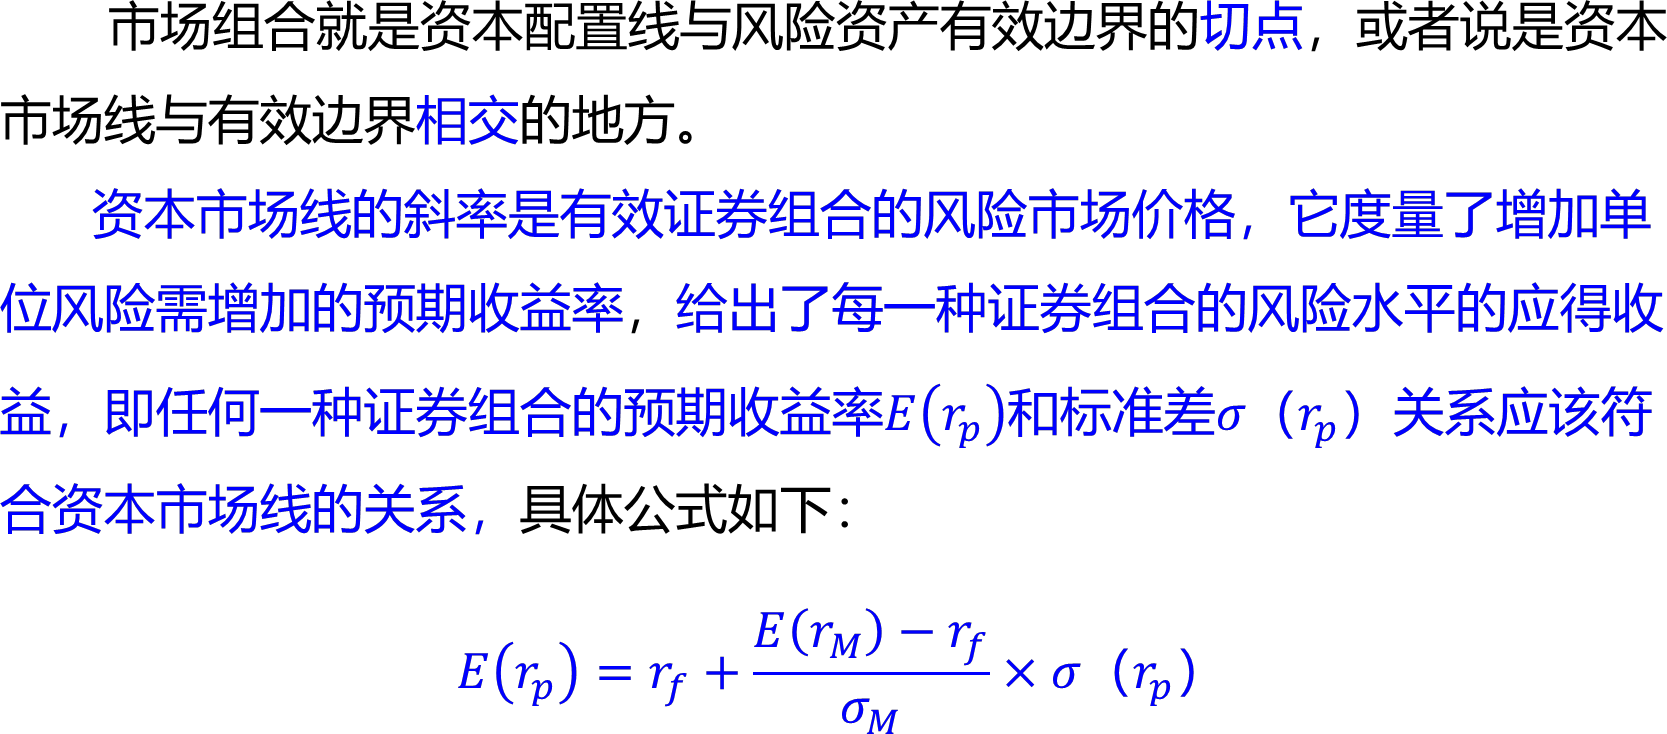
通货膨胀率与实际收益率
(一)名义收益率是指包含物价变动因素的利率
(二)实际收益率是指剔除通货膨胀或通货紧缩的利率
通货膨胀较为稳定的情形下,可以解出近似的实际收益率为:
即实际收益率=名义收益率-通货膨胀率
风险与风险溢价
一、风险的衡量
在金融市场中,风险是指收益的不确定性。
统计学中的方差𝑉𝑎𝑟(𝑅)和标准差𝑆𝐷(𝑅)作为衡量随机变量的不确定性的指标,常被用于刻画金融市场的风险,方差和标准差的公式见下页。
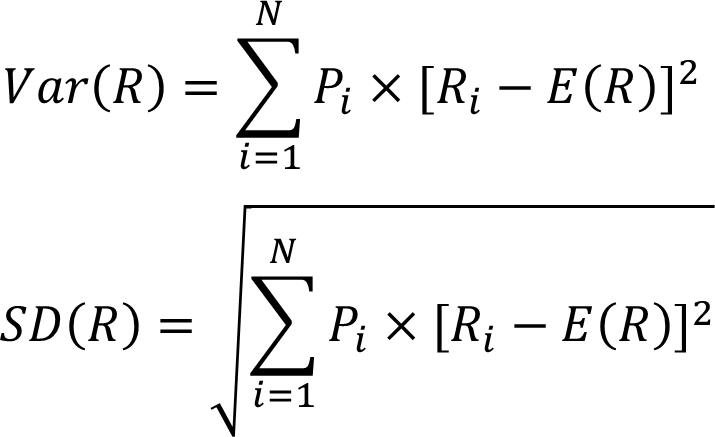
其中,Pi是收益率为Ri时的概率,E(R)为金融资产的期望收益率(也称预期收益率),N为样本事件的个数。方差和标准差衡量了收益率与期望收益率之间的偏离情况,当值越大时,偏离期望收益率的幅度越大,表明对应金融资产的风险越大(病毒:越小、为零、不受影响)。
二、风险溢价
(一)无风险利率
为衡量风险情形下的回报,通常会选取一个无风险利率作为评价尺度,风险资产的预期收益率与无风险利率之间的差值被称为风险溢价,其中,无风险利率是指将资金投资于某一项没有任何风险的投资对象而能获得的利息率,如国库券的收益率、Shibor等。
(二)风险溢价
对于持有的风险资产而言,如股票、基金等,只有卖出之后才能知道其收益率。因此,基于实际数据计算的超额收益率成为估计风险溢价的常用指标,超额收益率是指风险资产每一期超过无风险利率的收益率。例如,投资者在投资之初的无风险利率为3%,风险资产在期末的收益率为8%,那么,该风险资产的超额收益率就是5%。
任何资产风险溢价的估计值都是其历史超额收益率的平均值(病毒:最小值、最大值、中值)。
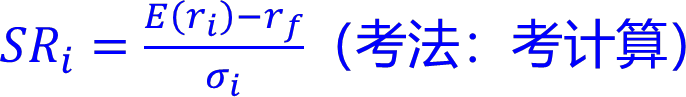
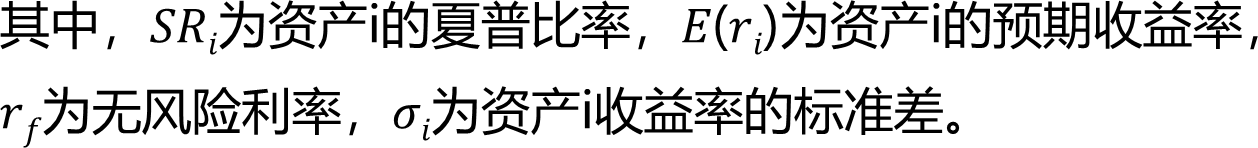
投资者投资风险资产的意愿取决于投资者的风险厌恶程度。投资者都是厌恶风险的,如果没有正的风险溢价,投资者会更加愿意投资无风险资产。投资者在进行风险资产选择时,较为普遍的思路是利用风险溢价与风险的比值来刻画这一关系,其中最为常见的指标为夏普比率,具体公式如下:
风险的衡量
在金融市场中,风险是指收益的不确定性。
统计学中的方差𝑉𝑎𝑟(𝑅)和标准差𝑆𝐷(𝑅)作为衡量随机变量的不确定性的指标,常被用于刻画金融市场的风险,方差和标准差的公式见下页。
其中,Pi是收益率为Ri时的概率,E(R)为金融资产的期望收益率(也称预期收益率),N为样本事件的个数。方差和标准差衡量了收益率与期望收益率之间的偏离情况,当值越大时,偏离期望收益率的幅度越大,表明对应金融资产的风险越大(病毒:越小、为零、不受影响)。
风险溢价
(一)无风险利率
为衡量风险情形下的回报,通常会选取一个无风险利率作为评价尺度,风险资产的预期收益率与无风险利率之间的差值被称为风险溢价,其中,无风险利率是指将资金投资于某一项没有任何风险的投资对象而能获得的利息率,如国库券的收益率、Shibor等。
(二)风险溢价
对于持有的风险资产而言,如股票、基金等,只有卖出之后才能知道其收益率。因此,基于实际数据计算的超额收益率成为估计风险溢价的常用指标,超额收益率是指风险资产每一期超过无风险利率的收益率。例如,投资者在投资之初的无风险利率为3%,风险资产在期末的收益率为8%,那么,该风险资产的超额收益率就是5%。
任何资产风险溢价的估计值都是其历史超额收益率的平均值(病毒:最小值、最大值、中值)。
投资者投资风险资产的意愿取决于投资者的风险厌恶程度。投资者都是厌恶风险的,如果没有正的风险溢价,投资者会更加愿意投资无风险资产。投资者在进行风险资产选择时,较为普遍的思路是利用风险溢价与风险的比值来刻画这一关系,其中最为常见的指标为夏普比率,具体公式如下:
投资组合与分散风险
资产配置的最基本形式是将投资组合分为风险资产与无风险资产,投资组合中投资于风险资产的部分叫作风险资产的资本配置,这一比例直接取决于投资者的风险厌恶程度。
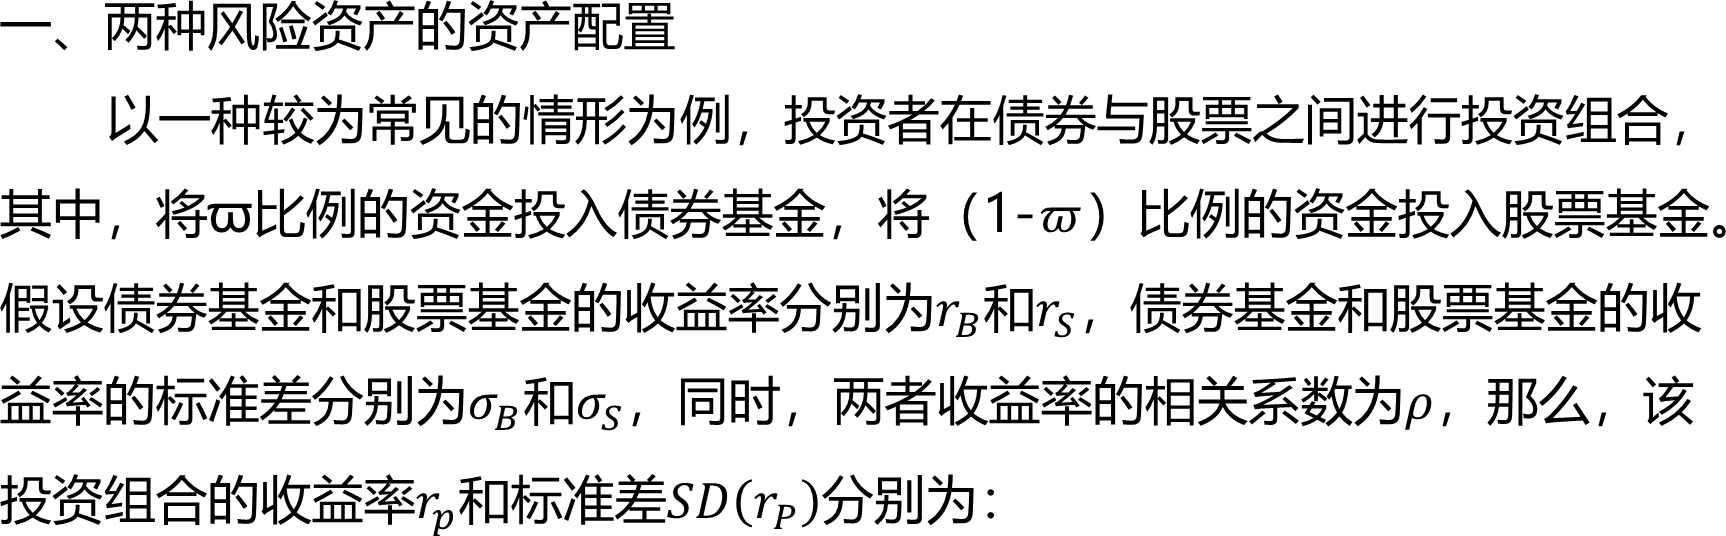
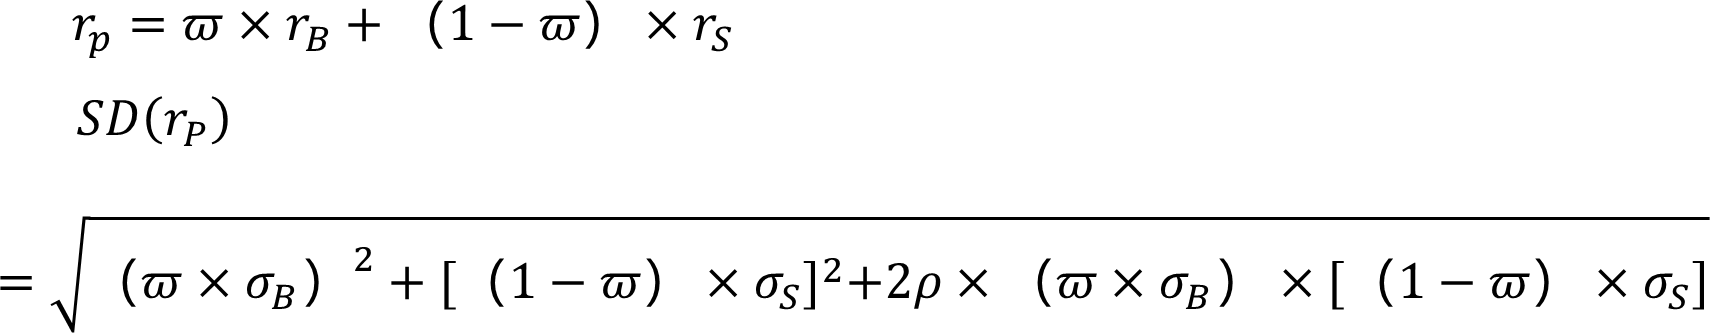
在上面的公式中,投资组合的收益率是所有风险资产收益率的加权平均,权重是组合中各种风险资产的投资比例。但是,投资组合的风险却不与各风险资产的风险成比例关系。在相关系数(病毒:偏态系数)较低(病毒:高)甚至为负的情形下(考法:给出多个风险系数,问哪个组合风险最低),可以降低投资组合的风险。
投资组合还可以通过调整两种风险资产的比例,使投资者拥有更多不同的“收益—风险”组合,在允许做空的环境下,组合的范围将进一步扩大。
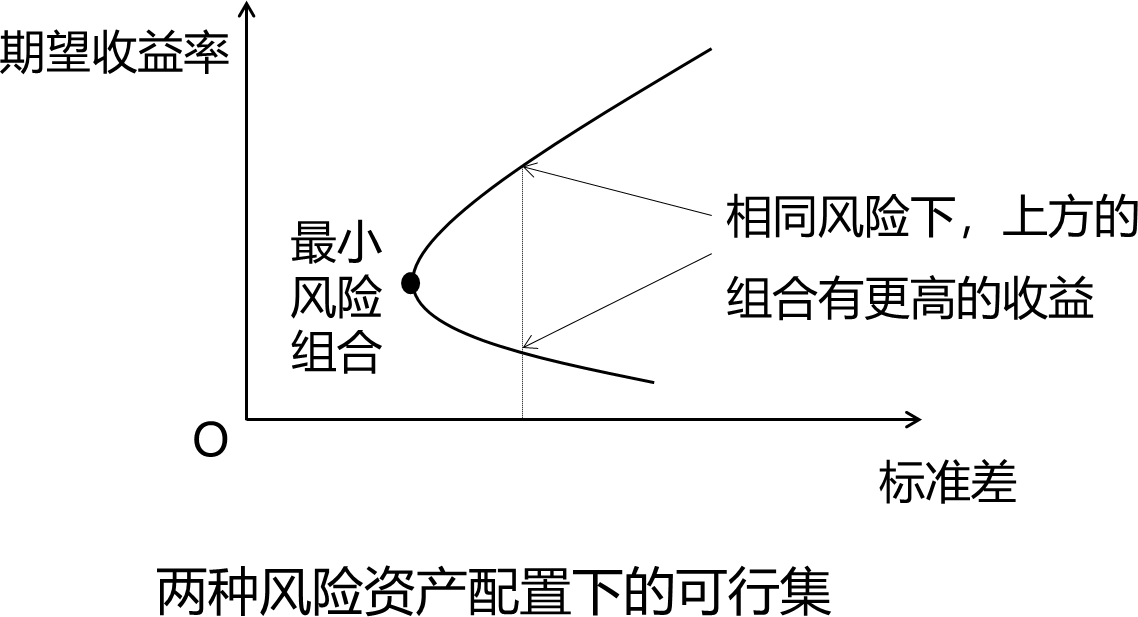
所有可行的投资组合的“收益—风险”集合被称为可行集。两种风险资产配置下的可行集是一条弓形(病毒:直线、波浪形、钟形)曲线,如图所示。
需要指出的是,当两种风险资产的相关系数为1或-1时,可行集将分别变为一条直线和一条折线。
二、多种风险资产的资产配置
多种风险资产配置时,可以先不同的风险资产两两组合,形成不同的弓形可行集,因此,在多种风险资产存在的时候,可行集将由原有的弓形曲线拓展为一个区域。多种风险资产配置下的可行集如图所示。
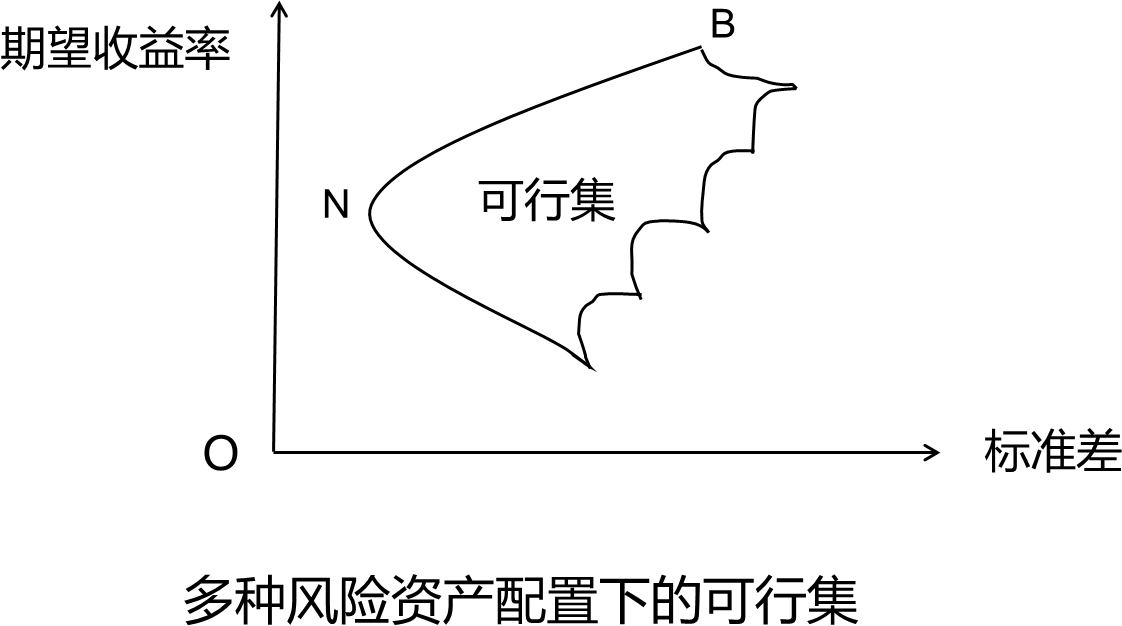
由于投资者都是厌恶风险的,因此投资者会在风险水平相同的情形下选择预期收益率最高的投资组合,或在相同的预期收益率下选择风险最小的组合,即对应于可行集区域左上方的曲线,具体到图中,即N点到B点的曲线,这条曲线也被称为有效边界,处于有效边界上的组合称为有效组合。其中,N点对应方差最小的组合,因此其代表的组合也被称为最小方差组合。
注意:有效边界的特点
1. 有效边界是一条向右上方倾斜的曲线,反映了“高风险、高收益”的原则
2. 有效边界是一条向上凸的曲线
3. 有效边界曲线上不可能(病毒:可能)有凹陷的地方
三、无风险资产与风险资产的资产配置
由于无风险资产一般认为没有任何风险,因此通常假设无风险资产的标准差为0(病毒:1、正值、负值),无风险资产和风险资产间的相关系数也为0。
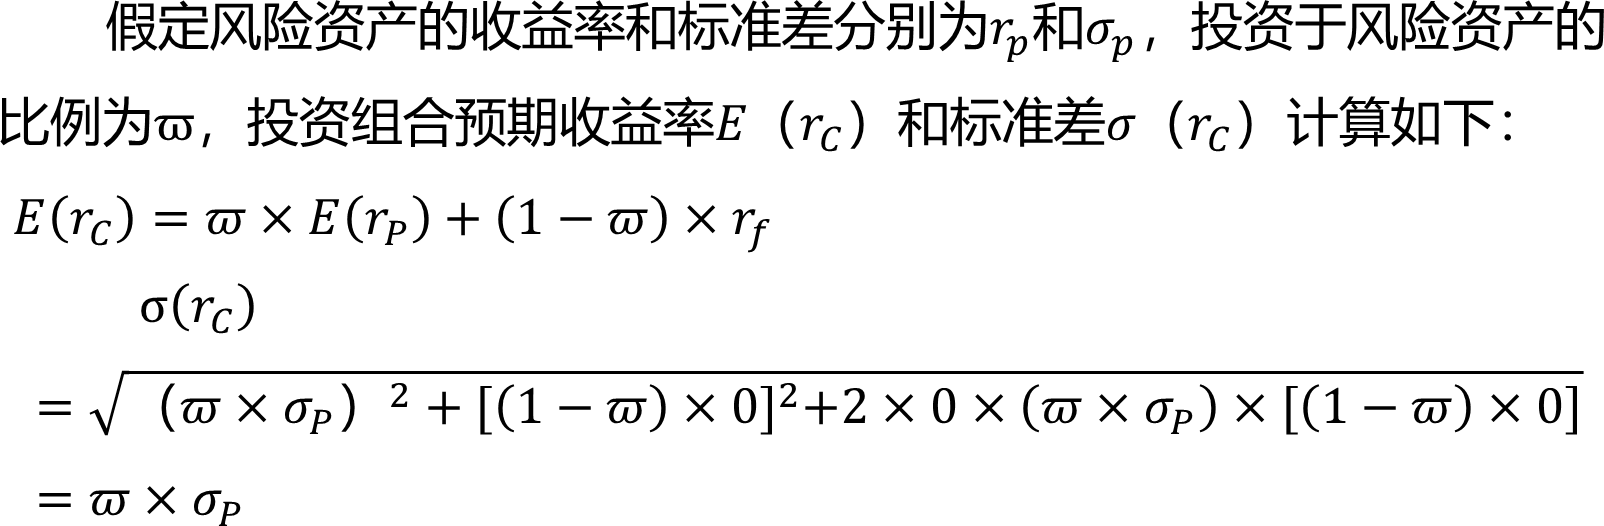
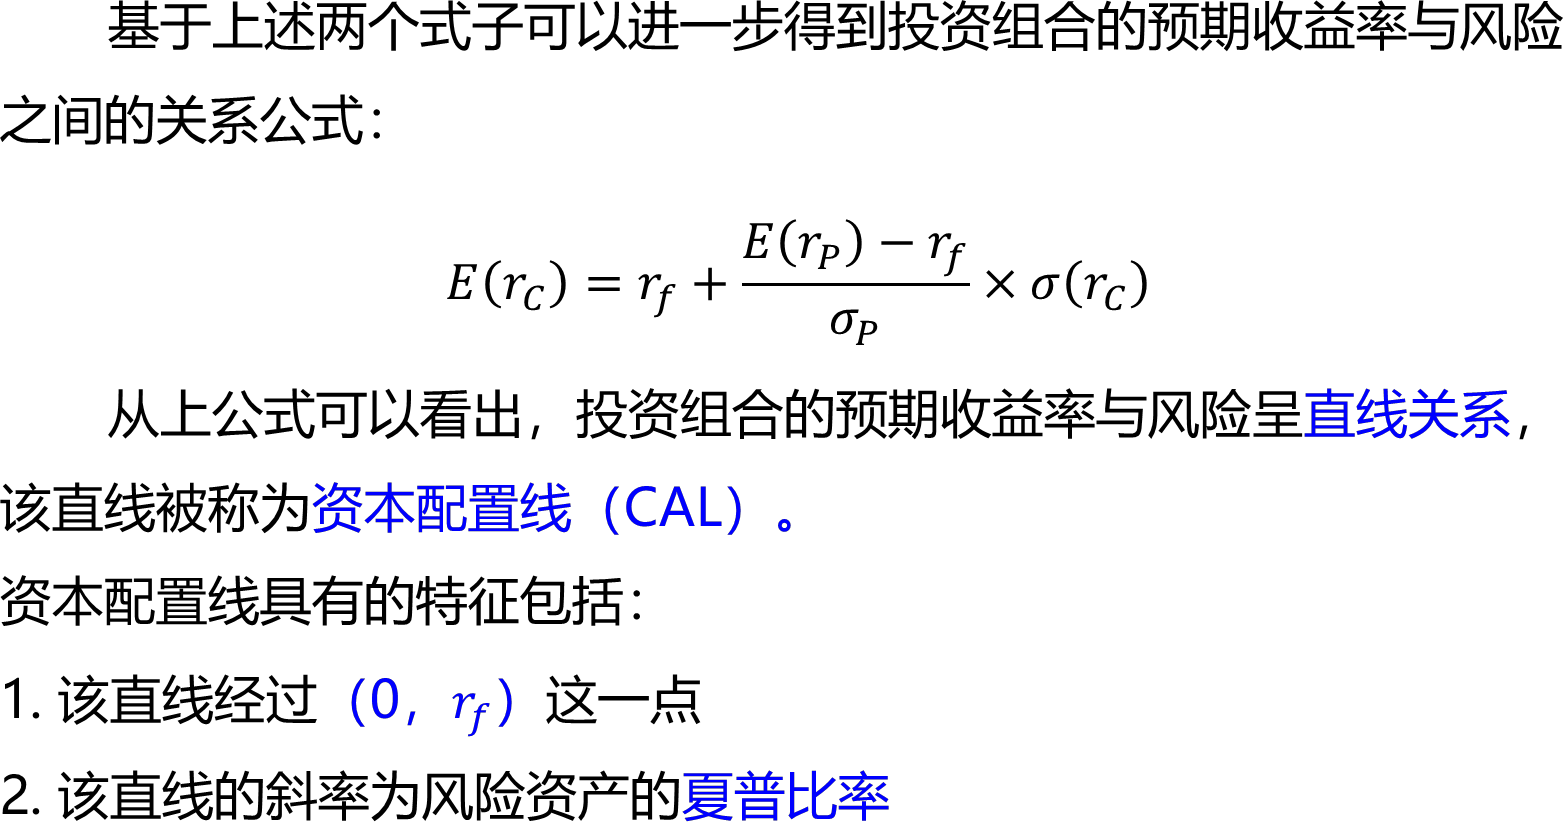
无风险资产可以与有效边界上的任一点进行投资组合,并相应地形成一条资本配置线。
投资者在风险相同的情形下,总是会选择预期收益率更高的资产。CAL斜率越大,其对应的风险资产组合就会使投资者的效用越高。
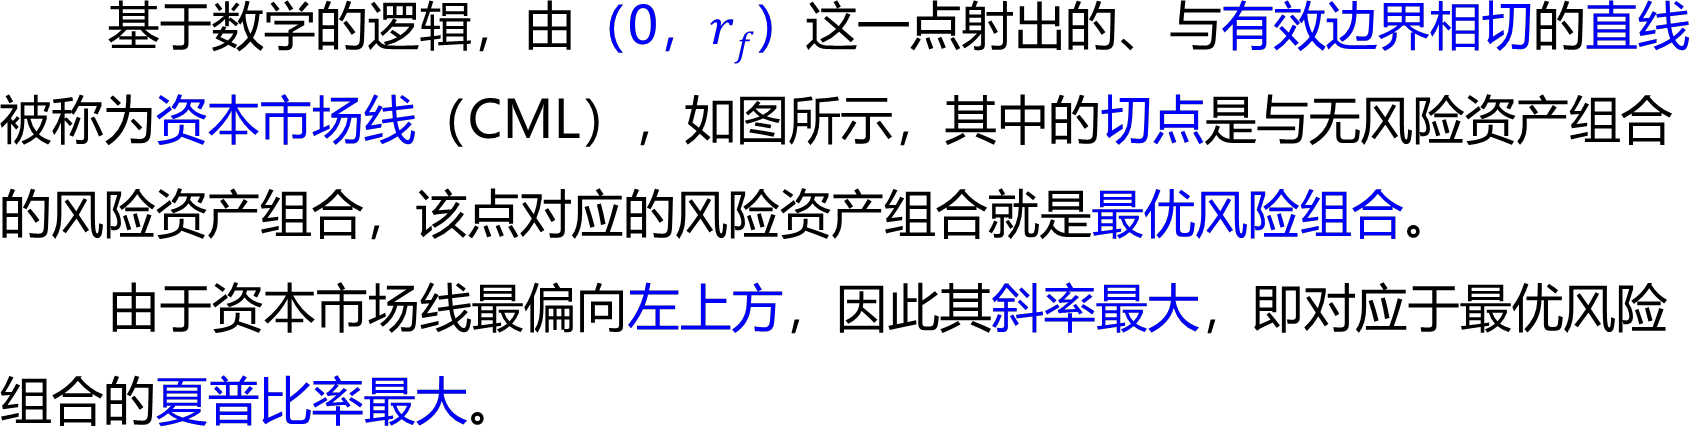
由于资本市场线最偏向左上方,因此其斜率最大,即对应于最优风险组合的夏普比率最大。
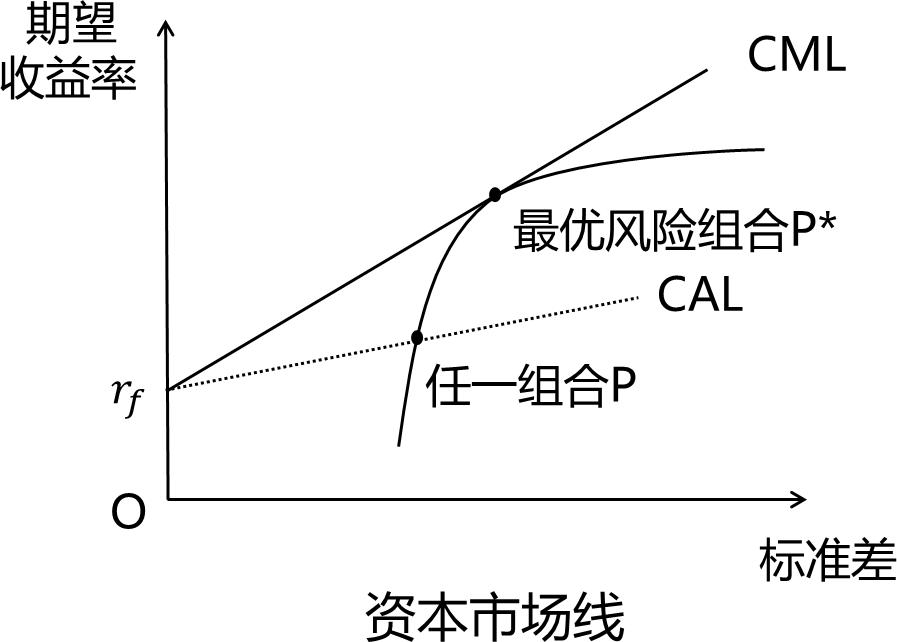
通常资本市场线向上倾斜,说明随着风险的增加,预期收益率将成比例地增加,这种关系与人们常说的“风险越大,收益越大”是一致的。
两种风险资产之间的资产配置
在上面的公式中,投资组合的收益率是所有风险资产收益率的加权平均,权重是组合中各种风险资产的投资比例。但是,投资组合的风险却不与各风险资产的风险成比例关系。在相关系数(病毒:偏态系数)较低(病毒:高)甚至为负的情形下(考法:给出多个风险系数,问哪个组合风险最低),可以降低投资组合的风险。
投资组合还可以通过调整两种风险资产的比例,使投资者拥有更多不同的“收益—风险”组合,在允许做空的环境下,组合的范围将进一步扩大。
所有可行的投资组合的“收益—风险”集合被称为可行集。两种风险资产配置下的可行集是一条弓形(病毒:直线、波浪形、钟形)曲线,如图所示。
需要指出的是,当两种风险资产的相关系数为1或-1时,可行集将分别变为一条直线和一条折线。
多种风险资产的资产配置
多种风险资产配置时,可以先不同的风险资产两两组合,形成不同的弓形可行集,因此,在多种风险资产存在的时候,可行集将由原有的弓形曲线拓展为一个区域。多种风险资产配置下的可行集如图所示。
由于投资者都是厌恶风险的,因此投资者会在风险水平相同的情形下选择预期收益率最高的投资组合,或在相同的预期收益率下选择风险最小的组合,即对应于可行集区域左上方的曲线,具体到图中,即N点到B点的曲线,这条曲线也被称为有效边界,处于有效边界上的组合称为有效组合。其中,N点对应方差最小的组合,因此其代表的组合也被称为最小方差组合。
注意:有效边界的特点
1. 有效边界是一条向右上方倾斜的曲线,反映了“高风险、高收益”的原则
2. 有效边界是一条向上凸的曲线
3. 有效边界曲线上不可能(病毒:可能)有凹陷的地方
无风险资产与风险资产的资产配置
由于无风险资产一般认为没有任何风险,因此通常假设无风险资产的标准差为0(病毒:1、正值、负值),无风险资产和风险资产间的相关系数也为0。
无风险资产可以与有效边界上的任一点进行投资组合,并相应地形成一条资本配置线。
投资者在风险相同的情形下,总是会选择预期收益率更高的资产。CAL斜率越大,其对应的风险资产组合就会使投资者的效用越高。
由于资本市场线最偏向左上方,因此其斜率最大,即对应于最优风险组合的夏普比率最大。
通常资本市场线向上倾斜,说明随着风险的增加,预期收益率将成比例地增加,这种关系与人们常说的“风险越大,收益越大”是一致的。





拒绝盲目备考,加学习群领资料共同进步!





师资团队
-
免费听
槐俊升
应试性强,讲的细,效果好
主讲:中级经济基础知识
经济师大神级培训讲师,学员口中YYDS的经济师老师,母题班研究者,培训经验十余年

免费听
葛广宇
记忆魔术师
主讲:初级会计实务,中级财务管理,财务成本管理,中级经济基础知识,初级经济基础知识
副教授,管理学(会计学方向)博士在读、注册会计师,会计师职称。擅长以案例、关键词导向式的教学方法,归纳总结关联考点考点,讲解细致,适合零基础考生,学员称其为“记忆魔术师”。
-
免费听
郑伟
经济学男神
主讲:高级经济实务工商管理,中级经济基础知识,中级工商管理
德国科隆大学经济学博士,就职于北京外国语大学国际教育学院,双语经济学教师。本人学识渊博,底蕴深厚。课堂富有激情,能带动学员学习思维,幽默风趣的大叔型魅力男神。
免费听
王鑫鑫
资深人力资源管理专家
主讲:中级人力资源管理
山东大学MBA,多年从事人力资源管理师一级培训,丰富专业实践教学经验。
-
免费听
陈肖
主讲:中级人力资源管理
中国人民大学硕士、中级经济师、曾就职于500强企业从事管理相关工作。
免费听
李轻舟
主讲:中级建筑与房地产经济
中国建设教育协会专家库专家,高级工程师,全国一级建造师,全国监理工程师,注册执业资格考试老师。

专业智能,高效提分
章节练习
章节专项突破
进入做题
精选试题
省时高效精选
进入做题
模拟考场
海量题免费做
进入做题
考前点题
高效锁分72小时
进入做题
每日一练
每天进步一点点
进入做题
历年真题
真题实战演练
进入做题
易错题
精选高频易错题
进入做题
模考大赛
同场闯关做题
进入做题

APP刷题神器
模考大赛
考点打卡
做题闯关

扫描二维码 下载233网校APP刷题
互动交流

微信扫码关注公众号
获取更多考试资料