货币乘数
货币乘数相关课程
 货币乘数考点解析
 货币乘数介绍
一、现代信用制度下货币供应量的决定因素
(一)基础货币(B)
(二)货币乘数(m)
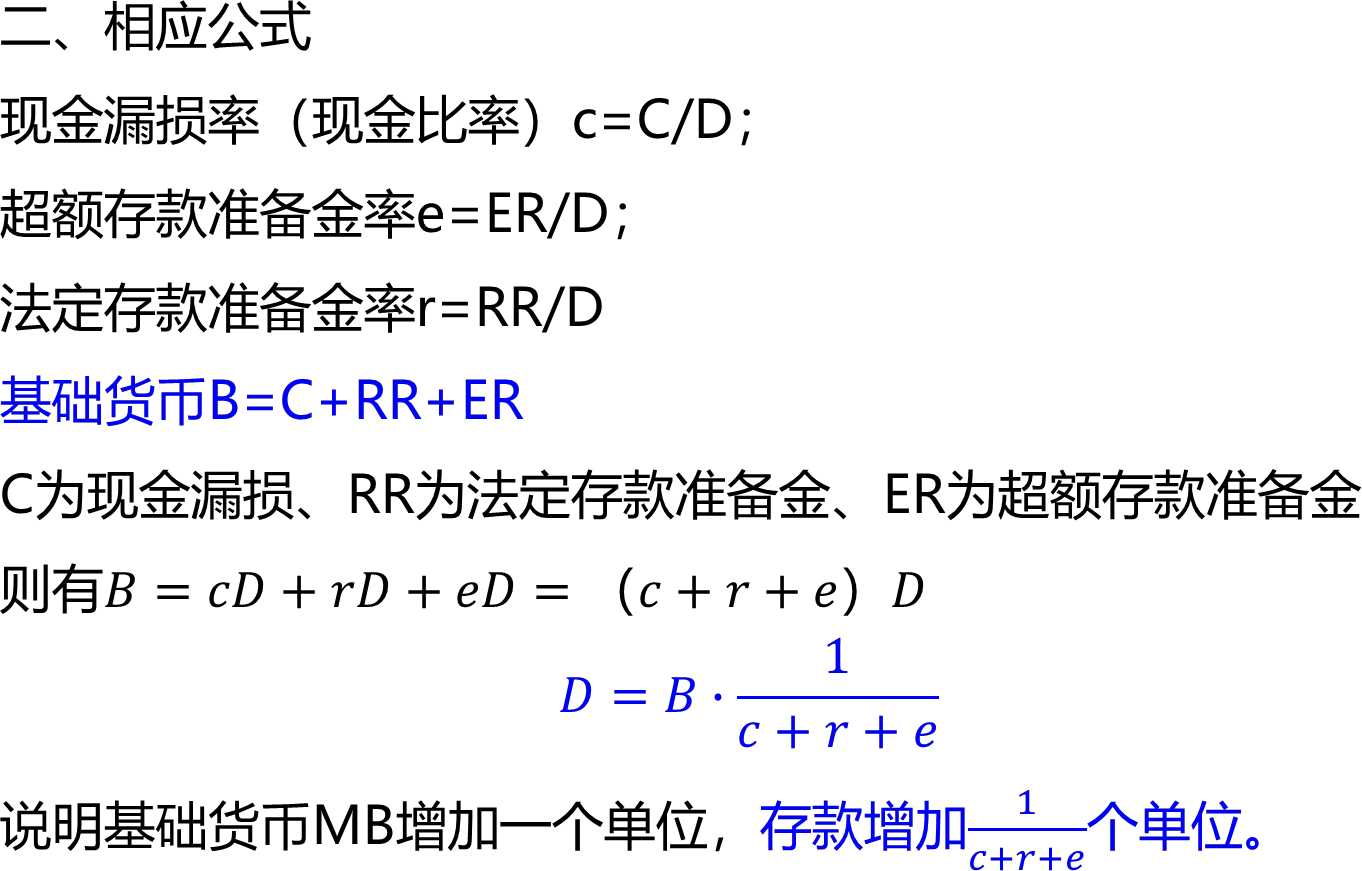
它们之间的关系可用公式表示为:Ms=m·B
举例:假定r= 法定存款准备金率=0.10,流通中的现金为400亿元,存款为8000亿元,超额存款准备金为160亿元。
根据这些数值,求货币乘数。
c=400÷8000=0.05
e=160÷8000=0.02
r=0.10
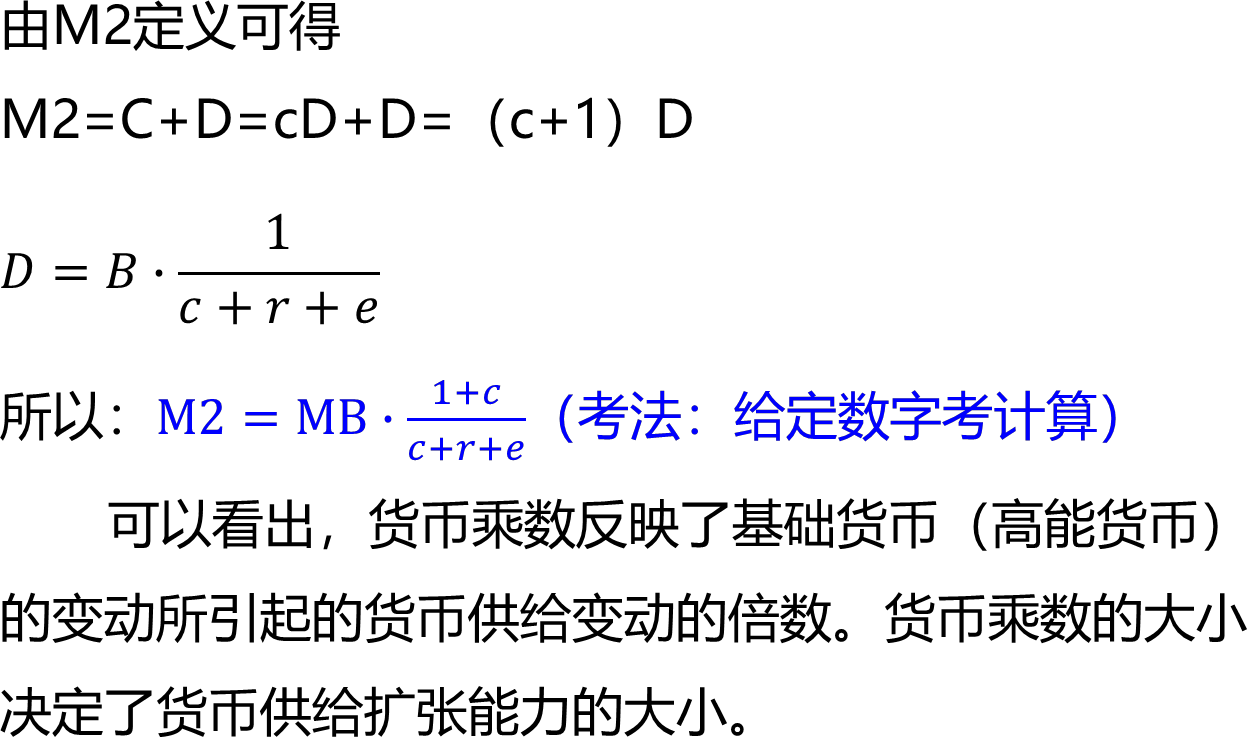
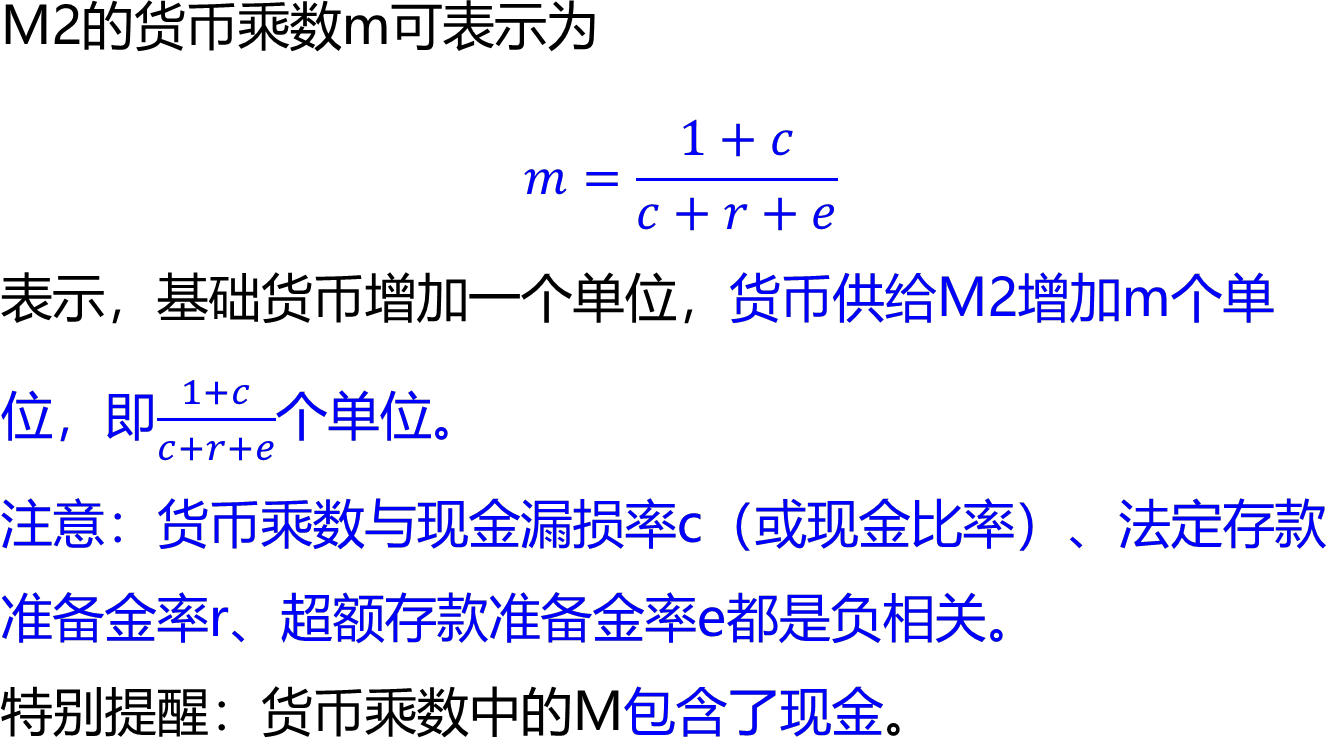
货币乘数m=(1+0.05)÷(0.05+0.1+0.02)≈6.18。货币乘数等于6.18说明,基础货币增长1元所引起的货币供给(M2)增量为6.18元。
三、中央银行调控手段
(一)调控基础货币和货币乘数,改变货币供应量手段
1. 再贴现政策
2. 公开市场业务
3. 法定存款准备金率
病毒:调整现金漏损率
(二)调节或改变货币供应量在各个层次的分布结构手段
利用差别利率等政策
四、对基础货币与货币乘数的控制能力
|
中央银行 |
1. 决定法定存款准备金率r 2. 影响(病毒:决定)超额存款准备金率e |
|
商业银行 |
决定超额存款准备金率e |
|
储户 |
决定现金漏损率c |
货币乘数考点试题
正确答案: D
答案解析: 存款乘数=1÷(法定准备金率+超额准备金率+现金漏损率)=1÷(20%+2%+5%)=3.704
正确答案: B
答案解析: A错误:货币供应量等于基础货币与货币乘数的乘积;
货币乘数=(1+c)/(c+r+e)
现金漏损率(现金比率)c=C/D,超额存款准备金率e = ER/D,法定存款准备金率r= RR/D,基础货币MB = C+RR +ER。
其中,C 为现金漏损,RR 为法定存款准备金,ER 为超额存款准备金。
综上,该题选BCD。
正确答案: A
答案解析: 货币供应量=货币乘数×基础货币,代入公式,货币供应量=3×200=600(亿元)。直接用基础货币乘以货币乘数即可,不要受到其他因素的干扰。故A项正确。
大咖讲解:货币乘数
货币供给过程
一、货币供给的概述
货币供给是指在一个时点上经济中的货币存量。货币供给是相对于货币需求而言的,它包括货币供给行为和货币供应量两个方面。
(一)货币供给行为
指银行体系通过自己的业务活动向社会生产生活领域提供货币的全过程,包括商业银行通过派生存款机制向流通领域供给货币的过程和中央银行通过调节基础货币而影响货币供给的过程。
(二)货币供应量
是指金融系统根据货币需求量,通过其资金运用,注入流通中的货币量。
二、决定货币供给的因素
(一)中央银行增加货币发行量,中央银行调节商业银行的可运用资金量
(二)商业银行派生资金能力以及经济发展状况
(三)企业和居民的货币需求状况等因素
注意:货币供给过程中的参与者。
1. 中央银行
负责发行货币、制定和实施货币政策,在货币供给过程中,中央银行的作用最重要。
2. 存款机构
是从个人和机构手中吸收存款并发放贷款的金融中介机构,包括商业银行、储蓄机构、信用合作社。
3. 储户
持有存款的机构和个人。
病毒:财政部门、税务部门
三、货币供给过程
(一)中央银行改变基础货币主要有三种途径
1. 变动其储备资产,在外汇市场买卖外汇或贵金属
2. 变动对政府的债权,进行公开市场操作,买卖政府债券
3. 变动对商业银行的债权,对商业银行办理再贴现业务或发放再贷款
病毒:调整公开市场业务操作时间;操纵汇率,扩大汇率浮动性;调整公司债务收益率
结论:基础货币属于中央银行的负债业务,是中央银行通过自身的资产业务(病毒:负债业务)供给出来的。当中央银行买入政府债券、发放贴现贷款或买入(病毒:卖出)外汇时,其资产会相应增加。
(二)基础货币
1. 基础货币的定义
基础货币又称高能货币,是非银行公众所持有的通货与银行的准备金之和。
2. 货币供给的组成部分
(1)流通中的现金
(2)准备金
A 中央银行要求银行必须持有的准备金,称为法定存款准备金
B 银行自愿持有的额外的准备金,称为超额存款准备金
简化的中央银行资产负债表
|
资产 |
负债 |
|
政府债券 贴现贷款 |
流通中现金 准备金 |
(三)基础货币的四个最基本特征
1. 基础货币是中央银行的货币性(病毒:非货币性)负债,而不是中央银行资产或非货币性负债,是中央银行通过自身的资产业务供给出来的
2. 中央银行通过影响基础货币,达到控制货币供应量的目的
3. 它是支撑商业银行负债的基础,商业银行不持有基础货币就不能创造信用
4. 在实行部分准备金制度下,基础货币被整个银行体系运用能产生数倍于它自身的量
注意:基础货币、银行存款与其准备金的比率、存款与通货的比率的变化都会引起货币存量的同方向(病毒:反方向、成倍、无)变化。
在信用货币制度下:
1. 基础货币取决于中央银行(病毒:商业银行)的行为
2. 银行存款与其准备金的比率取决于银行体系
3. 存款与通货的比率既取决于公众的行为,同时也受到银行存款服务水平和利率的影响
(四)基础货币的计算
基础货币B=C+R=流通中的现金+准备金
四、中央银行投放基础货币的渠道
(一)对商业银行等金融机构的再贷款和再贴现
(二)收购(病毒:卖出)黄金、外汇等储备资产投放货币
(三)通过公开市场业务(买入证券)(病毒:卖出政府债券)等投放货币
货币层次划分
西方学者在长期研究中,一直主张把流动性(病毒:稳定性、收益性、风险性)原则作为划分货币层次的主要依据。
流动性是指某种金融资产转化为现金(病毒:债券、存款、不动产)或现实购买力的能力。
一、国际货币基金组织的货币层次划分
M0=流通中的现金
M1=M0+可转让本币存款和在国内可直接支付的外币存款
M2=M1+单位定期存款和储蓄存款+外汇存款+大额可转让定期存单(在我国属于M3)
M3=M2+外汇定期存款+商业票据+互助金存款+旅行支票
二、我国的货币层次划分
M0=流通中的现金
M1=M0+单位活期(病毒:定期)存款
M2=M1+储蓄存款+单位定期存款+单位其他存款(病毒:商业票据)
M3=M2+金融债券+商业票据+大额可转让定期存单等
考法:给定数字考计算
2001年6月-2024年12月人民银行的口径调整
|
调整项 |
调整方向 |
计入类型 |
|
证券公司客户保证金 |
计入 |
M2 |
|
外资 合资金融机构的人民币存款 |
计入 |
不同层次 |
|
信托投资公司 金融租赁公司的存款 |
不计入 |
—— |
|
住房公积金中心存款 非存款类金融机构在存款类金融机构的存款 病毒:公司债券、债券市场基金 |
计入 |
M2 |
|
个人活期(病毒:定期)存款 非银行支付机构客户备付金 |
计入 |
M1 |
商业银行存款货币创造
(一)货币创造的定义
当中央银行向银行体系供给1元准备金时,存款的增加是准备金的数倍,这是银行运用中央银行发放的货币和准备金使货币供应量增加的行为,这个过程被称为存款货币创造。
(二)存款货币创造具体表现
1. 商业银行以原始存款为基础
原始存款,是指商业银行吸收的、能增加其准备金的存款,它主要是商业银行从中央银行投放的基础货币中所获得的银行券和准备存款。
2. 在银行体系中繁衍出数倍于原始存款的派生存款
派生存款,是指由商业银行(病毒:投资公司、中央银行、证券公司)以原始存款为基础、运用转账结算的方式发放贷款所衍生出来的存款,也可以理解成是从商业银行到商业银行的存款。
(三)存款货币创造(商业银行存款货币的扩张与收缩过程)
1. 商业银行只保留法定存款准备金,超额存款准备金全部用于放款或投资
2. 商业银行的客户(包括存款人和借款人)将其一切收入均存入银行,并使用支票结算方式,不提取现金
3. 法定的存款准备金率为20%,原始存款为100万元为案例
假设A 银行的客户甲收到一张中央银行的支票,金额为100万元;客户甲委托A银行收款,从而A银行在中央银行的准备存款增加100万元,而甲在A银行账户上的存款等额增加100万元。
A银行吸收了存款,从而有条件贷款。因为法定存款准备金率为20%,则A银行对吸收的这笔100万元存款的法定存款准备金不得低于20万元。如果A银行向请求贷款的客户乙提供贷款,则其最高可贷数额不得超过80万元。
乙向B 银行的客户丙用支票支付80万元的应付款,丙委托B银行收款,B银行在中央银行有了80万元的准备存款,按照20%的法定准备金率,则它的最高可贷数额不得超过64万元。向客户丁贷出64万元,B银行的客户丁向C银行的客户戊用支票支付64万元的应付款,而客户戊委托C 银行收款,C银行在中央银行有了64万元的准备存款,按照20%的法定准备金率,则它的最高可贷数额不得超过51.2万元。向客户己贷出51.2万元,以此类推。
存款派生过程如下表(万元)
|
银行 |
存款 |
存款准备 |
贷款 |
|
A |
100 |
20 |
80 |
|
B |
80 |
16 |
64 |
|
C |
64 |
12.8 |
51.2 |
|
…… |
…… |
…… |
…… |
|
总计 |
500 |
100 |
400 |
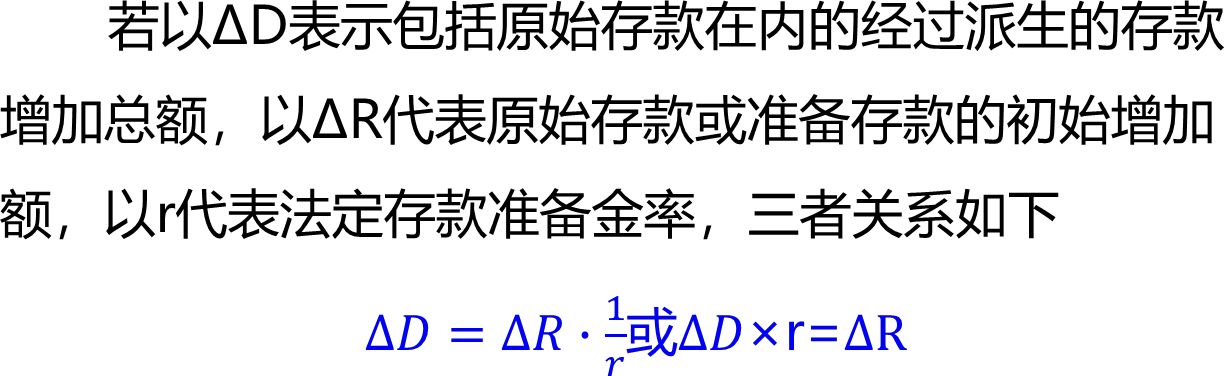
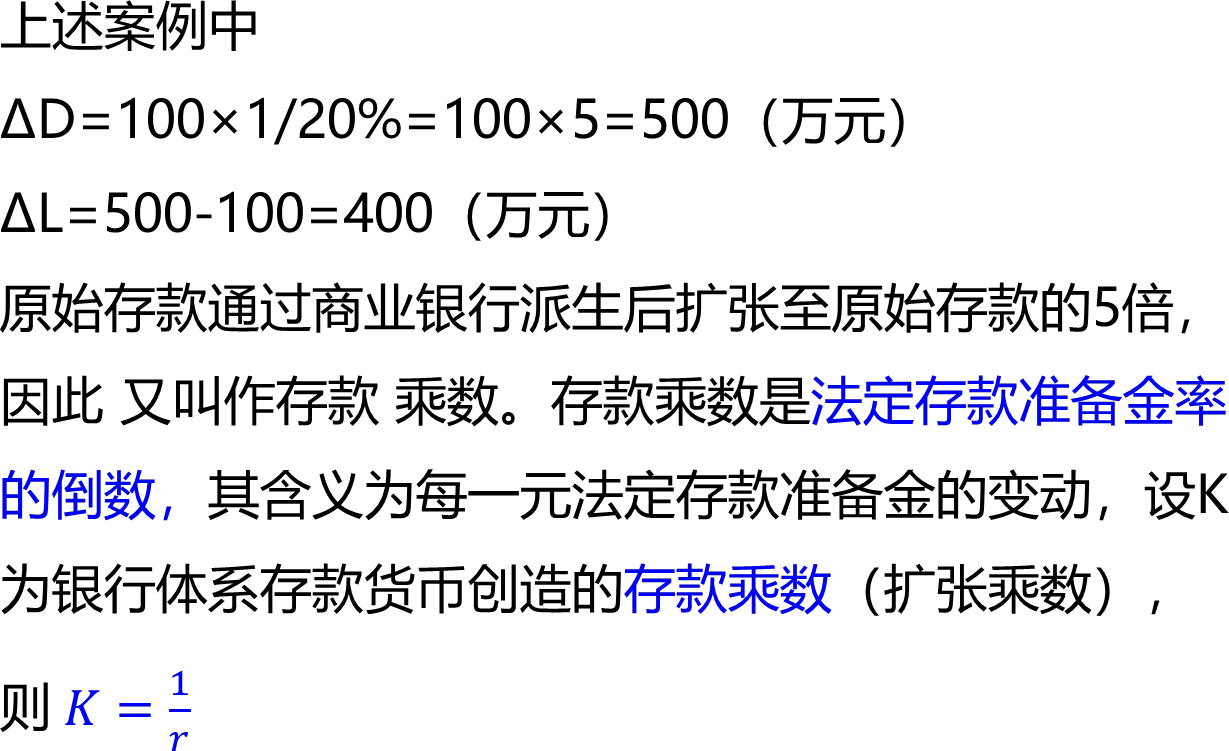
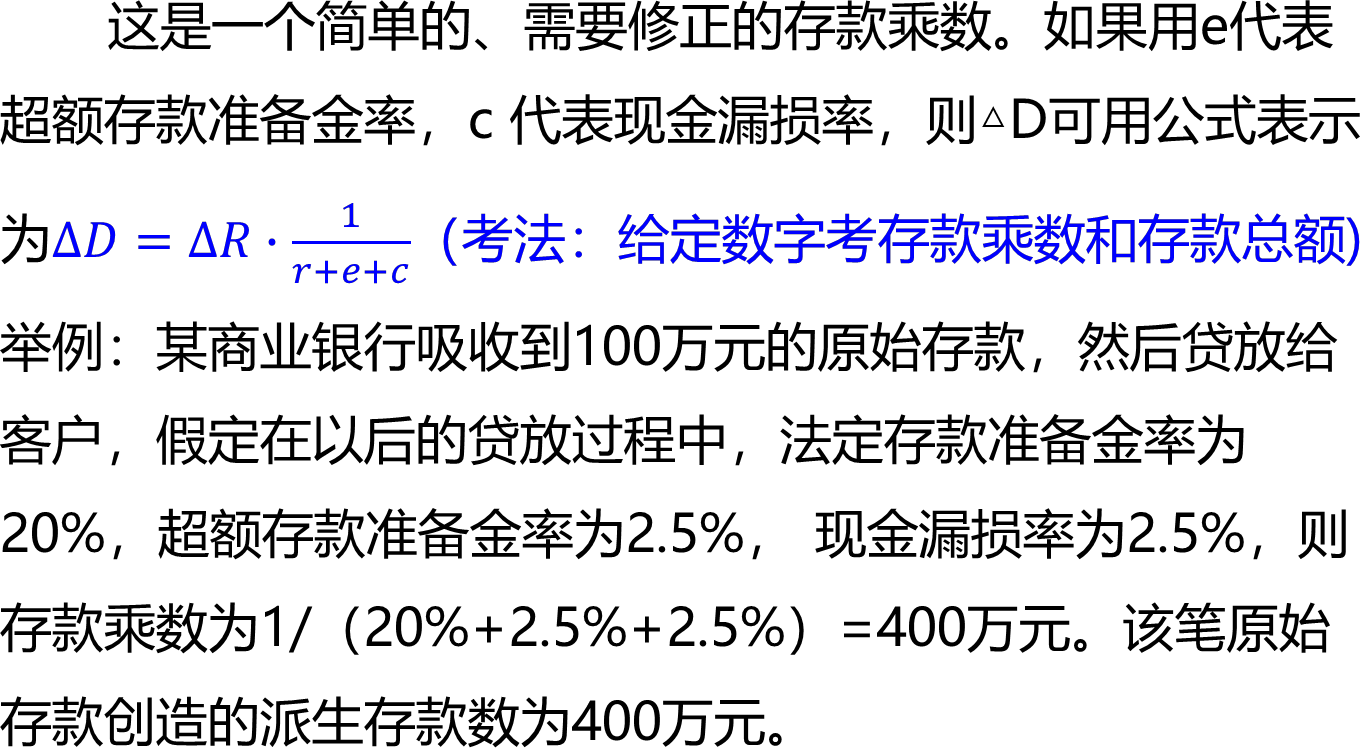
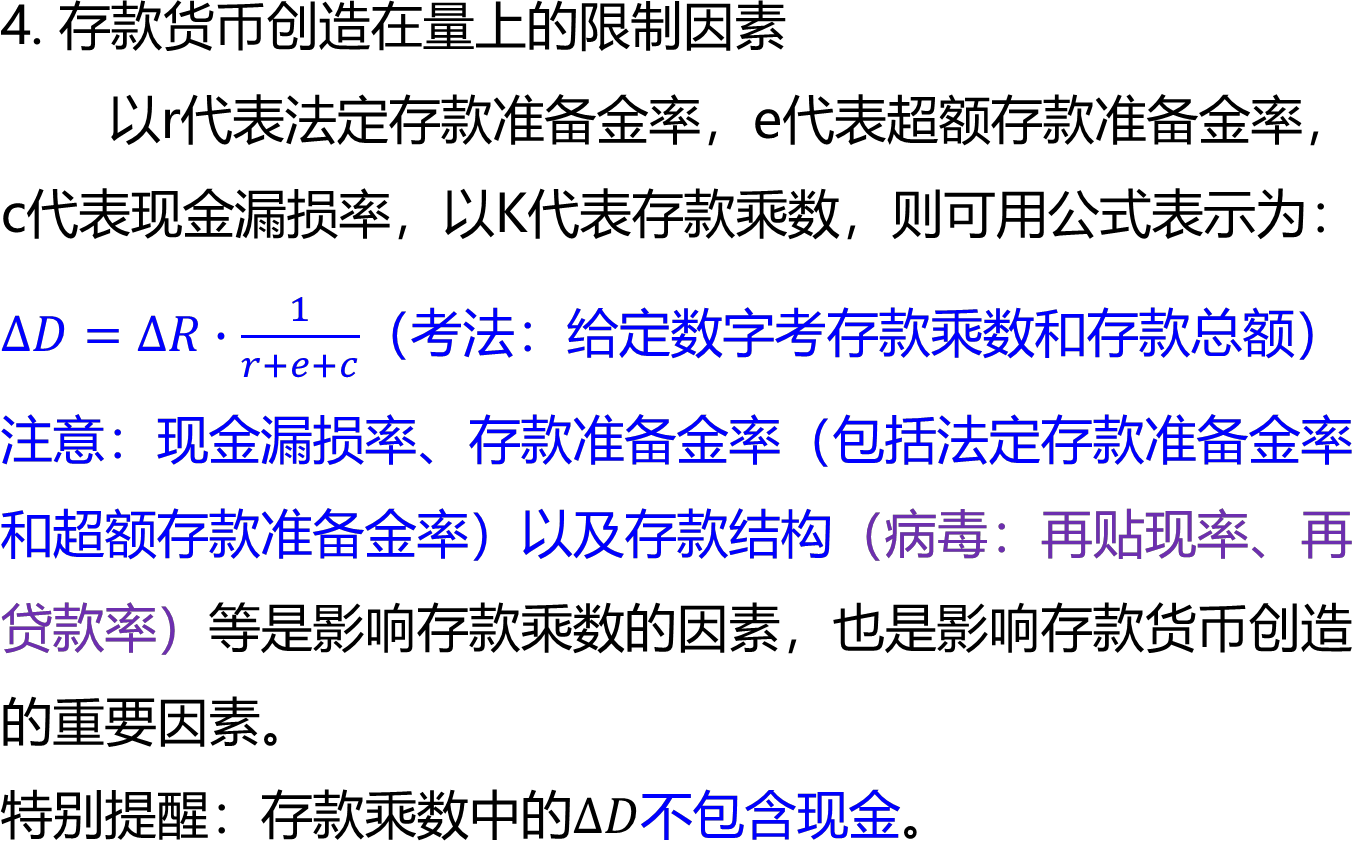
注意:存款货币创造的实现要基于两个假设
(1)部分准备金制度
如果是全额准备金,银行就没有可贷放的资金,存款货币创造就无法进行。
(2)非现金结算制度
如果商业银行与储户之间实行全额现金结算,存款货币创造也无法进行。





拒绝盲目备考,加学习群领资料共同进步!





师资团队
-
免费听
槐俊升
应试性强,讲的细,效果好
主讲:中级经济基础知识
经济师大神级培训讲师,学员口中YYDS的经济师老师,母题班研究者,培训经验十余年

免费听
葛广宇
记忆魔术师
主讲:初级会计实务,中级财务管理,财务成本管理,中级经济基础知识,初级经济基础知识
副教授,管理学(会计学方向)博士在读、注册会计师,会计师职称。擅长以案例、关键词导向式的教学方法,归纳总结关联考点考点,讲解细致,适合零基础考生,学员称其为“记忆魔术师”。
-
免费听
郑伟
经济学男神
主讲:高级经济实务工商管理,中级经济基础知识,中级工商管理
德国科隆大学经济学博士,就职于北京外国语大学国际教育学院,双语经济学教师。本人学识渊博,底蕴深厚。课堂富有激情,能带动学员学习思维,幽默风趣的大叔型魅力男神。
免费听
王鑫鑫
资深人力资源管理专家
主讲:中级人力资源管理
山东大学MBA,多年从事人力资源管理师一级培训,丰富专业实践教学经验。
-
免费听
陈肖
主讲:中级人力资源管理
中国人民大学硕士、中级经济师、曾就职于500强企业从事管理相关工作。
免费听
李轻舟
主讲:中级建筑与房地产经济
中国建设教育协会专家库专家,高级工程师,全国一级建造师,全国监理工程师,注册执业资格考试老师。

专业智能,高效提分
章节练习
章节专项突破
进入做题
精选试题
省时高效精选
进入做题
模拟考场
海量题免费做
进入做题
考前点题
高效锁分72小时
进入做题
每日一练
每天进步一点点
进入做题
历年真题
真题实战演练
进入做题
易错题
精选高频易错题
进入做题
模考大赛
同场闯关做题
进入做题

APP刷题神器
模考大赛
考点打卡
做题闯关

扫描二维码 下载233网校APP刷题
互动交流

微信扫码关注公众号
获取更多考试资料