9月份基金从业考试即将在本周末开考,本次考试将是2019年新大纲公布后的初次考试,所幸本次大纲变动并未涉及计算题的考点。从以往的基金从业考试来看,基金从业计算题越来越多是一个大趋势,运气好的可能考4~5分,运气不好可能会碰到十几分计算题。基金较差的同学可以报名233取证班,赠送3+小时计算题专项课程。点击计算题专项班免费试听>>
考点1 杜邦分析法
净资产收益率=销售利润率×总资产周转率×权益乘数
考点2 单利和复利
| 单利 | 复利 | |
| 终值 | FV=PV×(1+r×t) | FV=PV×(1+r)t |
| 现值 | PV=FV/(1+i×t) | PV=FV/(1+r)t=FV×(1+r)-t |
| 利息 | I=PV×r×t | I=FV-PV=PV×[(1+r)t-1] |
考点3 利息率、实际利率和名义利率
ir=in-p
ir为名义利率;in为实际利率;p为通货膨胀率
考点4 即期利率和远期利率
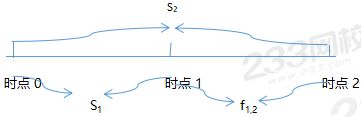
即期利率:金融市场的基本利率,以St表示,指已设定到期日的零息票债券的到期收益率,表示的是从现状到未来时间t的年化收益率。利率和本金都是在时间t支付的。
远期利率:指资金的远期价格,隐含在给定的即期利率中从未来的某一时点到另一时点的利率水平。计算:f=(1+S2)2/(1+S1)-1
考点5 股利贴现模型
股利贴现模型是通过贴现未来股利从而计算出股票的现值。公式:
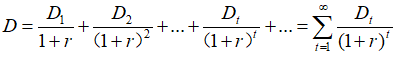
D为股票的内在价值,Dt为第t期的股利,r为贴现率。
考点6 相对价值法
| 市盈率模型 | 市盈率(P/E)=每股价值÷每股收益(年化) |
| 市净率模型 | 市净率=每股市价÷每股净资产 |
| 市现率模型 | P/CF=Pt/CFt+1 Pt为第t期股票的价格,CFt+1为公司在t+1期的预期每股现金流 |
| 市销率模型 | P/S=Pt/St+1 Pt为第t期股票的价格,St+1为公司在t+1期的每股销售额 |
考点7 债券久期
久期是指债券本息所有现金流的加权平均到期时间,即债券投资者收回其全部本金和利息的平均时间。
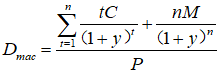
Dmac=麦考利久期,P=债券价格,C=每次付息金额,M=债券面值,n=付息周期数;t=期数。
考点8 债券当期收益率和到期收益率
当期收益率:是债券的年利息收入与当前的债券市场价格的比率
I=C/P
I=当期收益率;C=年息票利息;P=债券市场价格
到期收益率:又称内部收益率,是可以使投资购买债券获得的未来现金流的现值等于债券当期市价的贴现率。【假设前提:投资者持有到期;利息再投资收益率不变】
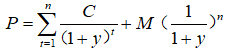
P=市场价格;C=每期支付的利息;n=时期数;M表示债券面值
公式解析:债券目前的市场价格是将未来每一期现金流即债券利息进行贴现,将债券面值也进行贴现,加总求和,即算出债券的市场价格。
到期收益率的影响因素:票面利率、债券市场价格、计息方式、再投资收益率。
考点9 资本资产定价模型
E(ri)=rf+βi[E(rm)-rf]
E(ri)为资产i的预期收益率,E(rm)为市场组合的预期收益率,rf无风险利率。
考点10 下行标准差
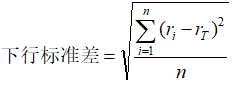
ri表示第i期即将收益率,rT表示目标收益率,n表示基金收益率小于目标收益率的期数
考点11 除权与除息
我国证券交易所在权益登记日的次一交易日对该证券作除权、除息处理。除权(息)日该证券的前收盘价改为除权(息)日除权(息)参考价。
除权(息)参考价=(前收盘价-现金红利+配股价格×股份变动比例)/(1+股份变动比例)
考点11 基金管理费计提计算
H=E×R/当年实际天数
H表示每日计提的费用;E表示前一日的基金资产净值;R表示年费率
考点12 基金业绩评价——相对收益
基金管理公司可根据基金选择适当的指数作为业绩比较基准,评估基金的相对收益。
算数法计算:ERa=Rp-Rb
几何法计算:ERg=(Rp+1)/(Rb+1)-1
ERa代表算数法计算的相对收益率,ERg代表几何法计算的相对收益,Rp代表基金收益率,Rb代表基准收益