1、甲公司的销售收入为2000万元,资产总额为1500万元,债务总额为800万元,如果销售利润率为10%。则该公司的净资产收益率为( )。
A.28.6%
B.34.2%
C.16.9%
D.24.7%
据题意,净利润=销售利润率×销售收入=10%×2000=200万元。
净资产收益率=净利润/所有者权益=净利润/(资产-负债)=200/(1500-800)=28.6%。
2、关于资产收益率,以下表述错误的是( )。
A.资产收益率是销售收入总额与总资产额之比
B.企业的资产收益率越高,说明企业有较强地利用资产创造利润的能力
C.计算资产收益率的过程中所使用的净利润是股东可以获得的利润
D.资产收益率计算的是每单位资产所能带来的利润
选项BC正确:总资产收益率高,表明公司利用资产创造利润的能力强。总资产收益率的问题在于,它使用的净利润仅是股东可以获得的利润,而总资产却包括少数股东权益和债权人权益。
3、关于企业盈利能力比率,以下表述错误的是()
A.销售利润率低,说明企业的净利润总额较低
B.净资产收益率强调每单位的所有者权益能够带来的利润
C.企业的资产收益率越高,说明企业有较强的利用资产创造利润的能力
D.计算销售利润率和资产收益率都需要使用净利润总额这个指标
B正确:净资产收益率也称权益报酬率,强调每单位的所有者权益能够带来的利润。
C正确:资产收益率高,表明企业有较强的利用资产创造利润的能力,企业在增加收入和节约资金使用等方面取得了良好的效果。
D正确:计算销售利润率和资产收益率都需要使用净利润总额这个指标。
4、在分析企业盈利能力时,销售利润率是一个重要指标。但若公司净利润中包含大量非经常性损益(如投资收益、资产处置收益等),则可能导致销售利润率的经济意义失真。此时,为了更准确地反映企业主营业务的盈利能力,应使用( )来计算调整后的销售利润率。
A.营业利润
B. 利润总额
C. 扣除非经常性损益后的净利润
D. 毛利润
选项ABD为干扰项
5、某上市公司2023年年度报告显示:营业收入5.8亿元,营业成本3.2亿元,销售费用0.8亿元,管理费用0.5亿元,财务费用0.2亿元。根据上述数据,该公司2023年的毛利率为( )。(计算结果保留一位小数)
A.34.5%
B. 44.8%
C. 55.2%
D. 65.5%
毛利率=毛利/营业收入=(营业收入-营业成本)/营业收入×100%
代入题干中数据,可得:毛利=5.8-3.2=2.6亿元,毛利率=2.6/5.8×100%=44.8%
6、某公司2024年末财务指标中显示营业收入为3000万元,权益乘数为2,负债总额为750万元,销售利润率为5%,则该公司2024年的资产收益率为()。
A.5%
B.25%
C.10%
D.20%
权益乘数=资产总额/所有者权益总额=资产总额/(资产总额-负债总额),因此,2=资产总额/(资产总额-750),可得:资产总额=1500万元;
资产收益率=净利润/总资产×100%=150/1500×100%=10%。
7、如果A.B两家公司具备相同的净资产和净利润,A公司总负债高于B公司,则以下说法正确的是()
A.A公司总资产低于B公司
B.A公司总资产收益率低于公司B
C.A公司净资产收益率高于公司B
D.A公司总资产收益率高于公司B
选项A错误:总资产=负债+所有者权益,因此A总资产>B总资产。
选项C错误:净资产收益率=净利润/净资产,因此A净资产收益率=B净资产收益率。
更多基金从业《证券投资基金》新教材精选试题可进入233网校APP--基金从业--题库--章节习题进行冲刺巩固。也可添加基金学霸君企业微信,拉你进考试刷题群!
扫码加学霸君企微,进考试刷题群↓↓

基金历年考试真题及答案
| 基金历年真题答案 | 在线估分 | 真题PDF下载 |
| 基金法律法规历年真题答案 | 在线估分 | 真题PDF下载 |
| 证券投资基金历年真题答案 | 在线估分 | 真题PDF下载 |
| 私募股权投资历年真题答案 | 在线估分 | 真题PDF下载 |
大家也可以直接下载233网校APP进入题库刷题,体验更佳!已经下载233网校APP的可以直接选择“基金从业”--“题库”进行在线刷题。包含科目有基金法律法规、证券投资基金、私募股权投资基金科目试题。试题类型包括章节练习、章节真题、模拟试卷、历年真题、错题集、考前点题等,如果刷题太无聊还可以参加答题闯关,边做题边拿奖!
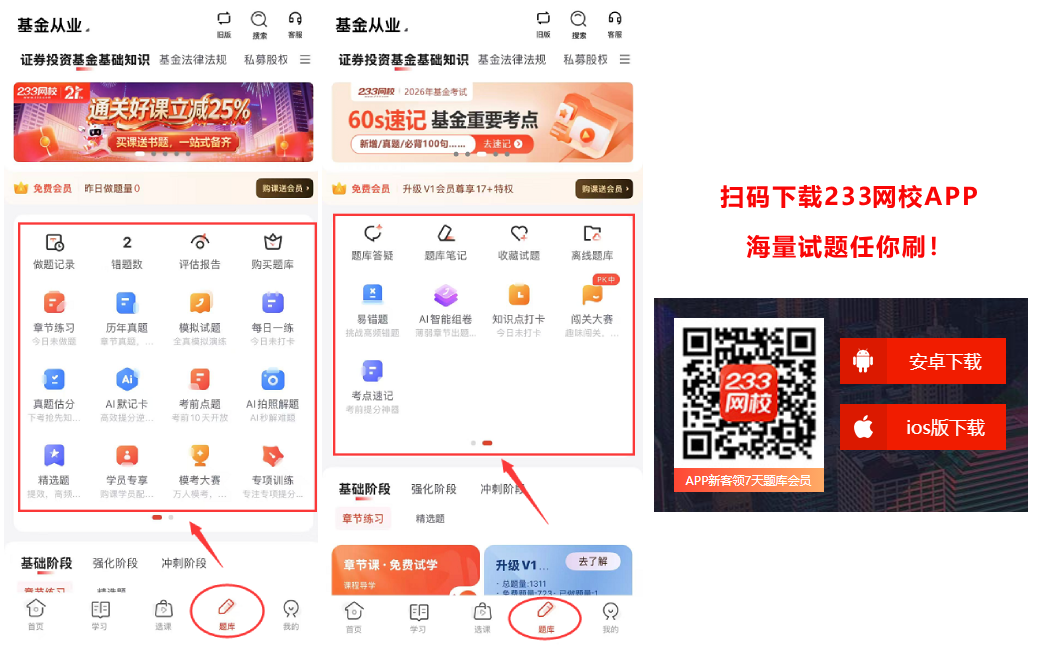
(题库界面如上所示)
中国证券投资基金业协会不会公布基金从业考试真题及答案。如果大家想知道基金从业考题情况,可以在考后来233网校估分对答案、看考情!233网校将在每次考后收集整理考试真题答案解析,欢迎各位考生们考后来分享试题,专业老师将为您解答试题答案!现在大家可以提前预约估分提醒。
👇👇下方扫码,进入基金考试真题估分👇👇