1、相关系数ρ>0,表示两变量间();ρ<0,表示两变量间()。
A.负线性相关;正线性相关
B.正线性相关;无线性相关关系
C.正线性相关;负线性相关
D.无线性相关关系;负线性相关
综上,该题选C。
2、马科维茨投资组合理论的基本假设是()。
A.投资者是理性的
B.投资者获得的信息都是公开的
C.投资者是追求高收益的
D.投资者是风险厌恶的
选项ABC为干扰项
3、关于现代投资组合理论,以下表述错误的是( )。
A.使用预期收益率的方差来度量风险
B.假设投资者是风险厌恶的
C.假设多种资产之间的预期收益率是无关的
D.假设投资者仅依据资产的预期收益率和方差来选择投资组合,即使在风险一定的情况下,投资者希望预期收益率最高
选项ABD正确:马科维茨投资组合理论的基本假设是投资者是厌恶风险的。该理论认为,在预期收益率相同的情况下,投资者会选择风险较小的证券;而承担更高的风险则需要更高的预期收益来补偿。
在回避风险的假定下,马科维茨建立了一个投资组合分析的模型,其要点如下:
首先,投资组合具有两个相关的特征:一是预期收益率;二是各种可能的收益率围绕其预期值的偏离程度,这种偏离程度可以用方差度量。
其次,投资者将选择并持有有效的投资组合。有效投资组合是指在给定的风险水平下使得期望收益最大化的投资组合,在给定的期望收益率上使得风险最小化的投资组合。
再次,通过对每种证券的期望收益率、收益率的方差和每一种证券与其他证券之间的相互关系(以协方差来度量)这三类信息的适当分析,可以在理论上识别出有效投资组合。
最后,对上述三类信息进行计算,得出有效投资组合的集合,并根据投资者的偏好,从有效投资组合的集合中选择出最适合的投资组合。
4、马科维茨理论中用来衡量收益率围绕其预期值偏离程度的指标是()。
A.收益率低于其预期值的频率
B.收益率的高低
C.收益率的方差
D.收益率低于其预期值的幅度
一是预期收益率;
二是各种可能的收益率围绕其预期值的偏离程度,这种偏离程度可以用方差度量。
5、某投资者将其100万元资金分别投向A、B、C股票,投资金额分别为30万元、20万元、50万元,A、B、C股票的期望收益率分别为10%、10%、20%,则该投资者持有的股票组合期望收益率为( )。
A.10%
B.15%
C.20%
D.13.33%
6、某投资组合由资产A和资产B构成,其中,资产A的权重为40%,期望收益率为5%,方差为0.04;资产B的权重为60%,期望收益率为10%,方差为0.09,资产A与资产B的相关系数为-0.5。则该投资组合的期望收益率与方差分别是( )。
A.期望收益率为8%,方差为0.0532
B.期望收益率为7.5%,方差为0.0532
C.期望收益率为7.5%,方差为0.0244
D.期望收益率为8%,方差为0.0244
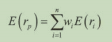
因此,期望收益率= wA×E(RA)+ B×E(RB)= 0.4×5%+0.6×10%=8%
对于两个资产i、j组成的投资组合,其收益率方差的计算公式为:
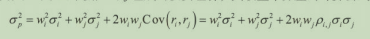
因此,方差= 0.4^2×0.04+0.6^2×0.09+2×0.4×0.6× (-0.5)×0.2×0.3=0.0244
7、从全局最小方差组合开始,最小方差前沿的上半部分就称为()
A.资本配置线
B.资本市场线
C.有效前沿
D.证券市场线
选项A错误:资本配置线描述的是无风险资产与风险资产组合之间的关系。
选项B错误:资本市场线指的是在允许无风险借贷的情况下,连接无风险利率和市场投资组合的直线。
选项D错误:证券市场线是资本资产定价模型的一部分,用来描述单个证券或投资组合预期收益与系统性风险之间的关系。
8、均值方差法,是由( )于1952年提出的风险度量模型。
A.哈里•马科维茨
B.威廉•夏普
C.尤金•法玛
D.菲尔普斯
更多基金从业《证券投资基金》新教材精选试题可进入233网校APP--基金从业--题库--章节习题进行冲刺巩固。也可添加基金学霸君企业微信,拉你进考试刷题群!
扫码加学霸君企微,进考试刷题群↓↓

基金历年考试真题及答案
| 基金历年真题答案 | 在线估分 | 真题PDF下载 |
| 基金法律法规历年真题答案 | 在线估分 | 真题PDF下载 |
| 证券投资基金历年真题答案 | 在线估分 | 真题PDF下载 |
| 私募股权投资历年真题答案 | 在线估分 | 真题PDF下载 |
大家也可以直接下载233网校APP进入题库刷题,体验更佳!已经下载233网校APP的可以直接选择“基金从业”--“题库”进行在线刷题。包含科目有基金法律法规、证券投资基金、私募股权投资基金科目试题。试题类型包括章节练习、章节真题、模拟试卷、历年真题、错题集、考前点题等,如果刷题太无聊还可以参加答题闯关,边做题边拿奖!
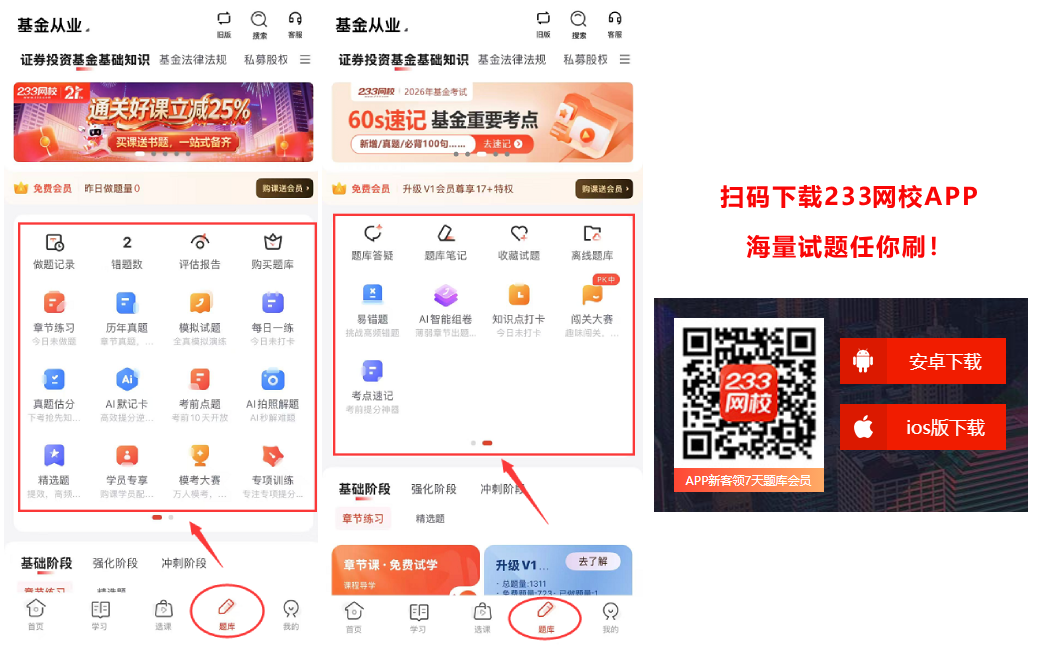
(题库界面如上所示)
中国证券投资基金业协会不会公布基金从业考试真题及答案。如果大家想知道基金从业考题情况,可以在考后来233网校估分对答案、看考情!233网校将在每次考后收集整理考试真题答案解析,欢迎各位考生们考后来分享试题,专业老师将为您解答试题答案!现在大家可以提前预约估分提醒。
👇👇下方扫码,进入基金考试真题估分👇👇