1、下列关于资本市场线和证券市场线说法正确的是( )。
A.资本市场线描述的是由风险资产构成的投资组合的有效边界
B.资本市场线的斜率会受到投资者对风险的态度的影响
C.证券市场线的斜率会受到投资者对风险的态度的影响,投资人越厌恶风险,斜率越小
D.证券市场线测度风险的工具是贝塔(β)系数,资本市场线测度风险的工具是标准差
选项A错误:资本市场线指的是无风险资产与市场组合之间的所有可能的投资组合构成的新有效前沿,而不仅仅是风险资产构成的投资组合的有效边界。
选项B错误:资本市场线的斜率是市场组合的夏普比率,这是一个客观的市场指标
选项C错误:证券市场线的斜率是市场组合的风险溢价,这也是一个客观的市场指标,不会因投资者对风险的态度变化而变化。
【拓展】


2、关于证券市场线,以下表述错误的是 ( )。
A.可以用来评估单个资产对整个组合的风险贡献
B.描述预期收益率-贝塔的关系
C.描述预期收益率-所有有效投资组合风险的关系
D.斜率是市场组合的风险溢价
3、关于资本市场线(CML)和证券市场线(SML),以下表述错误的是( )。
A.SML的斜率是市场组合的夏普比率
B.SML采用β值来对系统性风险进行衡量
C.CML上的所有组合都是有效投资组合
D.CML是用来进行资产配置的一种工具
选项B正确:证券市场线(SML)使用β值作为系统性风险的度量。
选项C正确:资本市场线(CML)上的所有组合都是有效投资组合,即它们都在新的有效前沿上。
选项D正确:资本市场线(CML)被用来在无风险资产和市场组合之间进行资产配置,从而确定最优的投资组合。
4、如果市场期望收益为8%,A股票的β值为1.5,无风险利率为3%,根据CAPM模型,则A股票的期望收益率是( )。
A.12.5%
B.15%
C.16.5%
D.10.5%
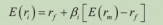
代入数据:E(r)=Rf +β(Rm-Rf )=3%+1.5×(8%−3%)=10.5%。
5、在CAPM中,若某资产或资产组合的预期收益率高于与其贝塔值对应的预期收益率,则表现为( )。
A.位于证券市场线上
B.位于证券市场线下方
C.位于资本市场线上
D.位于证券市场线上方
选项ABC为干扰项
6、假设市场组合预期收益率为6.3%,无风险利率为5%,如果该股票的β值为0,则该股票的预期收益率为()。
A.5%
B.6.3%
C.0%
D.无法计算
7、根据资本资产定价模型,市场价格偏高的证券将会( )。
A.位于资本市场线下方
B.位于资本市场线上方
C.位于证券市场线上方
D.位于证券市场线下方
更多基金从业《证券投资基金》新教材精选试题可进入233网校APP--基金从业--题库--章节习题进行冲刺巩固。也可添加基金学霸君企业微信,拉你进考试刷题群!
扫码加学霸君企微,进考试刷题群↓↓

基金历年考试真题及答案
| 基金历年真题答案 | 在线估分 | 真题PDF下载 |
| 基金法律法规历年真题答案 | 在线估分 | 真题PDF下载 |
| 证券投资基金历年真题答案 | 在线估分 | 真题PDF下载 |
| 私募股权投资历年真题答案 | 在线估分 | 真题PDF下载 |
大家也可以直接下载233网校APP进入题库刷题,体验更佳!已经下载233网校APP的可以直接选择“基金从业”--“题库”进行在线刷题。包含科目有基金法律法规、证券投资基金、私募股权投资基金科目试题。试题类型包括章节练习、章节真题、模拟试卷、历年真题、错题集、考前点题等,如果刷题太无聊还可以参加答题闯关,边做题边拿奖!
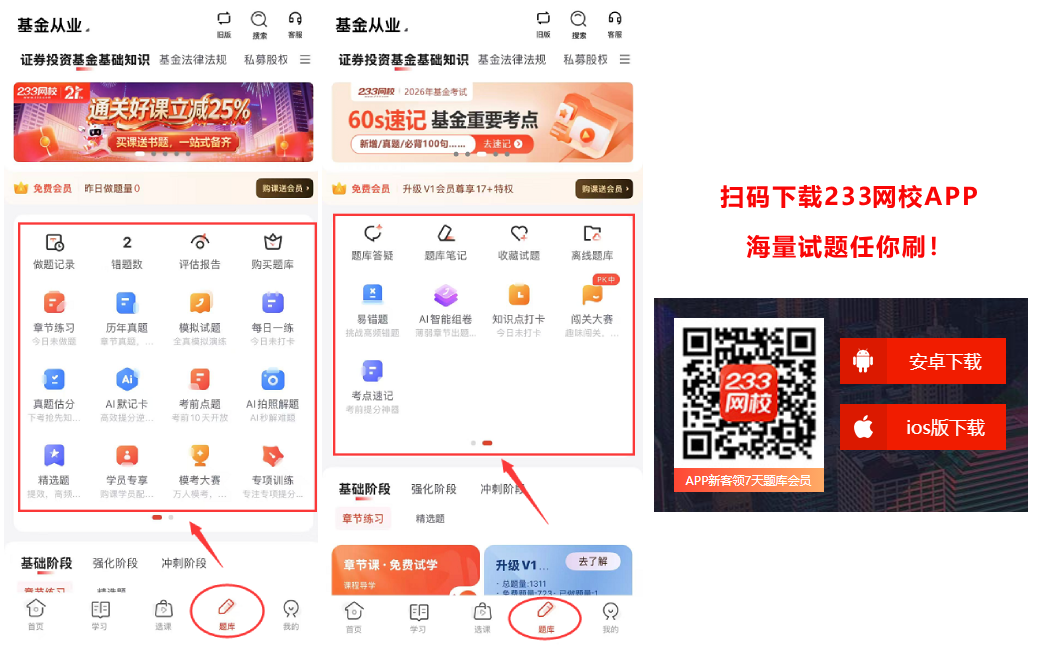
(题库界面如上所示)
中国证券投资基金业协会不会公布基金从业考试真题及答案。如果大家想知道基金从业考题情况,可以在考后来233网校估分对答案、看考情!233网校将在每次考后收集整理考试真题答案解析,欢迎各位考生们考后来分享试题,专业老师将为您解答试题答案!现在大家可以提前预约估分提醒。
👇👇下方扫码,进入基金考试真题估分👇👇