
在《建设工程经济》的工程计价篇中,材料单价是指建筑材料从其来源地运到施工工地仓库,直至出库形成的综合单价。合理确定材料价格构成,正确计算材料单价,有利于合理确定和有效控制工程造价。其中,材料原价(或供应价格)的确定是整个材料单价计算的核心环节。
材料原价是指国内采购材料的出厂价格,或者是国外采购材料抵达买方边境、港口或车站并缴纳完各种手续费、税费(不含增值税)后形成的价格。在实际工程项目中,凡同一种材料因来源地、交货地、供货单位、生产厂家不同,而有几种价格(原价)时,必须根据不同来源地供货数量比例,采取加权平均的方法确定其综合原价。
加权平均原价的计算公式为:加权平均原价 = (K1C1 + K2C2 + ... + KnCn) / (K1 + K2 + ... + Kn)。式中,K1、K2直至Kn代表各不同来源地的供应量或各不同使用地点的需要量;C1、C2直至Cn代表各不同来源地的原价。
此外,在税务处理方面需要特别注意:若材料供货价格为含税价格,则材料原价应以购进货物适用的税率(13%或9%)或征收率(3%)扣减增值税进项税额。考生在备考和实际应用中,务必看清题目或实际业务中的价格是否含税,避免因未扣减增值税而导致材料单价计算错误,进而影响整个工程造价的准确性。熟练掌握这一计算方法,不仅能轻松应对一建考试中的相关计算题,也能为实际工程计价工作打下坚实基础。
科目:建设工程经济
考点:14.3.2 材料单价确定方法
1、某工程采用两票制支付方式采购某种材料,已知材料原价和运杂费的含税价格分别为500元/t、30元/t,材料运输损耗率、采购及保管费率分别为0.5%、3.5%。材料采购和运输的增值税率分别为13%、9%。则该材料的不含税单价为()元/t。
A.480.87
B.481.47
C.488.88
D.489.49
计算过程中应注意以下两点:
(1)材料原价与运杂费均不含增值税,若为含税价格,则应以适用的税率扣减增值税进项税额。
(2)“两票制”支付方式,是指材料供应商就收取的货物销售价款和运杂费向建筑业企业分别提供货物销售和交通运输两张发票的材料。在这种方式下,材料原价与运杂费分别以适用税率13%、9%扣减增值税进项税额。
2、某建筑材料出厂价4000元/吨,运输费用100元/吨,运输损耗率 1%,采购保管费费率2%,以上数据均不含增值税。该材料(不含增值税)单价为( )元/吨。
A.4120.80
B.4141.00
C.4223.82
D.4182.00
=(4000+100)×(1+1%)×(1+2%)=4223.82元/吨
3、某施工机械配司机1人,当年制度工作日为270天,年工作台班为200台班,人工单价为150元,该机械的人工费为()元/台班。
A.352.5
B.300
C.202.5
D.150
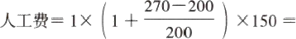 202.5元/台班。故选项C正确。




























