债券收益率
债券收益率相关课程
 债券收益率考点解析
 债券收益率介绍
(1)当期收益率:Y=C/P×100%
式中:Y为当期收益率;C为每年利息收益;P为债券价格。
(2)到期收益率:债券的到期收益率是使债券未来现金流现值等于当前价格所用的相同的贴现率,也就是金融学中所谓的内部报酬率。公式为:

式中:P为债券价格;C为现金流金额;y为到期收益率;T为债券期限(期数);t为现金流到达时间(期)。
(3)即期利率:即期利率也被称为零利率,是零息票债券到期收益率的简称。在债券定价公式中,即期利率就是用来进行现金流贴现的贴现率。
(4)持有期收益率

式中:P为债券买入时价格;PT为债券卖出时价格;yh为持有期收益率;C为债券每期付息金额;T为债券期限(期数);t为现金流到达时间。
(5)赎回收益率
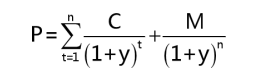
式中:P为发行价格;n为直到第一个赎回日的年数;M为赎回价格;C为每年利息收益。
相关知识点pdf资料

2026年证券从业金融市场基础知识 《精讲班讲义》资料勘误
80.90KB
下载
2024年证券金融基础知识学霸笔记:证券中介机构
213.08KB
下载
2024年证券金融基础知识学霸笔记:证券投资者
219.71KB
下载
2024年证券金融基础知识学霸笔记:证券发行人
122.88KB
下载
2024年证券金融基础知识学霸笔记:中国的多层次资本市场
220.30KB
下载
2024年证券金融基础知识学霸笔记:中国的金融体系二
249.35KB
下载
2024年证券金融基础知识学霸笔记:中国的金融体系一
253.47KB
下载
2024年证券金融基础知识学霸笔记:金融市场概述
233.99KB
下载
2024年证券金融基础知识学霸笔记:全球金融市场
263.35KB
下载
证券金融基础知识学霸笔记:证券市场主体(二)
232.24KB
下载
新鲜出炉!2023版证券水平评价测试新考试大纲对比来咯!
320.88KB
下载
证券金融基础知识学霸笔记:证券市场主体(一)
213.72KB
下载债券收益率考点试题
正确答案: A
答案解析: 选项A正确,即期利率也称为零利率,是零息票债券到期收益率的简称。
选项B、D正确,债券持有期收益率是买入债券到卖出债券期间所获得的年平均收益,它与到期收益率的区别仅仅在于末笔现金流是卖出价格而非债券到期偿还金额。
选项C错误,通常在预期市场利率【下降】时,发行人会发行可赎回债券。【未来可以以更低的成本融资】
正确答案: C
答案解析: 在投资学中,当期收益率被定义为债券的年利息收入与买入债券的实际价格的比率,当期收益率度量的是债券年利息收益占购买价格的百分比,反映每单位投资能够获得的债券年利息收益,但不反映每单位投资的资本损益,A、D选项表述错误。当期收益率的优点在于简便易算,可以用于期限和发行人均较为接近的债券之间进行比较。其缺点是:零息债券无法计算当期收益;不同期限附息债券之间,不能仅仅因为当期收益高低而评判优劣,B选项说法错误,C选项表述正确。
正确答案: A
答案解析: 在投资学中,当期收益率被定义为债券的年利息收入与买入债券的实际价格的比率。其计算公式为:Y=C/P×100%
式中:Y——当期收益率;C——每年利息收益;P——债券价格。
因此Y=(1000×8%÷980)×100%=8.16%
正确答案: C
答案解析: 在投资学中,当期收益率被定义为债券的年利息收入与买入债券的实际价格的比率。
其计算公式为:

式中:
Y——当期收益率;
C——每年利息收益;
P——债券价格。
因此Y=1000×10%÷940×100%=10.64%
大咖讲解:债券收益率

债券估值原理
债券估值的基本原理(★★)
债券估值的基本原理就是现金流贴现。债券投资者持有债券,会获得利息和本金偿付。把现金流入用适当的贴现率进行贴现并求和,便可得到债券的理论价格。
(1)债券现金流的确定
①债券的面值和票面利率:多数债券在到期日按面值还本,票面利率通常采用年单利表示;短期债券一般不付息,而是到期一次性还本,因此要折价交易。
②计付息间隔:我国发行的各类中长期债券通常每年付息一次,欧美国家则习惯半年付息一次
③债券的嵌入式期权条款:通常,债券条款中可能包含发行人提前赎回权、债券持有人提前返售权、转股权、转股修正权、偿债基金条款等嵌入式期权。
④债券的税收待遇:投资者拿到的实际上是税后现金流。因此,免税债券(如政府债券)与可比的应纳税债券(如公司债券、资产证券化债券等等)相比,价值大一些。
⑤其他因素:债券的利率类型(浮动利率、固定利率),债券的币种(单一货币、双币债券)等因素都会影响债券的现金流。
(2)债券贴现率的确定:债券必要回报率=真实无风险收益率+预期通货膨胀率+风险溢价
债券报价与实付价格
债券报价与实付价格(★)
(1)报价与结算
①债券买卖报价分为净价和全价两种,结算为全价结算。所报价格为每100元面值债券的价格。
②净价是指不含应计利息的债券价格,单位为“元/百元面值”。
③全价=净价+应计利息。
(2)利息计算
①短期债券:通常全年天数定为360天,半年定为180天。利息累计天数分按实际天数计算和按每月30天计算。
②中长期附息债券:我国交易所市场对附息债券的计息规定是全年天数统一按365天计算;利息累计天数规则是按实际天数计算,算头不算尾、闰年2月29日不计息。
③贴现式债券:我国目前对于贴现发行的零息债券按照实际天数计算累计利息,闰年2月29日也计利息,公式为:应急利息额=(到期日总付额-发行价格)/起息日至到期日的天数×起息日至结算日的天数。
债券估值模型
(1)根据现金流贴现的基本原理,不含嵌入式期权的债券理论价格计算公式为:
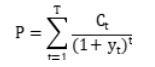
P为债券理论价格;T为债券距到期日时间长短(通常按年计算);t为现金流到达的时间;C为现金流金额;y为贴现率(通常为年利率)。
(2)零息债券:P=FV/(1+yt)t,FV为零息债券的面值
(3)附息债券定价:附息债券可以视为一组零息债券的组合。因此,可以用零息债券定价公式分别为其中每只债券定价,加总后即为附息债券的理论价格;也可以直接套用现金流贴现公式进行定价。
(4)累计债券定价:可将其视为面值等于到期还本付息额的零总债券,并按零息债券定价公式定价。
利率的风险结构
利率风险结构:不同发行人发行的相同期限和票面利率的债券,其市场价格会不相同,从而计算出的债券收益率也不一样。反映在收益率上的这种区别,被称为利率的风险结构。
可转换债券的要素
(1)有效期限和转换期限
(2)票面利率或股息率
(3)转换比例或转换价格
(4)赎回条款于与回售条款
(5)转换价格修正条款
影响债券价值的基本因素
影响债券价值的基本因素(★★)
(1)面值(与价值同向)
(2)票面利率(与价值同向)
(3)折现率(与价值反向)——定价原则
①折现率等于债券利率,债券价值等于面值
②折现率高于债券利率,债券价值低于面值
③折现率低于债券利率,债券价值高于面值
(4)到期时间
①平息债券(付息期无限小)
溢价债券:到期时间缩短,价值逐渐下降
平价债券:债券价值不变(水平直线)
折价债券:时间缩短,价值上升
注意:债券价值最终都向面值靠近
②零息债券: 随到期时间的缩短,债券价值逐渐上升,向面值靠近
③到期一次还本付息债券
随到期时间的缩短,债券价值逐渐上升
(5)付息频率
①折价发行的债券,加快付息频率,债券价值会下降;
②溢价发行的债券,加快付息频率,债券价值会上升;
③平价发行的债券,加快付息频率,债券价值会不变。





拒绝盲目备考,加学习群领资料共同进步!

师资团队
-
免费听
王佳荣
金融圈达人
主讲:金融市场基础知识,期货基础知识,基金法律法规,中级金融
从事金融类考试培训多年,知名金融培训师、金融机构中层管理、清华大学出版社金融教材副主编、上海人才培训市场促进中心特聘讲师。人称金融类培训界的“一哥”。
免费听
孙婧
外汇分析师
主讲:期货法律法规,投资银行业务(保荐代表人),证券市场基本法律法规,中级法律法规与综合能力,初级法律法规与综合能力
曾就职于多家大型证券、期货公司,具有丰富的金融从业培训经验,外汇分析师,大学生金融交易大赛评委,同时拥有金融类多个从业资格。
-
免费听
李泽瑞
金融培训高级讲师
主讲:证券投资顾问业务,发布证券研究报告业务(证券分析师),初级个人贷款,中级个人贷款,期货投资分析
经济学硕士、金融培训高级讲师,李泽瑞老师从事金融类考证培训,教学经验丰富,出口成“段子”,是一个让学员欲罢不能的很有个人风格的老师,江湖学员称被讲课耽误的“德云社”编外弟子。
免费听
王佳荣
金融圈达人
主讲:金融市场基础知识,期货基础知识,基金法律法规,中级金融
从事金融类考试培训多年,知名金融培训师、金融机构中层管理、清华大学出版社金融教材副主编、上海人才培训市场促进中心特聘讲师。人称金融类培训界的“一哥”。

专业智能,高效提分
章节练习
章节专项突破
进入做题
精选试题
省时高效精选
进入做题
模拟考场
海量题免费做
进入做题
考前点题
高效锁分72小时
进入做题
每日一练
每天进步一点点
进入做题
历年真题
真题实战演练
进入做题
易错题
精选高频易错题
进入做题
模考大赛
同场闯关做题
进入做题

APP刷题神器
模考大赛
考点打卡
做题闯关

扫描二维码 下载233网校APP刷题
互动交流
微信扫码关注公众号
获取更多考试资料