233注册会计师考试学霸君整理2019年注册会计师考试《财务成本管理》临考一套测评卷,建议大家考前再做一套完整的试卷。
2019年注册会计师考试试题《财务成本管理》临考测评卷
二、多选题(每题2分,共12题,共24分)每小题均有多个正确答案,请从每小题的备选答案中选出你认为正确的答案,用鼠标点击相应的选项。每小题所有答案选择正确的得分,不答、错答、漏答均不得分。
第1题
采用实体现金流量模型进行企业价值评估时,为了计算资本成本,无风险利率需要使用实际利率的情况有( )。
A.预测周期特别长
B.β系数较大
C.存在恶性通货膨胀
D.市场风险溢价较高
参考解析:本题考核不考虑发行费用的普通股资本成本的估计。实务中,一般情况下使用含通胀的名义货币编制预计财务报表并确定现金流量,与此同时,使用含通胀的无风险报酬率计算资本成本。只有在以下两种情况下,才使用实际的利率计算资本成本:(1)存在恶性的通货膨胀(通货膨胀率已经达到两位数)时,最好使用排除通货膨胀的实际现金流量和实际利率;(2)预测周期特别长。
第2题
下列各项中,属于平衡计分卡内部业务流程维度业绩评价指标的有( )。
A.息税前利润
B.资产负债率
C.单位生产成本
D.存货周转率
参考解析:本题考核平衡计分卡框架。反映内部业务流程维度常用指标有交货及时率、生产负荷率、产品合格率、存货周转率、单位生产成本等。选项 A、B 属于财务维度的评价指标。
第3题
下列各项质量成本中,不属于内部失败成本的有()
A.产品返工费用
B.产品质量认证费用
C.产品检测费用
D.处理顾客不满和投诉发生的费用
参考解析:
内部失败成本是指产品进入市场之前由于产品不符合质量标准而发生的成本,这部分成本包括:废料、返工、修复、重新检测、停工整顿或变更设计等。
第4题
下列情形中,优先股股东有权出席股东大会行使表决权的有(??)
A.公司增发优先股
B.公司一次或累计减少注册资本超过10%
C.修改公司章程中与优先股有关的内容
D.公司合并、分立、解散或变更公司形式
第5题
甲公司拟投资一条生产线,该项目投资期限5年,资本成本12%,净现值200万元。下 列说法中,正确的有(??)
A.项目现值指数大于1
B.项目会计报酬率大于12%
C.项目折现回收期大于5年
D.项目内含报酬率大于12%
参考解析:对于单一投资项目,当净现值大于0时,现值指数大于1,内含报酬率大于资本成本,项目是可行的。选项A、D正确;会计报酬率不考虑货币时间价值,且考虑的不是现金净流量而是年平均净收益,所以与资本成本无法进行比较,选项B错误;因为净现值大于0,因此未来现金流入的现值补偿了原始投资额现值后还有剩余,即折现回收期小于项目投资期5年,所以选项C错误。
第6题
企业采用成本分析模式管理现金,在最佳现金持有量下,下列各项中正确的有()。
A.机会成本等于短缺成本
B.机会成本与管理成本之和最小
C.机会成本等于管理成本
D.机会成本与短缺成本之和最小
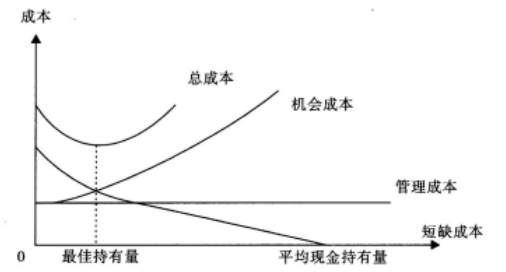
参考解析:在成本分析模式下,机会成本、管理成本、短缺成本之和最小的现金持有量是最佳现金持有量。管理成本是一种固定成本,与现金持有量之间无明显的比例关系,因此,机会成本和短缺成本之和最小时的现金持有量为最佳现金持有量,此时机会成本等于短缺成本,如下图所示。
第7题
编制生产预算中的“预计生产量”项目时,需要考虑的因素有( )。
A.预计销售量
B.预计期初产成品存货
C.预计材料采购量
D.预计期末产成品存货
参考解析:预计生产量=预计销售量+预计期末产成品存货一预计期初产成品存货。选项A、B、D正确。
第8题
防止经营者背离股东目标,股东可采取的措施有( )。
A.对经营者实行固定年薪制
B.要求经营者定期披露信息
C.给予经营者股票期权奖励
D.聘请注册会计师审计财务报告
参考解析:为了防止经营者背离股东目标,一般有两种方式:①监督;②激励。选项B、D属于监督,选项C属于激励。
第9题
在其他条件不变的情况下,关于单利计息、到期一次还本付息的可转换债券的内含报酬率,下列各项中正确的有()。
A.债券期限越长,债券内含报酬率越高
B.票面利率越高,债券内含报酬率越高
C.转换比例越高,债券内含报酬率越高
D.转换价格越高,债券内含报酬率越高
参考解析:可转换债券的内含报酬率指的是使得可转换债券的投资人获得的现金流入的现值等于投资额的折现率,也就是说,在其他条件不变的情况下,可转换债券的内含报酬率的高低取决于持有期间获得的现金流入的高低,与债券期限没有必然的联系,选项A不正确;本题的可转换债券是到期一次还本付息,也就是说,如果在到期前没有转股,则投资人在到期日收到全部利息,因此,在其他条件不变的情况下,票面利率越高,债券内含报酬率越高,选项B正确;如果在到期前转股,则投资人只能收到按照转换价值计算的现金流入,不能收到利息,而转换价值=股价X转换比率,所以,在其他条件不变的情况下,转换比率越高,债券内含报酬率越高,选项C正确;犹豫在其他条件不变的情况下,转换价格越高,意味着转换比例越低,选项D不正确。
第11题
甲公司目前没有上市债券,在采用了可比公司法测算公司的债务资本成本时,选择的可比公司应具有的特征有( )。
A.与甲公司在同一行业
B.拥有可上市交易的长期债券
C.与甲公司商业模式类似
D.与甲公司在同一生命周期阶段
第12题
甲公司的经营处于盈亏临界点,下列表述正确的有( )。
A.经营杠杆系数等于零
B.安全边际等于零
C.销售额等于销售收入线与总成本线交点处销售额
D.边际贡献等于固定成本
扫描下方二维码领注册会计师考前冲刺资料!
热点关注
注会刷题太费脑?听完老师讲讲考点和答题技巧,你会豁然开朗!严谨细致的孙文静老师、魅力超凡的MR.H+葛广宇老师,带你读薄教材,举一反三,做题才能更有效率!【点击马上听课>>】


