233注册会计师考试学霸君整理2019年注册会计师考试《财务成本管理》临考一套测评卷,建议大家考前再做一套完整的试卷。
2019年注册会计师考试试题《财务成本管理》临考测评卷
三、计算分析题(每题8分,共5题,共40分)本题型共5小题其中一道小题可以选用中文或英文解答,请仔细阅读答题要求。如使用英文解答,须全部使用英文,答题正确的,增加5分。本题型最高得分为45分。涉及计算的,要求列出计算步骤,否则不得分,除非题目特别说明不需要列出计算过程。
1、(本小题8分,可以选用中文或英文解答,如使用英文解答,需全部使用英文,答题正确的,增加5分,本小题最高得分为13分。)
甲公司股票当前每股市价40元,6个月以后股价有两种可能:上升25%或下降20%,市场上有两种以该股票为标的资产的期权:看涨期权和看跌期权。每份看涨期权可买人1股股票,每份看跌期权可卖出1股股票,两种期权执行价格均为45元,到期时间均为6个月,期权到期前,甲公司不派发现金股利,半年无风险报酬率为2%。
要求:
(1)利用风险中性原理,计算看涨期权的股价上行时到期日价值,上行概率及期权价值。利用看涨期权-看跌期权平价定理,计算看跌期权的期权价值。
(2)假设市场上每份看涨期权价格2.5元,每份看跌期权价格6.5元,投资者同时卖出1份看涨期权和1份看跌期权,计算确保该组合不亏损的股票价格区间,如果6个月后的标的股票价格实际上涨20%,计算该组合的净损益。(注:计算股票价格区间和组合净损益时,均不考虑期权价格的货币时问价值)
(1)看涨期权的股价上行时到期日价值=40x(1+25%)-45=5(元);
2%=上行概率×25%+(1-上行概率)×(-20%),
即:2%=上行概率×250%-20%+上行概率X20%,
则:上行概率=0.4889,下行概率=1-0.4889=0.5111。
由于股价下行时到期日价值=0,
所以,看涨期权价值=(5×0.4889+0.5111×0)÷(1+2%)=2.40(元);
看跌期权价值=45÷(1+2%)+2.40-40=6.52(元)。
(2)卖出看涨期权的净损益=-Max(股票市价-执行价格,0)+期权价格=-Max(股票市价-45,0)+2.5;
卖出看跌期权的净损益=-Max(执行价格一股票市价,0)+期权价格=-Max(45-股票市价,0)+6.5;
组合净损益=-Max(股票市价-45,0)-Max(45-股票市价,0)+9,
当股价大于执行价格时:
组合净损益=-(股票市价-45)+9,
根据组合净损益=0,可知,股票市价=54(元)。
当股价小于执行价格时:
组合净损益=-(45-股票市价)+9,
根据组合净损益=0,可知,股票市价=36(元)。
所以,确保该组合不亏损的股票价格区间为36元~54元。
如果6个月后的标的股票价格实际上涨20%,即股票价格为40×(1+20%)=48(元),则:
组合净损益=-(48-45)+9=6(元)。
2、(本小题8分。)甲公司是一家制造业上市公司,当前每股市价40元。市场上有两种以该股票为标的资产的期权:欧式看涨期权和欧式看跌期权。每份看涨期权可买入一股股票,每份看跌期权可卖出一股股票;看涨期权每份5元,看跌期权每份3元。两种期权执行价格均为40元,到期时间均为6个月。目前,有4种投资组合方案可供选择:保护性看跌期权、抛补性看涨期权、多头对敲、空头对敲。
(1)投资者希望将净收益限定在有限区间内,应选择哪种投资组合?该投资组合应如何构建?假设6个月后该股票价格上涨20%,该投资组合的净损益是多少?(注:计算组合净损益时,不考虑期权价格、股票价格的货币时间价值)
(2)投资者预期未来股价大幅度波动,应选择哪种投资组合?该投资组合应如何构建?假设6个月后股票价格下跌50%,该投资组合的净收益是多少?(注:计算组合净损益时,不考虑期权价格、股票价格的货币时间价值)
(1)应采取的是抛补性看涨期权。
抛补性看涨期权是指购买一股股票,同时出售该股票的一股看涨期权。
股票净收入=40×(1+20%)=48(元);
空头看涨期权净收入=-(48—40)=-8(元);
组合净收入=48+(-8)=40(元);
组合净损益=40-40+5=5(元)。
(2)预计未来价格大幅度变动,但不知道是升高还是降低的时候采用多头对敲策略。
多头对敲策略是指同时买进一只股票的看涨期权和看跌期权,它们的执行价格、到期日都相同。
反价下跌50%.则:
多头看涨期权净收入=0;
多头看跌期权净收入=40-40×(1-50%)=20(元);
组合净收入=0+20=20(元);
多头看涨期权净损益=-5(元);
多头看跌期权净损益=20-3=17(元);
组合净损益=-5+17=12(元)。
3、甲公司是一家新型建筑材料生产企业,为做好2017年财务计划,拟进行财务报表分析和预测。相关资料如下
(1)甲公司2016年主要财务数据
单位:万
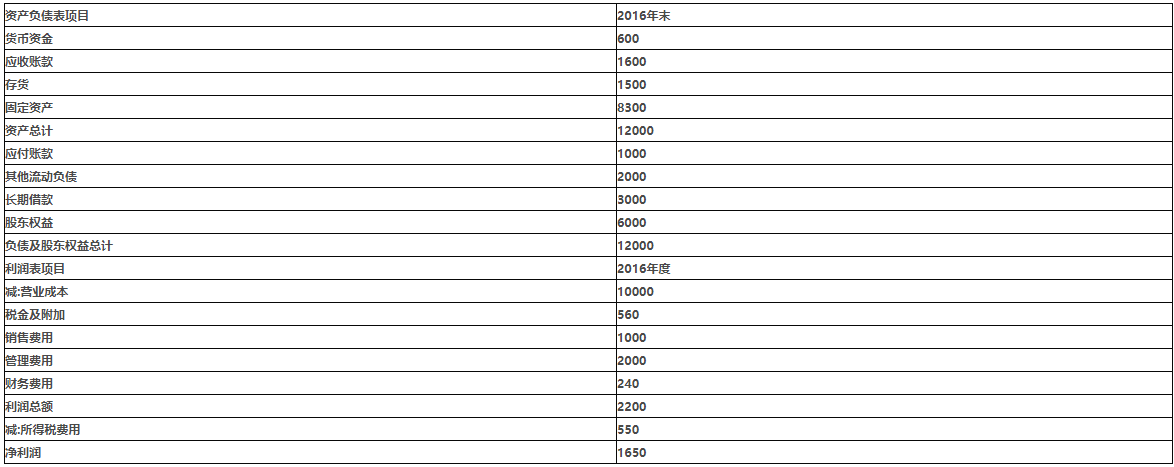
(2)公司没有优先股且没有外部股权融资计划,股东权益变动均来自留存收益。公司采用固定股利支付率政策,股利支付率60%。
(3)销售部门预测2017年公司营业收入增长率10%
(4)甲公司的企业所得税税率25%。
要求:
(1)假设2017年甲公司除长期借款外所有资产和负债与营业收入保持2016年的百分比关系,所有成本费用与营业收入的占比关系维持2016年水平,用销售百分比法初步测算公司2017年融资总需求和外部融资需求。
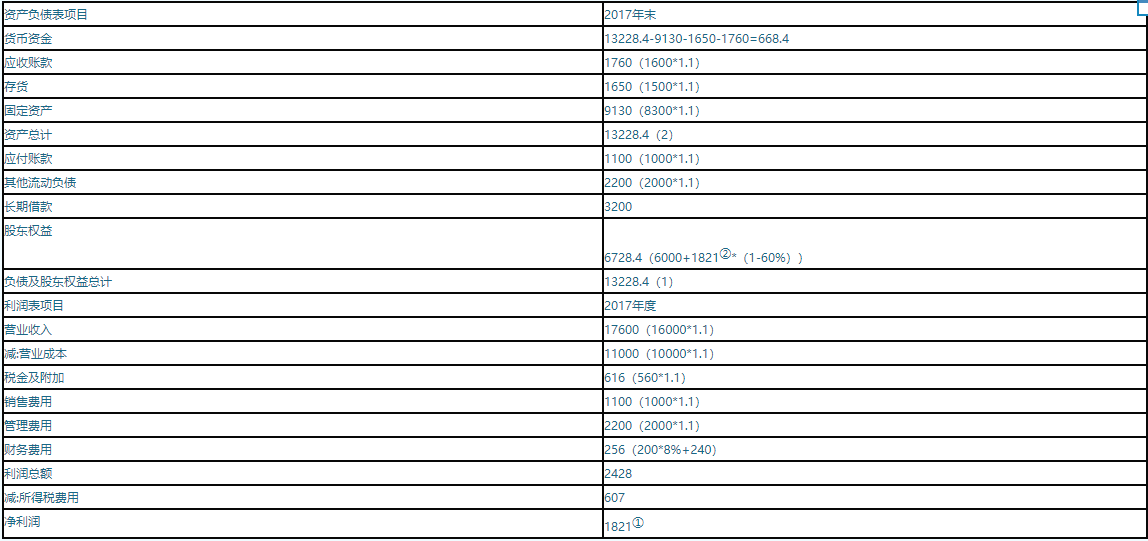
(2)假设2017年甲公司除货币资金、长期借款外所有资产和负债与营业收入保持2016年的百分比关系,除财务费用和所得税费用外所有成本费用与营业收入的占比关系维持2016年水平,2017年新增财务费用按新增长期借款期初借入计算,所得税费用按当年利润总额计算。为满足资金需求,甲公司根据要求(1)的初步测算结果,以百万元为单位向银行申请货款,货款利率8%,贷款金额超出融资需求的部分计入货币资金。预测公司2017年末资产负债表和2017年度利润表(结果填入下方表格中,不用列出计算过程)
单位:万元
(1)2017年融资总需求=(12000-1000-2000)×10%=900(万元);2017年外部融资需求=900-16000×(1+10%)×(1650/16000)×(1-60%)=174(万元) 单位:万元
4、甲公司是一家上市公司,最近刚发放上年现金股利每股2.5元,目前每股市价60元。证券分析师预测,甲公司未来股利增长率8%,等风险投资的必要报酬率12%。市场上有两种以甲公司股票为标的资产的期权:欧式看涨期权和欧式看跌期权。每份看涨期权可买入1股股票,每份看跌期权可卖出1股股票,看涨期权价格每份5元,看跌期权价格每份2.5元。两种期权的执行价格均60元,期限均为1年。
投资者小刘和小马都认为市场低估了甲公司股票,预测1年后股票价格将回归内在价值,于是每人投资62500元。小刘的投资是:买入1000股甲公司股票,同时买入1000份甲公司股票的看跌期权。小马的投资是:买入甲公司股票的看涨期杈12500份。
(注:计算投资净损益时不考虑货币时间价值。)
要求:
(1)采用股利折现模型,估计1年后甲公司股票的内在价值。
(2)如果预测正确,分别计算小刘和小马1年后的净损益。
(3)假如1年后甲公司股票下跌到每股40元,分别计小马和小刘的投资净损益。
(1)1 年后甲公司股票的内在价值=2.5×(1+8%)/(12%-8%)×(1+8%)=72.9(元)
(2)小刘 1 年后的净损益=1000×(72.9-60)-2.5×1000=10400(元)
小马 1 年后的净损益=(72.9-60-5)×12500=98750(元)
(3)小刘的投资净损益=(40-60)×1000+(60-40-2.5)×1000=-2500(元)
小马的投资净损益=-5×12500=-62500(元)。
扫描下方二维码领注册会计师考前冲刺资料!
热点关注
注会刷题太费脑?听完老师讲讲考点和答题技巧,你会豁然开朗!严谨细致的孙文静老师、魅力超凡的MR.H+葛广宇老师,带你读薄教材,举一反三,做题才能更有效率!【点击马上听课>>】


