1、关于财务尽职调查,表述正确的是( )。
I重点关注标的企业当前的财务业绩情况
II一般不通过现场调查方式
III在横向或纵向比较目标企业财务业绩时需要注意会计政策和财务假设不同造成的影响
IV不同于审计,强调发现企业的投资价值和潜在风险
A.III、IV
B.II、IV
C.I、II
D.I、II、III
2、在股权投资财务尽职调查中,一般不作为其重点事项的是( )。
A.收入与成本确认
B.折旧摊销
C.关联交易
D.历史沿革
3、()计算公司各年度资产负债率、流动比率、速动比率、利息保障倍数等,结合公司的现金流量状况、在银行的资信状况、可利用的融资渠道及授信额度、表内负债、表外融资及或有负债等情况,分析公司各年度偿债能力及其变动情况,判断公司的偿债能力和偿债风险。
A.盈利能力分析
B.偿债能力分析
C.运营能力分析
D.综合评价
A项,盈利能力分析:计算公司各年度毛利率、资产收益率、净资产收益率等,分析公司各年度盈利能力及其变动情况,分析和判断公司盈利能力的持续性。
C项,运营能力分析:计算公司各年度资产周转率、存货周转率和应收账款周转率等,结合市场发展、行业竞争、公司生产模式及物流管理、销售模式及赊销政策等情况,分析公司各年度营运能力及其变动情况,判断公司经营风险和持续经营能力。
D项,综合评价:通过财务比率分析,与同行业可比公司的财务指标比较,综合分析公司的财务风险和经营风险,判断公司财务状况是否良好,是否存在持续经营问题。
故本题选B。
4、在财务尽调过程中目标公司偿债能力进行评估时,除计算其近年来资产负债率,流动比率,利息保障倍数等指标外,以下与偿债能力评估相关度最高的一项工作是()。
A.结合公司的收入情况,市场竞争情况、公司生产模式及存货周转率等情况综合判断
B.结合公司的现金流状况,银行资信状况,可利用的融资渠道以及授信额度等情况综合判断
C.结合公司的盈利情况、(净)资产收益率,公司盈利能力变动情况综合判断
D.结合公司的税收优惠情况、财政补贴情况、公司对税收政策及财政补贴的依赖程度综合判断
5、与一般财务审计以验证企业财务报表真实性为目的不同,财务尽职调查强调发现企业的潜在风险以及()。
A.投资风险
B.投资价值
C.未来收益
D.战略投资意义
6、财务比率分析可以分为( )。
Ⅰ.盈利能力分析
Ⅱ.偿债能力分析
Ⅲ.运营能力分析
Ⅳ.综合评价
A.Ⅰ、Ⅱ、Ⅳ
B.Ⅰ、Ⅱ、Ⅲ
C.Ⅰ、Ⅲ、Ⅳ
D.Ⅰ、Ⅱ、Ⅲ、Ⅳ
1、盈利能力分析:计算公司各年度毛利率、资产收益率、净资产收益率等,分析公司各年度盈利能力及其变动情况,分析和判断公司盈利能力的持续性。
2、 偿债能力分析:计算公司各年度资产负债率、流动比率、速动比率、利息保障倍数等,结合公司的现金流量状况、在银行的资信状况、可利用的融资渠道及授信额度、表内负债、表外融资及或有负债等情况,分析公司各年度偿债能力及其变动情况,判断公司的偿债能力和偿债风险。
3、运营能力分析:计算公司各年度资产周转率、存货周转率和应收账款周转率等,结合市场发展、行业竞争、公司生产模式及物流管理、销售模式及赊销政策等情况,分析公司各年度营运能力及其变动情况,判断公司经营风险和持续经营能力。
4、综合评价:通过上述比率分析,与同行业可比公司的财务指标比较,综合分析公司的财务风险和经营风险,判断公司财务状况是否良好,是否存在持续经营问题。
更多基金从业《私募股权投资基金》新教材精选试题可进入233网校APP--基金从业--题库--章节习题进行冲刺巩固。也可添加基金学霸君企业微信,拉你进考试刷题群!
扫码加学霸君企微,进考试刷题群↓↓

基金历年考试真题及答案
| 基金历年真题答案 | 在线估分 | 真题PDF下载 |
| 基金法律法规历年真题答案 | 在线估分 | 真题PDF下载 |
| 证券投资基金历年真题答案 | 在线估分 | 真题PDF下载 |
| 私募股权投资历年真题答案 | 在线估分 | 真题PDF下载 |
大家也可以直接下载233网校APP进入题库刷题,体验更佳!已经下载233网校APP的可以直接选择“基金从业”--“题库”进行在线刷题。包含科目有基金法律法规、证券投资基金、私募股权投资基金科目试题。试题类型包括章节练习、章节真题、模拟试卷、历年真题、错题集、考前点题等,如果刷题太无聊还可以参加答题闯关,边做题边拿奖!
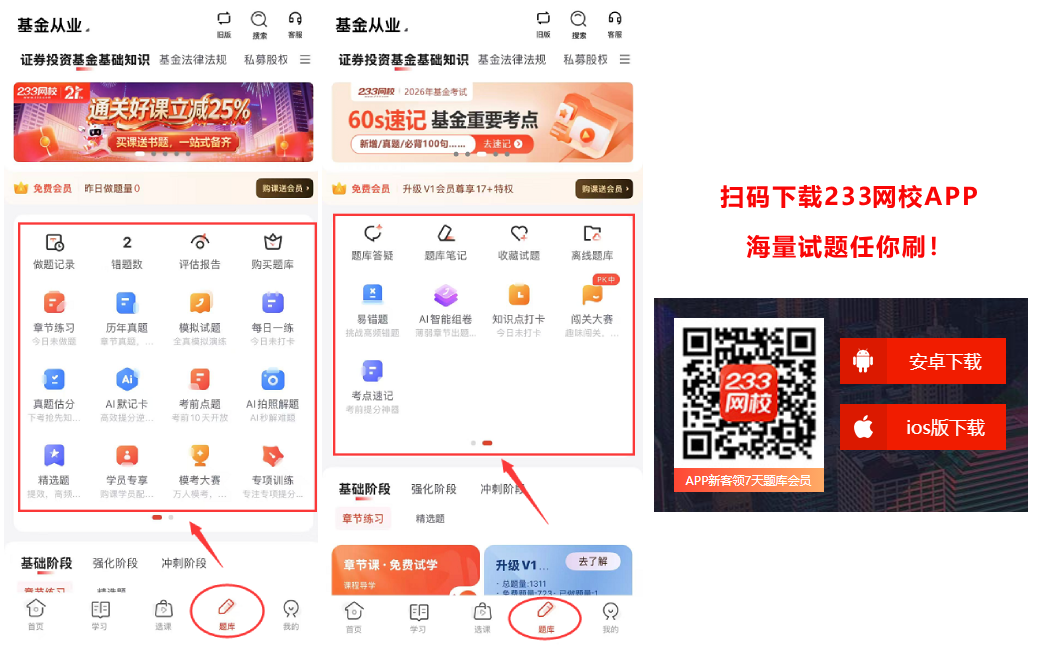
(题库界面如上所示)
中国证券投资基金业协会不会公布基金从业考试真题及答案。如果大家想知道基金从业考题情况,可以在考后来233网校估分对答案、看考情!233网校将在每次考后收集整理考试真题答案解析,欢迎各位考生们考后来分享试题,专业老师将为您解答试题答案!现在大家可以提前预约估分提醒。
👇👇下方扫码,进入基金考试真题估分👇👇