三、 随机变量的相关关系 —协方差、相关系数
三、 随机变量的相关关系 —协方差、相关系数相关课程
 三、 随机变量的相关关系 —协方差、相关系数考点解析
 三、 随机变量的相关关系 —协方差、相关系数介绍
证券i和证券j的收益率相关系数ρij定义为协方差与各自标准差的比值:ρij=σij/σiσj
相关系数的取值范围为-1≤ρij≤1:
(1)ρij=1时,表示ri和rj完全正相关,即它们总是同向变化。
(2)ρij=-1时,表示ri和rj完全负相关,即它们总是反向变化。
(3)ρij=0时,表示ri和rj之间没有线性关系,即零相关。
(4)若0<ρij<1,则ri和rj呈正相关,即一个变量的增加通常伴随着另一个变量的增加
(5)若-1<ρij<0,则ri和rj呈负相关,即一个变量的增加通常伴随着另一个变量的减少。
相关知识点pdf资料

难度提升!2025年11月证券投资基金考情分析来啦~附章节重点
904.81KB
下载
超多原题!11月基金科目二《证券投资基金基础知识》考情分析来啦~
3.87MB
下载
一文掌握!2024证券投资基金基础重要考点:资本结构概述
353.97KB
下载
考情分析来啦!5月证券投资基金基础分值分布+考试难易情况揭秘
829.61KB
下载
快围观!2023年12月证券投资基金考试难度、考核重点分析来啦
638.31KB
下载
抢先看!2月基金从业《证券投资基金基础知识》考情分析
1.16MB
下载
大部分“似曾相识”!6月基金《基础知识》考题灵活,覆盖率广~
702.27KB
下载
一文掌握!证券投资基金基础高频考点:权益投资
190.10KB
下载
一文掌握!证券投资基金基础重要考点:权证的分类和基本要素
169.11KB
下载
一文掌握!证券投资基金基础重要考点:三大财务报表
172.05KB
下载
一文掌握!证券投资基金基础重要考点:财务比率分析
190.04KB
下载
一文掌握!证券投资基金基础重要考点:货币的时间价值与利率
187.42KB
下载
证券投资基金:如何通过协方差和相关系数优化投资组合?

证券投资基金:如何通过相关系数评估资产组合的风险?

证券投资基金:如何利用协方差和相关系数衡量资产之间的关系?

证券投资基金:如何通过相关系数判断资产之间的线性关系?

证券投资基金:如何利用协方差分析资产之间的线性关系?
三、 随机变量的相关关系 —协方差、相关系数考点试题
正确答案: B
答案解析: 因为100*2.5%=2.5,所以下2.5%分位数,就是从小到大排列第2.5小的数,即(1.0014+1.003)/2=1.0022。
正确答案: B
答案解析: 当0<ρxy<1时,rx与ry正相关,其中一个数值的增加(降低)往往意味着另一个数值的增加(降低)。
正确答案: C
答案解析: 相关系数的绝对值大小体现两个证券收益率之间相关性的强弱。如果a与b证券之间的相关系数绝对值|ρab|比b与c证券之间的相关系数绝对值|ρbc|大,则说明前者之间的相关性比后者之间的相关性强。
正确答案: A
答案解析: 相关系数的绝对值大小体现两个证券收益率之间相关性的强弱。
相关系数0.5和-0.5的绝对值都是0.5。因此,虽然一个表示正相关(0.5),另一个表示负相关(-0.5),但它们的相关性强度是相同的。
正确答案: B
答案解析: 大多数情况下,相关系数在(-1,1)之间。若0<ρij<1,则ri与rj呈正相关,即一个变量的增加通常伴随着另一个变量的增加;若-1<ρij<0,则ri与rj呈负相关,即一个变量的增加通常伴随着另一个变量的减少。
证券A与证券B的相关系数为0.4,表示两者之间存在正相关关系。当证券A上涨时,证券B有较大可能也会上涨(D错误)
证券A与证券C的相关系数为-0.7,表示两者之间存在较强的负相关关系。当证券A上涨时,证券C有很大的可能性会下跌(B正确)。
综上,该题选B。
大咖讲解:三、 随机变量的相关关系 —协方差、相关系数
一、随机变量与描述性统计量
一、随机变量
(1)随机变量是一个能取得多个可能值的数值变量。
(2)离散型随机变量:如果随机变量X只能取有限个或可数无限多个不同的值,则X为离散型随机变量。
(3)连续型随机变量:如果随机变量X可以取某个区间内的任意实数,则称为连续型随机变量。
二、随机变量的数字特征和描述性统计量
【例题】有下列数字:1,2,3,4,5,6,7,8,9,10
平均数:(1+2+3+4+5+6+7+8+9+10)/10
中位数:大小处于中间的数字,即(5+6)/2
分位数:通常用来研究随机变量X以特定概率取得大于等于(或小于等于)某个值的情况。
如:上25%分位数:10*25%=2.5,即(9+8)/2=8.5
1.随机变量X的期望(均值)
衡量了X取值的平均水平;它是对X所有可能取值按照其发生概率大小加权后得到的平均值。
2.用方差(σ2) 或标准差(σ)来衡量它偏离期望值的程度。
【意义】数值越大,收益率r偏离期望收益率的程度越大,数值越小偏离就越小。
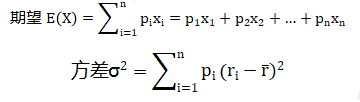
例:某投资者将其资金分别投向A、B、C三只股票,占总资金的比重分别为20%、20%、60%;股票A、B、C的期望收益率分别为Ra=14%、Rb=20%、Rc=8%,则该股票组合的收益率?
Rp=0.2×14%+0.2×20%+0.6×8%=1.16%
二、正态分布
1.正态分布密度函数特点
正态分布图中间高两边低,由中间(X=μ)向两边递减,并且分布左右对称,是一条光滑的“钟形曲线”。
2.特点:
(1)集中性:数据在均值附近最为集中,距离均值越远,则出现的概率越低。这意味着极端值出现的概率较小,而接近均值的值出现的概率较大。
(2)波动性:正态分布的形状由标准差σ决定,标准差越小,分布越“窄”,数据越集中于均值附近;标准差越大,分布越“宽”,数据的离散程度越大
3.经验法则(称为“68-95-99.7法则”):约68%的数据落在μ±σ范围内;约95%的数据落在μ±2σ范围内;约99.7%的数据落在μ±3σ范围内。





拒绝盲目备考,加学习群领资料共同进步!

师资团队
-
免费听
赵聪
AFP持证人,经济师
主讲:证券投资基金基础知识,中级个人理财
原某985高校金融讲师,CFP持证人, 中国工商银行、中信银行、中国人寿保险公司、中泰证券、中国邮政集团等多家机构特聘内训讲师。

免费听
王佳荣
金融圈达人
主讲:金融市场基础知识,期货基础知识,基金法律法规,中级金融
从事金融类考试培训多年,知名金融培训师、金融机构中层管理、清华大学出版社金融教材副主编、上海人才培训市场促进中心特聘讲师。人称金融类培训界的“一哥”。
-
免费听
李楠
多家银行内训讲师
主讲:私募股权投资基金基础知识,中级银行管理,初级银行管理,上岗实训
233网校签约网课老师,专业从事AFP/CFP、银行从业、基金从业、中级经济师、银行校园招聘等课程的研究和授课,曾在四大行及华夏银行、天津银行、渤海银行等机进行金融类培训工作。
免费听
赵聪
AFP持证人,经济师
主讲:证券投资基金基础知识,中级个人理财
原某985高校金融讲师,CFP持证人, 中国工商银行、中信银行、中国人寿保险公司、中泰证券、中国邮政集团等多家机构特聘内训讲师。

专业智能,高效提分
章节练习
章节专项突破
进入做题
精选试题
省时高效精选
进入做题
模拟考场
海量题免费做
进入做题
考前点题
高效锁分72小时
进入做题
每日一练
每天进步一点点
进入做题
历年真题
真题实战演练
进入做题
易错题
精选高频易错题
进入做题
模考大赛
同场闯关做题
进入做题

APP刷题神器
模考大赛
考点打卡
做题闯关

扫描二维码 下载233网校APP刷题
互动交流

微信扫码关注公众号
获取更多考试资料