
在一级建造师《建设工程经济》的考试中,施工企业期间费用的构成及核算是非常重要的考点。期间费用是指企业本期发生的、不能直接或间接归入营业成本,而是直接计入当期损益的各项费用。施工企业的期间费用主要包括管理费用和财务费用。
首先,我们来看管理费用。它是指企业行政管理部门为管理和组织生产经营活动而发生的各项费用。在管理费用中,有一类特殊的“税金”项目,主要包括企业按规定缴纳的房产税、车船使用税、土地使用税、印花税等。因此,题目中提到的房产税和印花税,应当明确归类为管理费用。此外,管理人员工资、办公费、差旅费、业务招待费、咨询费等也均属于管理费用的范畴。
其次,关于财务费用。它是指企业为筹集生产所需资金等而发生的费用。财务费用的具体内容主要包括:应当作为期间费用的利息支出(减利息收入)、汇兑损失(减汇兑收益)、相关的手续费(如发行债券所需支付的手续费、调剂外汇手续费等)以及企业发生的现金折扣等。因此,发行债券的手续费应计入财务费用。
【易错点提示】考生在复习时需特别注意,企业发行股票所支付的手续费、佣金等,不属于财务费用,而是应当从溢价中抵扣,无溢价或溢价不足以抵扣的,应冲减盈余公积和未分配利润。同时,为购建固定资产而发生的借款利息,在资产达到预定可使用状态前,应予以资本化计入资产成本,也不属于当期的财务费用。掌握这些细节,才能在考试中准确判断期间费用的归属,避免失分。
科目:建设工程经济
考点:期间费用构成
1、某施工企业6月份购买原材料380万元,其中6月份消耗130万元,其余250万元于7月份生产使用;施工用的模板是4月份租赁的,租期8个月,共支付租金240万元,按月均摊;7月份企业业务招待费和办公用品支出20万元;不计算其他费用。权责发生制下该企业7月份的生产成本为()万元。
A.250
B.280
C.300
D.400
2、施工企业发生的期间费用中,应计入财务费用的有( )。
A.固定资产修理费
B.长期借款利息
C.财产保险费
D.汇兑损失
E.业务招待费
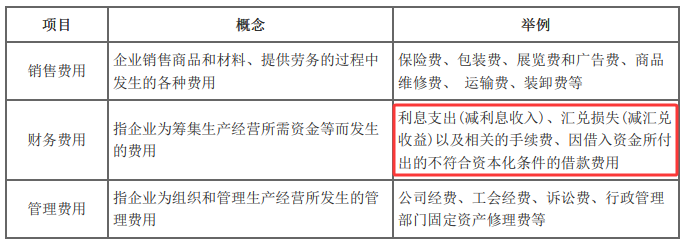
A、C、E属于管理费用。




























