财务净现值(FNPV)是反映投资方案在计算期内获利能力的动态评价指标。它是用一个预定的基准收益率(或设定的折现率)ic,分别将整个计算期内各年所发生的净现金流量都折现到投资方案开始实施时的现值之和。
一、 财务净现值的判别准则
当FNPV>0时,说明该方案除了满足基准收益率要求的盈利之外,还能得到超额收益的现值,故该方案可行;
当FNPV=0时,说明该方案基本能满足基准收益率要求的盈利水平,该方案勉强可行或有待改进;
当FNPV<0时,说明该方案不能满足基准收益率要求的盈利水平,该方案不可行。
二、 财务净现值的优势
1. 考虑了资金的时间价值,并全面考虑了项目在整个计算期内现金流量的时间分布状况。
2. 经济意义明确直观,能够直接以货币额表示项目的盈利水平。
3. 判断直观,在评价单一方案时,只要FNPV≥0即可认为方案可行。
三、 财务净现值的局限性
1. 必须首先确定一个符合经济现实的基准收益率,而基准收益率的确定往往是比较困难的。
2. 在互斥方案评价时,如果投资额相差太大,财务净现值必须慎重考虑,因为它不能反映单位投资的使用效率。
3. 不能直接说明在项目运营期间各年的经营成果,也不能反映投资过程的回收速度。
备考建议:在复习此考点时,考生不仅要熟记FNPV的判别准则,更要深刻理解其优缺点,尤其是与财务内部收益率(FIRR)的对比,这是历年考试的高频易错点。
科目:建设工程经济
考点:财务净现值分析
1、关于基准收益率测定的说法,正确的是( )。
A.基准收益率最低限度不应小于资金成本
B.政府投资项目基准收益率的测定可以不考虑投资的机会成本
C.当资金供应充足时,基准收益率的测定可不考虑投资风险因素
D.基准收益率的测定不应考虑通货膨胀因素
B、C、D选项,一般投资者自行测定的基准收益率应不低于单位资金成本和单位投资的机会成本,同时应考虑投资风险和通货膨胀率。
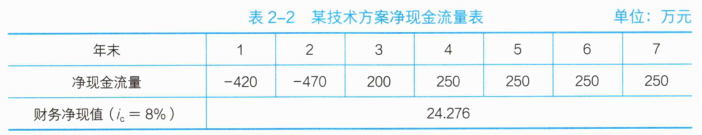
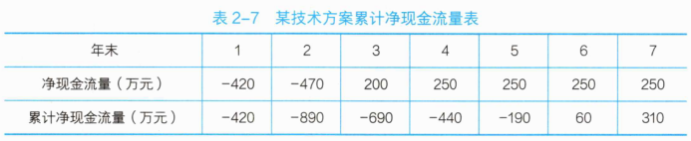
2、某技术方案的净现金流量和财务净现值见表2-2,则关于该方案经济效果评价的说法,正确的是()。
;
A.累计净现金流量大于0
B.财务内部收益率可能小于8%
C.静态投资回收期大于6年
D.项目在经济上不可行
3、关于财务净现值指标特点的说法,正确的有()。
A.不受基准收益率等外部因素的影响
B.考虑了资金的时间价值
C.能够直接反映投资回收的速度
D.全面考虑了技术方案在整个计算期内现金流量的时间分布状况
E.能够直接以货币额表示技术方案的盈利水平