
在一级建造师《建设工程经济》的考试中,施工企业期间费用的核算不仅要求考生熟记各项费用的构成,更要求具备在实际案例中准确划分费用归属的能力。期间费用是指企业本期发生的、不能直接或间接归入营业成本,而是直接计入当期损益的各项费用,主要包括管理费用和财务费用。
其中,关于“管理人员工资”的归属是考试中最常设置的陷阱。考生必须明确区分企业行政管理部门与施工现场的管理人员。根据规定,企业行政管理部门(如公司总部)为管理和组织生产经营活动而发生的管理人员工资,属于管理费用,应作为期间费用直接计入当期损益;而施工现场(如项目部)管理人员的工资,则属于为组织和管理施工生产活动而发生的间接费用,应当分配计入工程成本,绝不能混入期间费用中。
此外,在财务费用的核算中,利息支出的处理也是核心考点。企业为筹集生产所需资金而发生的利息支出通常计入财务费用;但如果是为购建固定资产而发生的借款利息,在资产达到预定可使用状态前,必须予以资本化,计入固定资产成本,只有达到预定可使用状态后的利息才能费用化计入当期财务费用。
综上所述,准确核算期间费用的关键在于把握“受益对象”与“发生阶段”。只有理清了行政管理与现场管理的界限,以及资本化与费用化的条件,才能在复杂的案例题中做到游刃有余,稳拿高分。
科目:建设工程经济
考点:期间费用构成
1、施工企业为职工报销的冬休探亲路费应从( )列支。
A.人工费用
B.财务费用
C.职工福利费
D.管理费用
参考答案:D
参考解析:探亲路费属于差旅交通费,差旅交通费属于管理费用。故本题选D。
A、B、C选项错误。
A、B、C选项错误。
2、施工企业发生的期间费用中,应计入财务费用的有( )。
A.固定资产修理费
B.长期借款利息
C.财产保险费
D.汇兑损失
E.业务招待费
参考答案:B,D
参考解析:本题应选BD。施工企业期间费用的构成如下表:
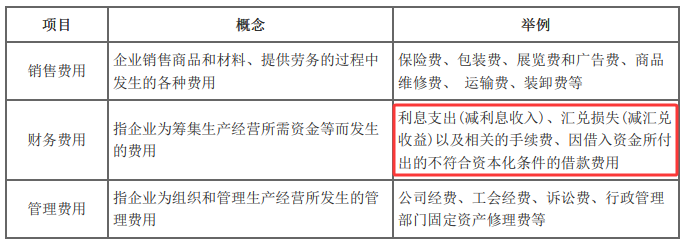
A、C、E属于管理费用。
A、C、E属于管理费用。
插入模块




























