
在一级建造师《建设工程经济》的会计要素考点中,“资产”的界定是历年考试的易错点。许多考生误以为只有企业拥有所有权的物品才能算作资产。然而,施工企业通过融资租赁方式租入的大型机械设备,虽然企业不享有其所有权,但在会计上依然被确认为企业的资产。这究竟是为什么呢?
要解开这个疑惑,我们必须回归《企业会计准则》对资产特征的严格定义。资产是指企业过去的交易或者事项形成的、由企业拥有或者控制的、预期会给企业带来经济利益的资源。其中,“由企业拥有或者控制”是理解该考点的核心关键。
所谓“拥有”,是指企业享有某项资源的所有权;而“控制”则是指虽然不享有所有权,但该资源能被企业所控制,企业能够排他性地从资源利用中获取经济利益。在融资租赁业务中,施工企业虽然在租赁期内没有设备的法定所有权,但实质上已经获得了该设备在使用寿命内的大部分经济利益,并承担了相应的风险,即取得了设备的“控制权”。因此,完全符合资产的定义。
此外,考生还需注意资产的确认条件。符合定义的资源,必须同时满足两个条件才能确认为资产:一是与该资源有关的经济利益很可能流入企业;二是该资源的成本或者价值能够可靠地计量。如果一台设备虽然由企业控制,但已经彻底报废,预期无法再为企业带来任何经济利益(即不满足“很可能流入企业”的条件),那么它就不能再作为资产在资产负债表中列示,而应予以终止确认。
【实战避坑指南】
在做一建经济选择题时,命题人常利用“所有权”与“控制权”的混淆来设置陷阱。请务必牢记:实质重于形式!判断资产归属不仅看法律上的所有权,更要看经济实质上的控制权。同时,警惕题干中出现的“预期未来发生”、“已报废无经济利益”等字眼,这些都是排除资产确认的“排雷”信号。掌握这些底层逻辑,会计要素的题目便能迎刃而解!
科目:建设工程经济
考点:资产
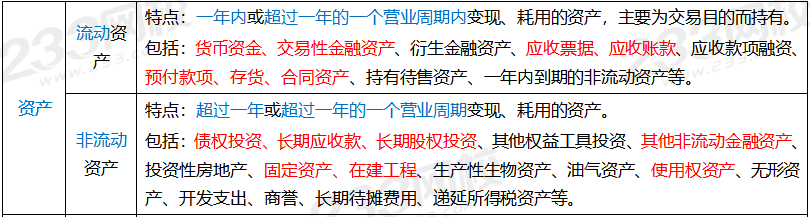
2、以下属于流动资产的内容有()。
A.预收款项
B.应收款项
C.存货
D.在建工程
E.递延收益
A选项,预收款项属于流动负债;D选项,在建工程属于费流动资产;E选项,递延收益属于非流动负债。





























