在一级建造师《建设工程经济》的备考过程中,经济效果评价指标体系是重中之重。其中,投资回收期(Pt)作为典型的时间型指标,主要用于衡量方案的净收益回收其总投资所需要的时间。很多考生在学习时会产生疑问:既然动态指标考虑了资金时间价值更为科学,为何在实际工程中却更青睐静态计算呢?
首先,我们要明确投资回收期的计算基数。这里的“投资”并非单指前期的建设投入,而是指方案的总投资,它必须全面涵盖建设投资、建设期利息以及流动资金。只有基数准确,计算出的回收期才具有实际指导意义。
其次,探讨静态与动态的区别。根据是否考虑资金时间价值,该指标分为静态和动态两类。动态投资回收期虽然理论上更严谨,但其计算过程涉及复杂的折现运算,且对基准收益率的选取高度敏感。相比之下,静态投资回收期计算简便、直观,能够快速反映项目的资金周转速度和初步的抗风险能力。
最后,回归工程实践。在真实的项目评估中,投资者往往最关心资金何时能安全回笼。由于静态指标能最直接地回答“多久能回本”这一核心诉求,因此实践中通常只进行方案的静态投资回收期计算和分析。考生在应对案例题时,应深刻理解这一实务偏好,将静态投资回收期作为辅助评价项目财务可行性的重要抓手,从而在考试中精准作答,拿下高分。
科目:建设工程经济
考点:投资回收期分析
1、某技术方案投资现金流量(单位:万元)的资料如下表示,用该技术方案的静态投资回收期为( )年。
|
计算期(年) |
0 |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
现金流入 |
— |
— |
— |
800 |
1200 |
1500 |
1500 |
1500 |
|
现金流出 |
— |
800 |
1000 |
500 |
650 |
800 |
800 |
800 |
A.4.64
B. 5.36
C. 6.41
D. 6.56
|
计算期(年) |
0 |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
|
现金流入 |
— |
— |
— |
800 |
1200 |
1500 |
1500 |
1500 |
|
现金流出 |
— |
800 |
1000 |
500 |
650 |
800 |
800 |
800 |
| 净现金流量 | 0 |
-800 |
-1000 | 300 | 550 | 700 | 700 | 700 |
| 累计净现金流量 | 0 | -800 | -1800 | -1500 | -950 | -250 | 450 | 1150 |
2、某项目建设期1年,建设投资800万元。第2年末净现金流量为220万元,第3年为242万元,第4年为266万元,第5年为293万元,该项目静态投资回收期为( )年。
A.4.00
B.4.25
C.4.67
D.5.00
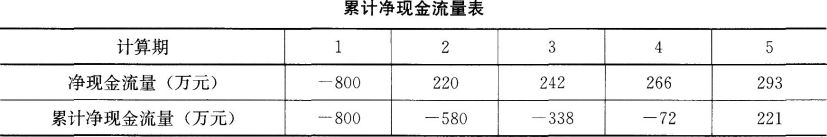
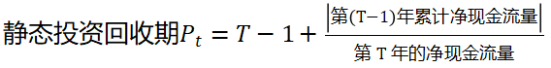
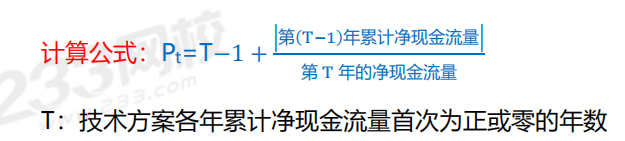
静态投资回收期Pt=5-1+|-72|/293=4.25年。
3、关于静态投资回收期指标特点的说法,正确的有( )。
A.静态投资回收期无法准确衡量整个计算期内的经济效果
B.静态投资回收期在一定程度上能反映资本的周转速度
C.静态投资回收期越长,说明资本的周转速度越快
D.静态投资回收期可以单独用来评价方案是否可行
E.静态投资回收期大于基准投资回收期,表明该方案可以接受
(1)计算简单,容易理解,可以反映方案原始投资的补偿速度和方案投资风险大小。
(2)静态投资回收期愈短,投资风险愈小,方案抗风险能力愈强。
(3)对于那些技术上更新迅速的方案,或资金相当短缺的方案,或未来的情况很难预测而投资者又特别关心资金补偿的方案,适宜采用静态投资回收期指标进行分析。
缺点有是静态投资回收期没有全面地考虑方案整个计算期内的现金流量,即只考虑投资回收之前的效果,不能反映投资回收之后的情况,故无法准确衡量方案在整个计算期内的经济效果,因此用于方案选择时只能作为辅助评价指标,或与其他评价指标结合应用。
本题应选AB。
C选项错误,静态投资回收期越长,说明资本的周转速度越慢。
D选项错误,静态投资回收期用于方案选择时只能作为辅助评价指标,或与其他评价指标结合应用。
E选项错误,静态投资回收期小于基准投资回收期,表明该方案可以接受。