在《建设工程经济》的不确定性分析中,盈亏平衡分析是研究方案利润与成本、产销量之间关系的核心方法。当技术方案达到设计生产能力时,我们可以通过对比实际值与盈亏平衡点来判断项目是否面临亏损。
首先,以产量表示的盈亏平衡点BEP(Q)是最常用的指标。计算公式为:BEP(Q)=年总固定成本/(单位产品售价-单位产品可变成本-单位产品税金及附加)。当实际产量大于盈亏平衡点产量时,该方案盈利;当实际产量小于盈亏平衡点产量时,项目可能面临亏损。
其次,以生产能力利用率表示的盈亏平衡点BEP(%)=BEP(Q)/设计生产能力×100%。当实际生产能力利用率大于盈亏平衡点利用率时,方案盈利;反之则可能亏损。通常,该指标越低,说明项目只需要较低的负荷就能保本,抗风险能力越强。
此外,以产品售价表示的盈亏平衡点BEP(P)=年总固定成本/设计生产能力+单位产品可变成本+单位产品税金及附加。当实际产品售价大于盈亏平衡点售价时,方案盈利;小于该售价时则面临亏损。售价盈亏平衡点越低,表明方案适应市场价格下降的能力越大。
最后,我们需要客观认识盈亏平衡分析的优缺点。其优点是计算简便,能直接对方案最关键的盈利性问题进行初步分析,有助于了解方案可承受风险的程度,检测设计生产能力是否经济合理。然而,其最大的局限性和缺点是不能揭示产生方案风险的根源,且通常只用于财务分析。考生在复习时,不仅要熟练掌握计算公式,更要深刻理解其背后的经济意义与局限性。
科目:建设工程经济
考点:盈亏平衡点的计算和评价
1、某投资项目有四个互斥的方案,设计生产能力和盈亏平衡点产量如下表。仅从方案抗风险能力的角度考虑,投资者应选择的方案是 ()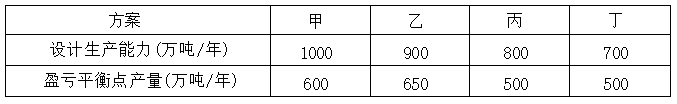
A.甲
B.乙
C.丙
D.丁
甲=600÷1000×100%=60%;
乙=650÷900×100%=72.2%;
丙=500÷800×100%=62.5%;
丁=500÷700×100%=71.4%;
该指标占比越小,抗风险能力越强;所以选A选项。
2、某技术方案设计年生产能力为100万件,每件售价90元,固定成本每年800万元,变动成本为50元/件,销售税金及附加费5元/件,按量本利模型计算该技术方案每年可获得的利润为()万元。
A.2000
B.2700
C.3200
D.3500
盈亏平衡等式:单位产品售价×产量-单位产品营业税金及附加×产量=固定成本+单位可变成本×产量
按设计生产能力的产销量乘以售价为对应收入,刨去销售税金及附加税以及成本,即为可获得的年利润额。
利润=单位产品售价×产量-单位产品营业税金及附加×产量-固定成本-单位可变成本×产量
=100×90-100×5-800-100×50=2700万元
3、某技术方案设计生产能力为8万台/年,产品售价为160元/台,变动成本为90元/台,销售税金及附加30元/台。若在盈亏平衡的条件下,生产能力利用率为37.5%,则()。
A.年销售净收入为480万元
B.年变动成本为270万元
C.年固定成本为120万元
D.年固定成本为210万元
E.年利润为0
年变动成本=3×90=270(万元),B选项正确
由于盈亏平衡,故年总成本=年销售净收入=3×(160-30)=390(万元),A、D选项错误
年固定成本=390-270=120(万元),C选项正确
盈亏平衡条件下,说明年利润为0,E选项正确