在一级建造师《建设工程经济》的方案经济效果评价指标体系中,指标被划分为价值型、时间型和比率型。其中,投资回收期是典型的时间型指标,主要用于衡量方案的净收益回收其投资所需要的时间,一般以年为单位,用符号Pt表示。
在理解这一概念时,考生必须精准把握“投资”的内涵。这里的投资指的是方案的总投资,它不仅包括前期的建设投资,还必须严格计入建设期利息和流动资金。这是历年考试中极易丢分的陷阱,务必牢记这三大组成部分。
根据计算时是否考虑资金时间价值,投资回收期分为静态投资回收期和动态投资回收期。动态指标虽然考虑了折现,理论上更为严谨,但计算过程相对复杂。相比之下,静态投资回收期不考虑资金时间价值,计算简便快捷。
那么,为何在真实的工程实践中,通常只进行方案的静态投资回收期计算和分析呢?这是因为静态指标能够最直观地反映项目的资金周转速度,帮助投资者快速评估项目的初步抗风险能力。在实际的多方案比选中,它常作为辅助评价指标,与财务净现值等指标结合使用,从而为项目决策提供更全面的依据。考生在备考时,应深刻理解这一实务逻辑,做到融会贯通。
科目:建设工程经济
考点:投资回收期分析
1、某技术方案投资现金流量的数据如下表所示,则该技术方案的静态投资回收期为( )年。
技术方案投资现金流量表
|
计算期(年) |
0 |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
现金流入(万元) |
- |
- |
- |
800 |
1200 |
1200 |
1200 |
1200 |
1200 |
|
现金流出(万元) |
- |
600 |
900 |
500 |
700 |
700 |
700 |
700 |
700 |
A.5.0
B.5.2
C.6.0
D.5.4
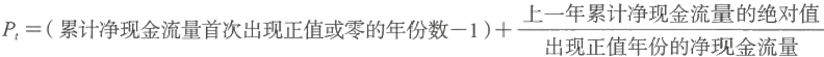
静态投资回收期=(6-1)+200÷500=5.4。
技术方案投资现金流量表
|
计算期 |
0 |
1 |
2 |
3 |
4 |
5 |
6 |
7 |
8 |
|
现金流入 |
— |
— |
— |
800 |
1200 |
1200 |
1200 |
1200 |
1200 |
|
现金流出 |
— |
600 |
900 |
500 |
700 |
700 |
700 |
700 |
700 |
|
净现金流量 |
— |
-600 |
-900 |
300 |
500 |
500 |
500 |
500 |
500 |
|
累计净现金流量 |
— |
-600 |
-1500 |
-1200 |
-700 |
-200 |
300 |
800 |
1300 |
2、关于财务基准收益率的说法,正确的是()。
A.财务基准收益率是投资者可接受的方案的平均收益水平
B.投资者自行测定的财务基准收益率应不低于单位资金成本和单位投资的机会成本
C.财务基准收益率设定的高低对方案经济效果的评价结论没有影响
D.投资者自行测定财务基准收益率时无需考虑通货膨胀率
3、某项目计算期8年,基准收益率为6%,基准动态投资回收期为7年,计算期现金流量如下表。(单位:万元)
根据该项目现金流量可得到的结论是( )。
A.项目累计净现金流量为300万元
B.项目年投资利润率为15.15%
C.项目静态投资回收期为7.5年
D.从动态投资回收期判断,项目可行
E.项目前三年累计现金流量现值为-2248.4万元
选项B错误,从表中无法找到利润的相关数据。
选项C正确,静态投资回收期是在不考虑资金时间价值的条件下,累计净现金流等于0时对应时间:7+300/600=7.5年。
选项D错误,动态投资回收期要比静态投资回收期长些,因此动态投资回收期大于7.5年,超过基准动态投资回收期,项目不可行。
选项E正确,项目前三年累计现金流量现值为-3300/(1+6%)1+500/(1+6%)2+500/(1+6%)3=-2248.4万元。