在《建设工程经济》的不确定性分析中,盈亏平衡点(BEP)是判断技术方案抗风险能力的关键指标。根据表达形式的不同,盈亏平衡点可分为绝对量和相对量两大类。
绝对量表达形式包括产量、产品售价、单位可变成本和年总固定成本等;而相对量表达形式则主要指生产能力利用率。在实际应用和考试中,最常用的是以产量和生产能力利用率表示的盈亏平衡点,个别项目也会采用产品售价来表示。需要特别注意的是,在进行线性盈亏平衡点计算时,为了便于分析,所有用到的成本及售价等均不考虑增值税的影响。
那么,这些计算结果对初步财务分析有何指导意义呢?首先,盈亏平衡分析是对方案进行不确定性分析的第一步工作。其最大的指导意义在于计算简便,可直接对方案最关键的盈利性问题进行初步分析。通过计算产量或售价的盈亏平衡点,投资者可以预先估计方案对市场需求及价格变化的适应能力,从而直观了解方案可承受风险的程度。同时,利用生产能力利用率盈亏平衡点,还可以检测方案规模(如设计生产能力等)确定得是否经济合理。
然而,考生在进行财务评价时也必须认识到该方法的局限性。盈亏平衡分析虽然能判断风险大小,但其缺点是不能揭示产生方案风险的根源。因此,它通常只用于财务分析的初步阶段,后续还需结合敏感性分析等方法进行深入探究。掌握这些核心概念,将帮助大家在考试中精准作答。
科目:建设工程经济
考点:盈亏平衡点的计算和评价
1、已知某技术方案的设计生产能力为Qd/年,单位产品售价为P,年固定成本为Cf,单位产品可变成本为Cu,单位产品税金及附加为Tu,以上成本及售价等均不考虑增值税,则下列公式可以表示盈亏平衡点(BEP)的是()。
A.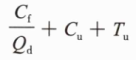
B.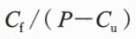
C.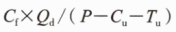
D.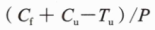
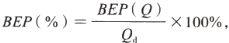
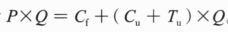 。推导上式,可以表示盈亏平衡点(BEP)的计算公式包括:
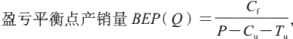 ,盈亏平衡点生产能力利用率
 ,盈亏平衡点产品售价BEP(P)=
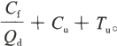 。故选项A正确。
2、某技术方案的设计年生产能力为10万台,单位产品售价为1000元,年固定成本为1200万元,单位产品可变成本为500元,单位产品税金及附加为10元,以上成本及售价等均不考虑增值税。该技术方案以生产能力利用率表示的盈亏平衡点为()。
A.12.00%
B.12.12%
C.24.00%
D.24.49%
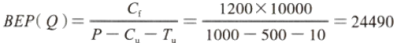 台,生产能力利用率
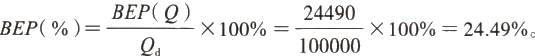 故选项D正确。
3、项目盈亏平衡分析中,若其债务条件不变,可以降低盈亏平衡点产量的()。
A.提高设计生产能力
B.降低固定成本
C.降低产品售价
D.降低单位产品变动成本
E.提高营业税金及附加率
盈亏平衡点产量=固定成本÷(单位产品售价-单位产品营业税金及附加-单位可变成本)
所以,要降低盈亏平衡点产销量Q,途径有:
①降低固定成本;②提高产品售价;③降低单位产品变动成本;④降低单位产品营业税金及附加。
故本题应选BD,CE选项错误。
A选项,设计生产能力与盈亏平衡点产销量大小没有直接关系,简单理解就是提高收入,降低成本支出。