财务净现值(FNPV)作为动态评价指标,能够直观反映项目的绝对盈利水平。然而,在实际工程经济分析与一建考试中,若不加区分地滥用该指标,极易导致决策失误。
一、互斥方案比选中的“盲区”
在评价单一方案时,FNPV≥0即可行。但在进行互斥方案比选时,直接比较FNPV大小往往是不科学的。这是因为财务净现值是一个绝对指标,它不能反映单位投资的使用效率。例如,A方案投资100万,FNPV为20万;B方案投资1000万,FNPV为30万。若仅看FNPV,会误选B方案,但实际上A方案的资金利用效率远高于B方案。因此,在互斥方案且投资额相差较大时,必须结合财务净现值率或财务内部收益率等相对指标进行综合评判。
二、基准收益率对FNPV的决定性影响
财务净现值的计算高度依赖于基准收益率(ic)。基准收益率的确定往往是比较困难的,且其微小变动可能导致FNPV发生剧烈变化,甚至改变项目的可行性结论。对于常规现金流量项目,基准收益率越大,财务净现值越小;反之亦然。这就要求决策者必须结合行业特点、资金成本及风险因素,科学合理地设定基准收益率,否则评价结果将失去参考价值。
三、其他局限性补充
除了上述两点,FNPV还不能直接说明在项目运营期间各年的经营成果,也无法反映投资过程的回收速度。备考时,考生务必将FNPV的优缺点与内部收益率进行对比记忆,深刻理解其在多方案比选中的适用条件。
科目:建设工程经济
考点: 财务净现值分析
1、对于产出物由政府定价的方案,其财务基准收益率确定的基础是( )。
A.资金成本
B.通货膨胀
C.政府政策导向
D.投资风险
2、某项目建设期1年,投入资金和利润如下表所示。该项目的资本金净利润率是( )。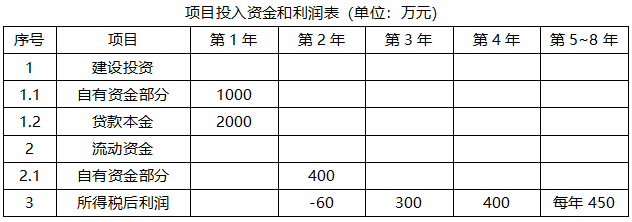
A.10.3%
B.11.6%
C.24.9%
D.34.9%
年平均净利润NP=(-60+300+400+450×4)/7=349万元。
资本金净利润率(ROE)=NP/EC×100%=349/1400=24.9%。
3、投资者自行测定技术方案的最低可接受财务收益率时,应考虑的因素有()。
A.自身的发展战略和经营策略
B.国家风险因素
C.方案的特点和风险
D.资金成本和沉没成本
E.机会成本
对于产出物由市场定价的方案,其财务基准收益率根据资金成本和收益由投资者自行测定。
(1)一般应考虑一定时期内国家和行业发展战略、发展规划、产业政策、资源供给、市场需求、自身的发展战略、经营策略、方案的特点与风险、资金成本、机会成本等情况综合测定。
(2)一般投资者自行测定的基准收益率应不低于单位资金成本和单位投资的机会成本,同时应考虑投资风险和通货膨胀率。
(3)在中国境外投资方案的财务基准收益率的测定,应首先考虑国家风险因素。
综上,本题应选ABCE。D选项,沉没成本不是其考虑的范围。