在一级建造师《建设工程经济》的多方案比选中,许多考生在面对互斥方案时,容易陷入“直接比较内部收益率(FIRR)大小”的误区。实际上,评价指标直接对比法要求所选用的评价指标必须为价值型(如财务净现值FNPV),若选用比率型指标(如FIRR)直接对比,往往会导致错误的结论。
那么,为什么必须采用增量指标分析法呢?互斥方案比选的实质是在若干备选方案中找到经济性最优的方案。比选分为两个阶段:首先是绝对效果分析,淘汰不符合入门标准的方案;其次是相对效果分析。在相对效果分析中,投资额大的方案虽然可能内部收益率较低,但其带来的绝对收益(净现值)可能更大。
因此,我们需要引入增量指标分析法。以增量财务净现值(ΔFNPV)为例,其核心逻辑是考察增量投资的经济性。具体操作时,将方案按投资额从小到大排序,计算相邻方案的增量现金流量,并求得其ΔFNPV。若ΔFNPV≥0,说明增加的投资是划算的,应保留投资额大的方案;反之则保留投资额小的方案。同理,增量内部收益率(ΔFIRR)也是判断增量投资是否达到基准收益率的标准。
掌握增量指标分析法,不仅能帮助考生避开直接对比比率型指标的陷阱,还能在案例计算题中精准锁定最优方案。建议大家在复习时,深刻体会“增量”二字的经济学含义,结合教材中的经典例题进行推演,确保在考场上万无一失。
科目:建设工程经济
考点:增量指标分析法
1、关于增量指标分析法的基本计算步骤有:①将方案按照投资额从小到大的顺序排列;②确定基础方案;③计算相邻两个方案的增量现金流量的评价指标,④以确定的较优方案为基础,重复计算步骤,直至所有方案都计算完毕;⑤最后确定最优方案优选序列。下列排序正确的是( )。
A.①②③④⑤
B.②①③④⑤
C.②③①④⑤
D.①③②④⑤
①将方案按照投资额从小到大的顺序排列;
②确定基础方案,即满足指标评判准则要求的投资额较小的方案,也称临时最优方案,作为整个方案序列计算的基础;
③计算相邻两个方案的增量现金流量的评价指标,若满足评判准则的要求,则投资较大的方案优于投资较小的方案,若不满足,则投资较小的方案优于投资较大的方案,投资较大的方案被淘汰;
④以确定的较优方案为基础,重复计算步骤,直至所有方案都计算完毕;
⑤最后确定最优方案优选序列。
2、现有甲、乙、丙三个互斥的技术方案,各方案的初始投资和年净现金流量见表2-5。若三个方案的计算期均为5年,财务基准收益率为10%。采用增量财务净现值指标法进行方案的比选,则下列说法正确的有()。
;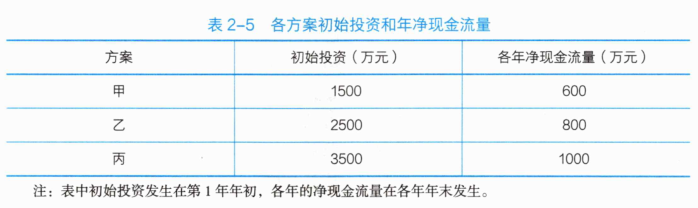
A.三个方案的绝对经济效果评价结果均为可行
B.乙方案相对甲方案的增量财务净现值大于0,说明乙方案优于甲方案
C.丙方案相对乙方案的增量财务净现值大于0,说明丙方案优于乙方案
D.甲方案相对丙方案的增量财务净现值大于0,说明甲方案优于丙方案
E.三个方案中的最优方案是甲方案
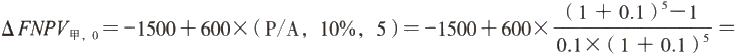 774.472万元>0,所以甲方案可行。
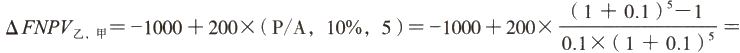 -241.843万元<0,所以甲方案比乙方案更优。
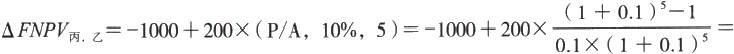 -241.843万元<0,所以乙方案比丙方案更优。
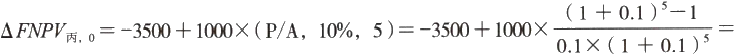 290.787万元>0,所以丙方案也可行。由于乙方案比丙方案更优,所以乙方案也可行。故选项A、D、E正确。